Οι δύο χρόνοι της ελληνικής βιομηχανίας
Το Δελτίο του ΙΟΒΕ δείχνει ανθεκτικότητα. Η ουρά φορτηγών στο Τελωνείο Κήπων δείχνει κάτι πολύ διαφορετικό — και ίσως πιο αληθινό.
Ανάλυση της mywaypress.gr
Η ελληνική βιομηχανία κλείνει το καλοκαίρι του 2026 με δύο αφηγήσεις να τρέχουν παράλληλα, χωρίς να συναντιούνται πουθενά στα επίσημα κείμενα που τις παράγουν. Η πρώτη είναι στατιστική και κοιτάζει προς τα πίσω: το Δελτίο Εξελίξεων στη Βιομηχανία του ΙΟΒΕ (Σεπτέμβριος 2026) καταγράφει βιομηχανικές εξαγωγές αυξημένες κατά 19,9% σε ετήσια βάση τον Ιούνιο, απασχόληση στη Βιομηχανία στο υψηλότερο επίπεδο από το 2011, και μερίδιο βιομηχανικών προϊόντων στο σύνολο των εξαγωγών αγαθών που φτάνει το 84,5%. Η δεύτερη αφήγηση είναι επιχειρησιακή και κοιτάζει το στιγμιαίο παρόν : σε κοινή παρέμβαση προς τον διοικητή της ΑΑΔΕ, ο ΣΕΒΕ – Σύνδεσμος Εξαγωγέων και ο ΣΒΕ – Σύνδεσμος Βιομηχανιών Ελλάδος καταγγέλλουν ότι στο Τελωνείο Κήπων —μία από τις ελάχιστες χερσαίες πύλες εξόδου της χώρας προς την Τουρκία και τις αγορές πέραν αυτής— φορτηγά με ελληνικά προϊόντα περιμένουν πλέον έως 5-6 ημέρες για να διασχίσουν τα σύνορα, με τον αριθμό των οχημάτων που εξυπηρετούνται καθημερινά αισθητά μειωμένο.
Οι δύο αφηγήσεις δεν είναι απλώς διαφορετικές· είναι δύο διαφορετικές κλίμακες χρόνου που περιγράφουν το ίδιο φαινόμενο από αντίθετες οπτικές γωνίες. Και η απόσταση ανάμεσά τους αποκαλύπτει κάτι που κανένα δελτίο δεικτών δεν συλλαμβάνει από μόνο του: πόσο εύθραυστη είναι η μετατροπή μιας στατιστικής επίδοσης σε πραγματικό, διατηρήσιμο ανταγωνιστικό πλεονέκτημα, όταν ο κρίκος που τη μεταφέρει από το εργοστάσιο στην αγορά είναι ακριβώς ο ασθενέστερος της αλυσίδας.
Η φωτογραφία του Ιουνίου
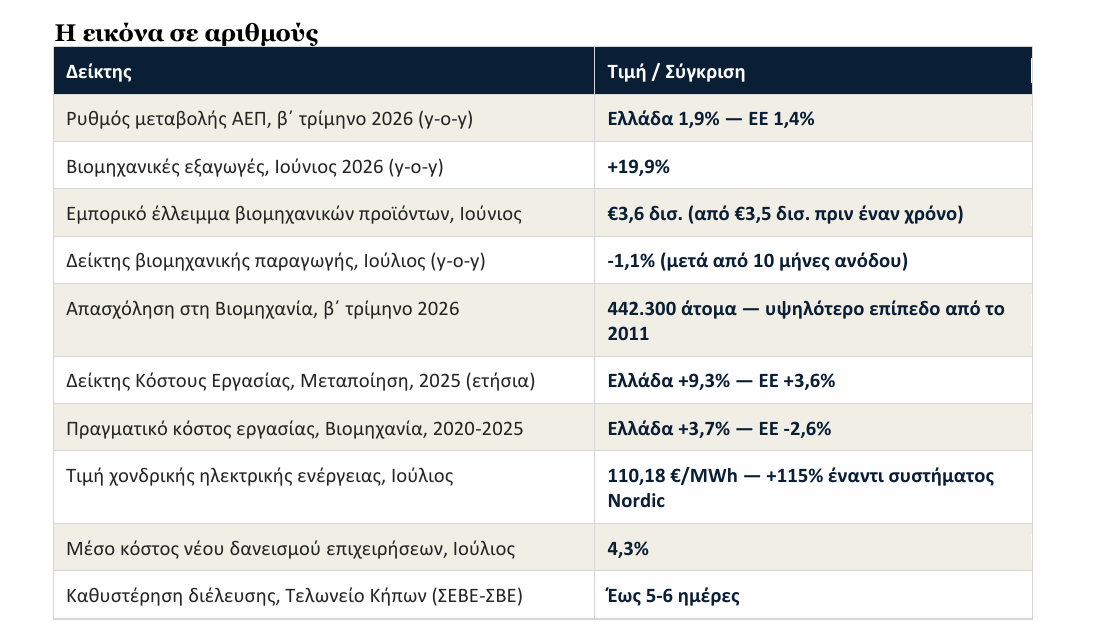
Στη βάση της, η εικόνα που σχηματίζει το ΙΟΒΕ είναι πραγματικά ισχυρή, και θα ήταν ανακρίβεια να υποβαθμιστεί. Το ελληνικό ΑΕΠ μεγεθύνεται με ρυθμό 1,9% στο β΄ τρίμηνο του 2026, υψηλότερο από τον ενωσιακό μέσο όρο (1,4%). Η Μεταποίηση καταγράφει τον 15ο συνεχόμενο μήνα ανόδου (+1,9% σε ετήσια βάση τον Ιούλιο). Η απασχόληση στη Βιομηχανία φτάνει τις 442.300 θέσεις, το υψηλότερο επίπεδο από το 2011, με άνοδο 1,4% σε ετήσια βάση. Και οι εξαγωγές βιομηχανικών προϊόντων —με το Αλουμίνιο (+24,2%) και τα Φαρμακευτικά σκευάσματα (+8,4%) στην πρώτη γραμμή— κατέγραψαν τον Ιούνιο άνοδο 19,9%, με τη γεωγραφική διασπορά των αγορών (66,1% ΕΕ, 14,4% υπόλοιπη Ευρώπη, 6,3% Βόρεια Αμερική, 5,4% Μέση Ανατολή-Βόρεια Αφρική, 4,8% Ασία) να δείχνει μια βιομηχανία που δεν εξαρτάται από μία μόνο αγορά.
Αυτή, όμως, είναι μια φωτογραφία, όχι μια ταινία —και μέσα στο ίδιο δελτίο υπάρχουν ήδη δύο ρωγμές που τη διαψεύδουν εν μέρει. Πρώτον, ο δείκτης βιομηχανικής παραγωγής υποχώρησε -1,1% σε ετήσια βάση τον Ιούλιο, ύστερα από δέκα συνεχόμενους μήνες ανόδου, ενώ στην ΕΕ κατέγραψε οριακή αύξηση 0,3%. Δεύτερον, το εμπορικό έλλειμμα δεν συρρικνώθηκε παρά την άνοδο των εξαγωγών· διευρύνθηκε, στα 3,6 δισεκ. ευρώ τον Ιούνιο, από 3,5 δισεκ. ευρώ έναν χρόνο πριν, επειδή οι εισαγωγές μεγαλώνουν ταχύτερα από τις εξαγωγές (+3,7% έναντι +2,2% στο σύνολο της οικονομίας το β΄ τρίμηνο). Η ανάπτυξη, δηλαδή, δεν παράγει ισορροπία· παράγει ένταση.
Το κόστος που προσπερνά την παραγωγικότητα
Το πιο σημαντικό —και πιο υποτιμημένο— κομμάτι του δελτίου είναι το ειδικό θέμα για τον Δείκτη Κόστους Εργασίας, γιατί εκεί το ΙΟΒΕ καταγράφει, με στεγνή στατιστική γλώσσα, το τέλος μιας εποχής. Το κόστος εργασίας στη Βιομηχανία αυξήθηκε 9,3% το 2025 στην Ελλάδα, σχεδόν τριπλάσιο του ενωσιακού μέσου όρου (3,6%), κυρίως λόγω των αμοιβών (+9,8%). Ύστερα από τη μείωση 19% έως το 2017 —προϊόν της εσωτερικής υποτίμησης της μνημονιακής περιόδου— ο δείκτης ανέκαμψε κατά 29% ανάμεσα στο 2018 και το 2025, αποκτώντας πλέον παρόμοια δυναμική με την ΕΕ. Σε πραγματικούς όρους, το κόστος εργασίας στην ελληνική βιομηχανία αυξήθηκε 3,7% την περίοδο 2020-2025, ενώ στην ΕΕ μειώθηκε 2,6%. Και το κρισιμότερο: από το 2022 και μετά, το κόστος εργασίας ανά μονάδα προϊόντος αυξάνεται ταχύτερα από την παραγωγικότητα —μια εξέλιξη που το ίδιο το ΙΟΒΕ αποκαλεί, χωρίς περιστροφές, «πρόκληση για τη διατήρηση της ανταγωνιστικότητας της βιομηχανίας».
Αυτό δεν είναι μια τεχνική λεπτομέρεια. Είναι η διαπίστωση ότι ο μοχλός στον οποίο βασίστηκε η ελληνική βιομηχανική ανταγωνιστικότητα για πάνω από μια δεκαετία —η συγκράτηση του εργασιακού κόστους— έχει εξαντληθεί και αντιστράφηκε, χωρίς να έχει αντικατασταθεί από αντίστοιχη άνοδο παραγωγικότητας. Και δεν είναι μόνη της: το κόστος νέου τραπεζικού δανεισμού παραμένει σταθερά υψηλότερο από τον ευρωπαϊκό μέσο όρο (4,3% τον Ιούλιο, με απόκλιση 54 μονάδων βάσης από τη Ευρωζώνη), ενώ η τιμή χονδρικής ηλεκτρικής ενέργειας στην Ελλάδα (110,18 €/MWh τον Ιούλιο, +7,1% σε ετήσια βάση) διαμορφώνεται 115% υψηλότερα από την τιμή του σκανδιναβικού συστήματος. Τρεις ανεξάρτητοι μηχανισμοί —εργασία, ενέργεια, κεφάλαιο— πιέζουν ταυτόχρονα το ίδιο περιθώριο κέρδους που η αφήγηση των εξαγωγών παρουσιάζει ως θρίαμβο.
Οι Κήποι ως σεισμογράφος
Σε αυτό το σκηνικό έρχεται η επιστολή ΣΕΒΕ-ΣΒΕ, και η αξία της δεν είναι απλά καταγγελτική· είναι διαγνωστική. Οι δύο φορείς περιγράφουν μια επιδείνωση συγκεντρωμένη στις τελευταίες 3-4 εβδομάδες πριν την επιστολή, με χρόνους μεταφοράς που εκτείνονται σε 5-6 ημέρες και αισθητή μείωση του αριθμού των φορτηγών που εξυπηρετούνται ημερησίως από την ελληνική πλευρά. Ζητούν κατά προτεραιότητα διαχείριση για «ευπαθή, ευαίσθητα ή ειδικών συνθηκών μεταφοράς φορτία» —διατύπωση που παραπέμπει άμεσα σε ακριβώς τις κατηγορίες προϊόντων που το ίδιο το Δελτίο του ΙΟΒΕ καταγράφει στην πρώτη γραμμή των ελληνικών βιομηχανικών εξαγωγών: Γαλακτοκομικά προϊόντα, Διατηρούμενα φρούτα και λαχανικά, δηλαδή φορτία για τα οποία μια καθυστέρηση έξι ημερών δεν είναι απλά κόστος· είναι απώλεια αξίας, ρήτρα συμβολαίου, ενδεχομένως ολόκληρο το φορτίο.
Αξίζει να σημειωθεί, με την απαραίτητη επιφύλαξη ότι δεν αποδεικνύεται αιτιακή σχέση από τα διαθέσιμα στοιχεία, ότι το μερίδιο της Μέσης Ανατολής-Βόρειας Αφρικής στις ελληνικές βιομηχανικές εξαγωγές μειώθηκε στο 5,4% το β΄ τρίμηνο του 2026, από 5,8% το 2025 —ακριβώς η γεωγραφική κατεύθυνση για την οποία οι Κήποι λειτουργούν ως φυσική χερσαία δίοδος. Το ΙΟΒΕ καταγράφει τη μεταβολή ως αριθμό. Η επιστολή ΣΕΒΕ-ΣΒΕ προσφέρει μια εύλογη, αν και μη αποδεδειγμένη, εξήγηση για το γιατί.
Η γεωπολιτική ειρωνεία που διαφεύγει
Το ίδιο δελτίο του ΙΟΒΕ περιγράφει, στο κεφάλαιο για το διεθνές περιβάλλον, μια ναυτιλιακή αγορά σε πλήρη αναδιάταξη: ο δείκτης BDI για το ξηρό φορτίο αυξήθηκε 47,5% σε ετήσια βάση τον Αύγουστο, ο δείκτης εμπορευματοκιβωτίων κατά 9,6%, «εν μέρει λόγω της συνέχισης της παράκαμψης της Ερυθράς Θάλασσας». Αυτή η παράκαμψη —με πλοία να αποφεύγουν το Κανάλι του Σουέζ και να επιμηκύνουν τα δρομολόγιά τους γύρω από την Αφρική— είναι ακριβώς το είδος της παγκόσμιας διατάραξης που θεωρητικά ενισχύει την αξία των χερσαίων εναλλακτικών διαδρόμων, όπως αυτός που συνδέει την Ελλάδα, μέσω Έβρου, με την Τουρκία και πέραν αυτής με τον Καύκασο, την Κεντρική Ασία και τμήματα της Μέσης Ανατολής.
Με άλλα λόγια: η ίδια γεωπολιτική συνθήκη που θα έπρεπε να ανεβάζει τη στρατηγική αξία των Κήπων, είναι εκείνη που η χώρα αδυνατεί επί του παρόντος να εκμεταλλευτεί —ακριβώς επειδή η δίοδος αυτή λειτουργεί κάτω από τις δυνατότητές της. Δεν πρόκειται για έλλειψη ευκαιρίας· πρόκειται για ανικανότητα απορρόφησής της. Και το ΙΟΒΕ, χωρίς να το διατυπώνει έτσι, αφήνει ένα ίχνος αυτής της ίδιας ανησυχίας όταν σημειώνει, στο κεφάλαιο για τις εξελίξεις στη Βιομηχανία, ότι «η λήξη του Ταμείου Ανάκαμψης δημιουργεί ερωτηματικά για τους πόρους που θα αποτελέσουν το νέο αναπτυξιακό εργαλείο» —ακριβώς τη στιγμή που ο ΣΕΒΕ και ο ΣΒΕ ζητούν «επίσπευση και ταχύτερη ολοκλήρωση των έργων υποδομής που βρίσκονται σε εξέλιξη στον Συνοριακό Σταθμό Κήπων». Το ταμείο που θα χρηματοδοτούσε τη λύση κλείνει, τη στιγμή που η ανάγκη για τη λύση γίνεται πιο πιεστική, όχι λιγότερο.
Τι δείχνει, τελικά, η σύνθεση
Καμία μεμονωμένη παρατήρηση σε αυτό το άρθρο δεν είναι, από μόνη της, συναγερμός. Μια οριακή διεύρυνση ελλείμματος, μία μηνιαία πτώση της βιομηχανικής παραγωγής, μία επιστολή διαμαρτυρίας για συνοριακή γραφειοκρατία —καθένα από αυτά, μεμονωμένα, θα χανόταν στον θόρυβο ενός συνηθισμένου μήνα. Η αξία της σύνθεσής τους δεν βρίσκεται στο μέγεθος καθενός, αλλά στην σύνθεση τους: η ελληνική βιομηχανική «ανθεκτικότητα» του 2026 στηρίζεται σχεδόν αποκλειστικά σε όγκο εξαγωγών και σε ανάκαμψη επιχειρηματικών προσδοκιών από κυκλικά χαμηλά, ενώ ταυτόχρονα, σε τέσσερα ανεξάρτητα μέτωπα —εργασιακό κόστος, ενεργειακό κόστος, κόστος δανεισμού, και τώρα διοικητικο-υποδομική τριβή στα σύνορα— η βάση κόστους ανεβαίνει με τρόπο διαρθρωτικό, όχι συγκυριακό. Το δελτίο του ΙΟΒΕ μετρά την πρώτη πλευρά με ακρίβεια δεκαδικού. Η επιστολή ΣΕΒΕ-ΣΒΕ αποκαλύπτει τη δεύτερη, χωρίς αριθμό, αλλά με μεγαλύτερη αμεσότητα από οποιονδήποτε δείκτη.
Πολιτική απόφαση
Η ελληνική βιομηχανία δεν βρίσκεται σε κρίση. Βρίσκεται σε κάτι πιο δυσδιάκριτο και, μακροπρόθεσμα, πιο επικίνδυνο: σε μια φάση όπου η στατιστική επίδοση και η επιχειρησιακή πραγματικότητα αρχίζουν να αποκλίνουν, χωρίς η απόκλιση αυτή να έχει ακόμη μεταφραστεί σε ορατή επιβράδυνση των μεγάλων αριθμών. Η στιγμή που αξίζει προσοχή δεν είναι όταν η απόκλιση γίνει ορατή στο ΑΕΠ —τότε θα είναι πια πολύ αργά για προληπτική παρέμβαση— αλλά τώρα, όσο η απόσταση ανάμεσα στο Δελτίο του ΙΟΒΕ και την ουρά των φορτηγών στους Κήπους μπορεί ακόμη να κλείσει με πολιτική απόφαση και όχι με λογιστική διόρθωση.
Η μεγάλη εικόνα
Το πιο εύκολο σημείο να χάσει κανείς σε αυτή την ιστορία είναι ότι οι Κήποι δεν είναι ένα μεμονωμένο πρόβλημα υποδομής — είναι το πρώτο ορατό σύμπτωμα μιας αλλαγής μοχλού. Για μια δεκαετία, η ελληνική «ανταγωνιστικότητα» παραγόταν μέσω ενός και μόνο εργαλείου: της συγκράτησης του εργασιακού κόστους, επιβεβλημένης θεσμικά από τα μνημόνια, με σαφή στόχο, μετρήσιμο αποτέλεσμα και πολιτική λογοδοσία. Το ΙΟΒΕ δείχνει ότι αυτός ο μοχλός εξαντλήθηκε και αντιστράφηκε από το 2022. Ό,τι τον αντικαθιστά τώρα ως πεδίο ανταγωνισμού —ταχύτητα τελωνείων, αξιοπιστία υποδομής, διοικητική απόδοση στα σύνορα— δεν έχει κανέναν αντίστοιχο θεσμικό μηχανισμό επιβολής, στόχευσης ή λογοδοσίας. Η χώρα έμαθε να διαχειρίζεται πολιτικά τη μισθολογική ανταγωνιστικότητα επί δέκα χρόνια· δεν έχει ακόμη μάθει να διαχειρίζεται την υποδομική. Οι Κήποι δεν είναι η εξαίρεση· είναι η πρόβα του επόμενου πεδίου στο οποίο η ελληνική βιομηχανία θα κριθεί, και για το οποίο δεν υπάρχει σήμερα κανένας αντίστοιχος «μηχανισμός προσαρμογής».
Συντακτική σημείωση & πολιτική AI: Κάθε δημοσιευμένο άρθρο στο mywaypress.gr αποτελεί προϊόν ουσιαστικού συντακτικού ελέγχου και ανθρώπινης επιμέλειας, η οποία φέρει την αποκλειστική συντακτική ευθύνη του περιεχομένου (EU AI Act, Art. 50.4). Τηρούμε πλήρως τους κανόνες διαφάνειας και τις εκάστοτε οδηγίες των Εθνικών Αρχών Εποπτείας της Αγοράς.
Φωτογραφία / Εικονογράφηση: Δημιουργήθηκε με χρήση Τεχνητής Νοημοσύνης (AI Generated Image).
Ανάλυση και σύνθεση: mywaypress.gr
© 2026 mywaypress.gr — Από το τι συμβαίνει στο τι σημαίνει