Πέντε οίκοι για το κράτος, κανένας για το νοικοκυριό
Ο δεύτερος ισολογισμός – Το κράτος έχει οίκους αξιολόγησης, το νοικοκυριό όχι. Πώς θα μετρούσαμε την ανθεκτικότητα της ελληνικής οικογένειας με τα κριτήρια που εφαρμόζονται στο κράτος.
Ανάλυση: mywaypress.gr ·
Το κρίσιμο
Τι συμβαίνει. Η S&P (23 Οκτωβρίου) και η Fitch (6 Νοεμβρίου) θα κρίνουν ξανά τον ισολογισμό του κράτους, που έχει πλέον επενδυτική βαθμίδα. Ο ισολογισμός του νοικοκυριού δεν κρίνεται από κανέναν, και τα δεδομένα δείχνουν ότι θα βαθμολογούνταν πολύ χαμηλά.
Γιατί έχει σημασία. Η Ελλάδα είναι τελευταία στην ΕΕ σε τέσσερις δείκτες νοικοκυριών: επιβάρυνση στέγασης, δυσκολία στα έξοδα, θέρμανση και αποταμίευση, όπου είναι η μόνη χώρα με αρνητικό πρόσημο. Η ανθεκτικότητα μετριέται σήμερα μόνο για το κράτος.
Τι σημαίνει. Προτείνουμε δείκτη πέντε πυλώνων, με τη λογική των οίκων: δημοσιευμένα κριτήρια, προοπτική, τεστ αντοχής, σταθερό ημερολόγιο, και κατανομές αντί για μέσους όρους. Κεντρικό μέγεθος: το πρωτογενές πλεόνασμα του νοικοκυριού.
Πέντε οίκοι για το κράτος, κανένας για το νοικοκυριό
Σε τέσσερις εβδομάδες, στις 23 Οκτωβρίου, η S&P θα ανακοινώσει τι πιστεύει για την ελληνική οικονομία. Στις 6 Νοεμβρίου θα ακολουθήσει η Fitch. Πέντε διεθνείς οίκοι εξετάζουν δύο φορές τον χρόνο τον ισολογισμό του Ελληνικού Δημοσίου: το χρέος του, που υποχώρησε από περίπου 210% του ΑΕΠ το 2020 σε περίπου 145% το 2025, το πρωτογενές πλεόνασμά του, το ταμειακό του απόθεμα. Το αποτέλεσμα λέγεται «ανθεκτικότητα» και μεταφράζεται σε βαθμίδα.
Υπάρχει και δεύτερος ισολογισμός στην ελληνική οικονομία, ο οποίος δεν βαθμολογείται από κανέναν: του νοικοκυριού. Είναι εκείνος όπου κατοικούν οι άνθρωποι που πληρώνουν το πλεόνασμα. Στις δύο προηγούμενες αναλύσεις της σειράς (για το ΔΝΤ και την ελληνική οικονομία), η mywaypress.gr έδειξε ότι η ανθεκτικότητα διανέμεται σε όσους έχουν ήδη αξιοπιστία και ότι τα έξι ελληνικά δίχτυα ασφαλείας κρέμονται από το ίδιο καρφί, το πρωτογενές πλεόνασμα του κράτους. Το ερώτημα που απομένει είναι τι κρέμεται από το δικό τους καρφί: το πρωτογενές πλεόνασμα της οικογένειας.
Τι δείχνουν τα δεδομένα
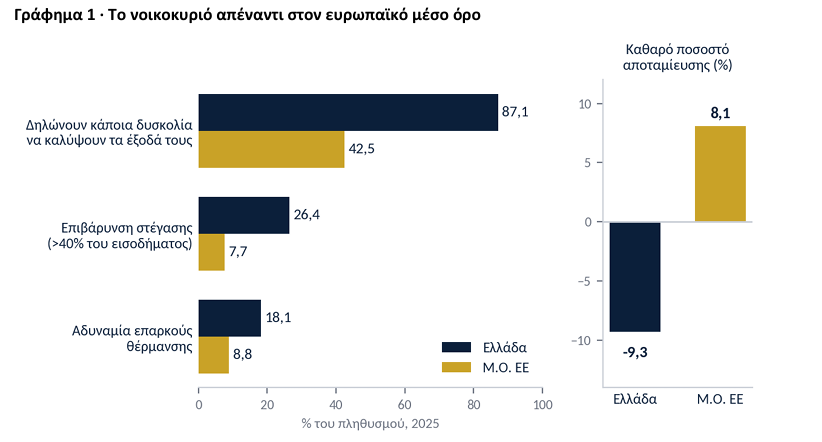 Πηγές: Eurostat, European Living Conditions 2026 και Housing in Europe 2025, όπως αναδημοσιεύονται από τον Τύπο (στοιχεία 2025)· OECD για το καθαρό ποσοστό αποταμίευσης (2024 ή 2025, Ελλάδα και μέσος όρος ΕΕ). Το «κάποια δυσκολία» περιλαμβάνει όσους δηλώνουν ότι καλύπτουν τα έξοδα με τουλάχιστον μικρή δυσκολία.
Τα νούμερα είναι σκληρά. Το 87,1% των κατοίκων δηλώνει ότι αντιμετωπίζει τουλάχιστον κάποια δυσκολία να καλύψει τα έξοδά του, έναντι 42,5% στην ΕΕ. Το 26,4% ζει σε νοικοκυριό όπου η στέγαση απορροφά πάνω από το 40% του διαθέσιμου εισοδήματος, έναντι 7,7% στην ΕΕ. Το 18,1% δεν μπορεί να θερμάνει επαρκώς το σπίτι του, έναντι 8,8%. Και το καθαρό ποσοστό αποταμίευσης των νοικοκυριών είναι −9,3%, έναντι +8,1% στην ΕΕ. Σε καθέναν από τους τέσσερις δείκτες, η Ελλάδα βρίσκεται στην τελευταία θέση της Ευρώπης, και στον τελευταίο είναι η μοναδική χώρα με αρνητικό πρόσημο.
Η πορεία είναι επίσης επίμονη. Σύμφωνα με στοιχεία της Eurostat, τα νοικοκυριά της χώρας κατέγραψαν αρνητική αποταμίευση σε κάθε τρίμηνο από τις αρχές του 2024 έως το πρώτο τρίμηνο του 2026. Στο πρώτο τρίμηνο του 2026 το πραγματικό διαθέσιμο εισόδημά τους μειώθηκε κατά 2,5% ενώ η κατανάλωση αυξήθηκε κατά 1,2%. Το διάμεσο διαθέσιμο εισόδημα, 13.612 μονάδες αγοραστικής δύναμης ανά κάτοικο το 2025, είναι από τα χαμηλότερα στην ΕΕ.
Η παράδοξη εικόνα: χαμηλό χρέος, εύθραυστο νοικοκυριό
Αν ένας οίκος αξιολόγησης κοιτούσε μόνο το χρέος των νοικοκυριών, θα έδινε καλή βαθμολογία. Το χρέος των νοικοκυριών ανέρχεται σε περίπου 38% του ΑΕΠ (τέταρτο τρίμηνο 2025, στοιχεία Eurostat όπως αναδημοσιεύονται), χαμηλό για ευρωπαϊκή οικονομία. Η ελληνική εμπειρία όμως δείχνει γιατί το χρέος δεν αρκεί. Ένα νοικοκυριό μπορεί να έχει λίγα χρέη και ταυτόχρονα να μην έχει περιθώριο: επειδή δεν έχει πρόσβαση σε πίστωση, επειδή ξόδεψε τις αποταμιεύσεις του, ή επειδή το εισόδημά του απορροφάται από τη στέγαση και την ενέργεια πριν φτάσει στις δόσεις.
Είναι η διαφορά μεταξύ ισολογισμού και ροής. Οι οίκοι το γνωρίζουν για τα κράτη: κρίνουν το χρέος, αλλά και το πρωτογενές πλεόνασμα, δηλαδή τη ροή που το εξυπηρετεί. Για το νοικοκυριό το αντίστοιχο μέγεθος δεν υπάρχει. Ο δείκτης που προτείνουμε το ονομάζει πρωτογενές πλεόνασμα του νοικοκυριού: το εισόδημα που απομένει μετά τα βασικά έξοδα, δηλαδή στέγαση, ενέργεια, τροφή και εξυπηρέτηση χρέους. Είναι το μέγεθος που κάνει τη διαφορά όταν έρθει ένας κραδασμός, από μια αύξηση επιτοκίων έως έναν λογαριασμό ρεύματος.
Οι δύο ισολογισμοί είναι συγκοινωνούντα δοχεία
Η σύνδεση δεν είναι μεταφορά. Είναι λογιστική ταυτότητα. Το ισοζύγιο τρεχουσών συναλλαγών μιας χώρας ισούται με το άθροισμα της καθαρής δανειοδοτικής θέσης του ιδιωτικού και του δημόσιου τομέα. Το ΔΝΤ υπολογίζει το ελληνικό έλλειμμα τρεχουσών συναλλαγών σε 5,7% του ΑΕΠ το 2025. Ο γενικός προϋπολογισμός είναι πλέον οριακά ή καθαρά πλεονασματικός. Αυτό σημαίνει ότι ο ιδιωτικός τομέας, νοικοκυριά και επιχειρήσεις μαζί, δανείζεται καθαρά από το εξωτερικό τουλάχιστον 5,7% του ΑΕΠ. Δεν χρειάζεται να αποδοθεί το σύνολο στα νοικοκυριά· η αρνητική αποταμίευσή τους είναι όμως μέρος του ίδιου λογαριασμού.
Με άλλα λόγια, η βελτίωση του δημόσιου ισολογισμού και η επιβάρυνση του ιδιωτικού δεν είναι δύο ανεξάρτητα φαινόμενα. Δεν αποδεικνύουν ότι το ένα προκαλεί το άλλο, αλλά δείχνουν ότι ένας δείκτης ανθεκτικότητας που κοιτά μόνο το κράτος βλέπει το μισό σύστημα. Και το μισό αυτό είναι εκείνο που έχει τα δίχτυα: τα έξι της προηγούμενης ανάλυσης προστατεύουν τον κρατικό ισολογισμό και όχι το νοικοκυριό.
Πώς θα δούλευε ο δείκτης
Οι οίκοι αξιολόγησης διαφέρουν στη λεπτομέρεια, αλλά μοιράζονται την ίδια λογική: μια βαθμίδα προκύπτει από λίγους πυλώνες, οι οποίοι μετριούνται με δημοσιευμένα κριτήρια, ανανεώνονται με σταθερό ημερολόγιο και συνοδεύονται από προοπτική, θετική, σταθερή ή αρνητική. Η S&P χρησιμοποιεί πέντε πυλώνες, η Moody’s και η Fitch τέσσερις, με κοινά στοιχεία την οικονομική βάση, τη δημοσιονομική και εξωτερική θέση και τους θεσμούς. Η ίδια αρχιτεκτονική μεταφέρεται στο νοικοκυριό.
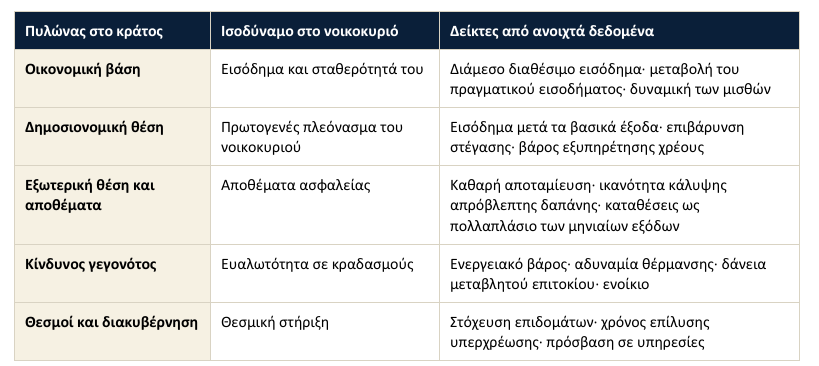
Οι τέσσερις πρώτοι πυλώνες μετρώνται σήμερα με στοιχεία Eurostat, ΕΛΣΤΑΤ και Τράπεζας της Ελλάδος. Ο πέμπτος χρειάζεται δείκτες που δεν έχουν ακόμη δημοσιευθεί συστηματικά. Η αντιστοίχιση είναι πρόταση της mywaypress.gr.
Δύο προσθήκες αξίζουν εξήγηση. Η πρώτη είναι η προοπτική: ο δείκτης δεν θα λέει μόνο πού βρίσκονται τα νοικοκυριά, αλλά και προς τα πού κινούνται. Το −2,5% του πραγματικού εισοδήματος στο πρώτο τρίμηνο του 2026 είναι πληροφορία προοπτικής, όχι στιγμιότυπο. Η δεύτερη είναι το τεστ αντοχής: όπως οι τράπεζες, το νοικοκυριό πρέπει να κριθεί σε σενάριο. Τι συμβαίνει στον λόγο εξυπηρέτησης αν το ενεργειακό κόστος ανέβει 20%; Αν το ενοίκιο αυξηθεί; Αν το εισόδημα μειωθεί; Στα δεδομένα που υπάρχουν, τα σενάρια αυτά μπορούν να τρέξουν με απλά μοντέλα.
Το νοικοκυριό δεν είναι μέσος όρος
Εδώ ο δείκτης αποκλίνει από τους οίκους, για έναν λόγο που τον κάνει δυσκολότερο και σημαντικότερο. Ένα κράτος είναι ένας οφειλέτης. Τα νοικοκυριά είναι εκατομμύρια, και ο μέσος όρος τους κρύβει περισσότερα από όσα δείχνει. Στα στοιχεία της ΕΛΣΤΑΤ για το 2023, το 88,9% των φτωχών και το 14,2% των μη φτωχών βρίσκονταν σε επιβάρυνση στέγασης. Το 81,9% των φτωχών δήλωνε αδυναμία να καλύψει μια απρόβλεπτη δαπάνη περίπου 480 ευρώ. Το ίδιο δήλωνε και το 34,6% των μη φτωχών.
Το δεύτερο νούμερο είναι το πιο ενδιαφέρον. Ένας στους τρεις μη φτωχούς Έλληνες δεν μπορεί να βρει ένα ποσό της τάξης των 480 ευρώ για μια έκτακτη ανάγκη. Η ανθεκτικότητα δηλαδή δεν χωρίζει μόνο τους φτωχούς από τους υπόλοιπους. Περνά μέσα από τη μεσαία τάξη. Γι’ αυτό ο δείκτης πρέπει να βαθμολογεί κατανομές και όχι μέσους όρους: πόσο μεγάλο μέρος του πληθυσμού βρίσκεται κάτω από ένα κατώφλι, ανά εισοδηματικό κλιμάκιο, ανά είδος κατοχής κατοικίας (ενοικιαστές, ιδιοκτήτες με δάνειο, ιδιοκτήτες χωρίς).
Το ίδιο ισχύει για τις γενιές. Οι νέοι Έλληνες φεύγουν από το πατρικό τους σπίτι κατά μέσο όρο στα 30,9 έτη, έναντι 26,3 στην ΕΕ. Κάθε νοικοκυριό που δεν σχηματίζεται λόγω κόστους στέγασης είναι ένα νοικοκυριό που δεν εμφανίζεται στα στατιστικά, άρα και ένα ρίσκο που δεν βαθμολογείται.
Τι δεν μπορεί να κάνει ο δείκτης
Οι περιορισμοί είναι πραγματικοί. Τα δεδομένα των ερευνών εισοδήματος και συνθηκών διαβίωσης είναι ετήσια και δημοσιεύονται με καθυστέρηση, οι δείκτες στέρησης βασίζονται σε αυτοαναφορά και η αποταμίευση σε εθνικούς λογαριασμούς δεν μετρά ό,τι έχει συσσωρευτεί. Ο ισολογισμός του νοικοκυριού έχει και περιουσιακή πλευρά: πολλοί Έλληνες είναι ιδιοκτήτες ακινήτων, και η αξία αυτή δεν φαίνεται σε δείκτες ροής. Ένας ολοκληρωμένος δείκτης θα χρειαστεί έναν πυλώνα περιουσίας, με στοιχεία από την έρευνα της ΕΚΤ για τον πλούτο των νοικοκυριών.
Υπάρχει και ένας κίνδυνος που έχει σημασία να ονομαστεί. Ένας δείκτης ανθεκτικότητας νοικοκυριών δεν πρέπει να γίνει πιστωτική βαθμολογία οικογενειών. Θα μετρά πληθυσμούς, όχι πρόσωπα, και η μεθοδολογία του θα είναι δημόσια, ώστε να μη χρησιμοποιηθεί ως εργαλείο αποκλεισμού από πίστωση. Ο στόχος είναι να δώσει στη δημόσια συζήτηση το ίδιο εργαλείο που έχει το κράτος: έναν αριθμό, με βαθμίδα και προοπτική, που δεν μπορεί να αγνοηθεί.
Τι κρατάμε
Οι οίκοι αξιολόγησης δεν κρίνουν αν μια χώρα είναι δίκαιη ή ευτυχισμένη. Κρίνουν αν μπορεί να πληρώσει. Είναι ένα στενό, χρήσιμο ερώτημα, και η απάντησή του έχει βελτιωθεί θεαματικά για την Ελλάδα. Το ερώτημα που λείπει είναι το συμπληρωματικό: ποιος πληρώνει το κόστος της ικανότητας αυτής και τι του απομένει. Όσο ο δεύτερος ισολογισμός μένει αμέτρητος, η «ανθεκτικότητα» θα σημαίνει ανθεκτικότητα του κράτους, και η πολιτική συζήτηση θα αναγκάζεται να επικαλείται συναισθήματα εκεί που θα μπορούσε να επικαλείται αριθμούς.
Η μεγάλη εικόνα
Η γενιά ως μονάδα μέτρησης
Οι νέοι Έλληνες φεύγουν από το πατρικό τους στα 30,9 έτη, έναντι 26,3 στην ΕΕ. Ένα νοικοκυριό που δεν σχηματίζεται λόγω κόστους δεν εμφανίζεται σε κανέναν δείκτη ανθεκτικότητας, και δεν υπολογίζεται ούτε στον ισολογισμό του κράτους.
Ο δείκτης θα είχε μεγαλύτερη αξία αν χώριζε τα δεδομένα ανά γενιά και όχι μόνο ανά εισόδημα. Το ερώτημα «πόσο ανθεκτικό είναι το νοικοκυριό;» γίνεται τότε «ποια γενιά αναβάλλει τι;»: στέγαση, οικογένεια, αποταμίευση.
Πηγές και όρια
Δείκτες νοικοκυριών: Eurostat, European Living Conditions 2026 (δυσκολία κάλυψης εξόδων 87,1% έναντι 42,5%, αδυναμία θέρμανσης 18,1% έναντι 8,8%, διάμεσο εισόδημα 13.612 ΜΑΔ) και Housing in Europe 2025 (επιβάρυνση στέγασης 26,4% έναντι 7,7%· μέσος όρος αποχώρησης νέων από το πατρικό 30,9 έναντι 26,3 έτη), όπως αναδημοσιεύονται από τον Τύπο· OECD για το καθαρό ποσοστό αποταμίευσης (−9,3% έναντι 8,1%)· Eurostat για τη διαδοχική αρνητική αποταμίευση και την πορεία του πραγματικού διαθέσιμου εισοδήματος στο α΄ τρίμηνο 2026.
Κατανομή: ΕΛΣΤΑΤ, Έρευνα Εισοδήματος και Συνθηκών Διαβίωσης 2024 (εισοδήματα 2023), Απρίλιος 2025.
Δημόσιος ισολογισμός και ισοζύγιο: ΔΝΤ, Δήλωση Συμπερασμάτων Αποστολής Άρθρου IV (24/3/2026)· ημερολόγιο αξιολογήσεων S&P και Fitch από δημοσιεύματα (Αύγουστος 2026).
Όρια: Η διατύπωση του ισοζυγίου είναι λογιστική ταυτότητα και δεν αποδίδει αιτιότητα. Η αρχιτεκτονική πυλώνων και οι σταθμίσεις του δείκτη είναι πρόταση της mywaypress.gr και όχι υφιστάμενη μεθοδολογία οίκου.
Συντακτική σημείωση & πολιτική AI: Κάθε δημοσιευμένο άρθρο στο mywaypress.gr αποτελεί προϊόν ουσιαστικού συντακτικού ελέγχου και ανθρώπινης επιμέλειας, η οποία φέρει την αποκλειστική συντακτική ευθύνη του περιεχομένου (EU AI Act, Art. 50.4). Τηρούμε πλήρως τους κανόνες διαφάνειας και τις εκάστοτε οδηγίες των Εθνικών Αρχών Εποπτείας της Αγοράς.
Φωτογραφία / Εικονογράφηση: Δημιουργήθηκε με χρήση Τεχνητής Νοημοσύνης (AI Generated Image).
Ανάλυση και σύνθεση: mywaypress.gr
© 2026 mywaypress.gr — Από το τι συμβαίνει στο τι σημαίνει