Οι οίκοι πιστοποιούν την ικανότητα του κράτους να πληρώνει, όχι την οικονομία που θα το στηρίζει
Ένα δημοσιονομικό πλεόνασμα μπορεί να αποφασιστεί. Η παραγωγικότητα όχι.
Η Moody’s ανοίγει την πόρτα σε νέα αναβάθμιση και η Scope ανεβάζει την Ελλάδα σε BBB+. Τι πιστοποιούν πραγματικά οι οίκοι — και τι αφήνουν εκτός βαθμολογίας
Μια πιστοληπτική βαθμίδα είναι πίστωση εμπιστοσύνης από ανθρώπους που δανείζουν. Δεν είναι διάγνωση για την ευημερία ούτε ετυμηγορία για το αν οι πολίτες ζουν καλύτερα
Ανάλυση της mywaypress.gr | Ανάγνωση: 11 λεπτά
Το κράτος αναβαθμίστηκε. Η οικονομία δεν έχει κριθεί ακόμη.
Οι δύο αποφάσεις της Παρασκευής — η Moody’s άλλαξε σε θετική την προοπτική του Baa3 και η Scope ανέβασε την Ελλάδα σε BBB+ — διαβάζονται συνήθως ως ένα ακόμη βήμα στη διαδρομή της χώρας μετά την κρίση. Όταν διαβαστούν προσεκτικά, λένε κάτι πιο ακριβές και πιο άβολο: οι πιστωτές έχουν πειστεί ότι το ελληνικό κράτος θα πληρώνει. Δεν έχουν πειστεί ακόμη ότι η ελληνική οικονομία θα πληρώνεται — ότι δηλαδή η άνοδος των επενδύσεων θα γίνει διατηρήσιμη παραγωγικότητα, εξαγωγική ισχύς και εθνική αποταμίευση.
Η διαφορά δεν είναι λεπτομέρεια. Είναι ο άξονας γύρω από τον οποίο θα κριθεί η επόμενη αναβάθμιση και, πιο ουσιαστικά, η επόμενη πολιτική περίοδος.
Το κρίσιμο
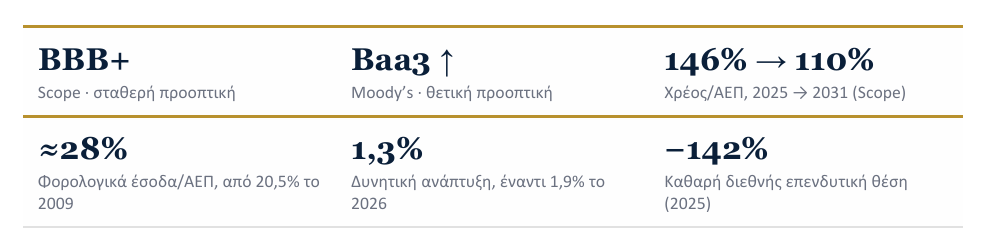
-Οι βαθμίδες: BBB+ από τη Scope (σταθερή προοπτική), Baa3 με θετική προοπτική από τη Moody’s. Οι S&P και Fitch βρίσκονται στο BBB. Οι τέσσερις οίκοι απέχουν πλέον δύο βαθμίδες μεταξύ τους.
-Τι βαθμολογείται: η ικανότητα του κράτους να εξυπηρετεί το χρέος του — όχι η ευημερία της οικονομίας ή των νοικοκυριών.
-Πάτωμα, όχι οροφή: στη λίστα της Scope για νέα αναβάθμιση, η ανάπτυξη και η εξωτερική θέση προηγούνται των δημόσιων οικονομικών.
-Το ευρώ μέσα στη βαθμολογία: μία βαθμίδα του BBB+ προέρχεται από την προσαρμογή για το αποθεματικό νόμισμα. Χωρίς αυτήν, το μοντέλο της Scope δίνει «bbb».
-Το τίμημα: φορολογικά έσοδα 28% του ΑΕΠ (από 20,5% το 2009), πληθωρισμός 3,8% το 2026 και νοικοκυριά με αρνητική αποταμίευση.
1 · Δύο οίκοι, δύο στιγμές της ίδιας ιστορίας
Οι δύο οίκοι δεν βρίσκονται στο ίδιο σημείο, και η απόσταση αυτή είναι η πρώτη πληροφορία. Η Scope έχει ήδη κάνει το βήμα: από το BBB του 2024 έφτασε στο BBB+ και ταυτόχρονα έβαλε σταθερή προοπτική, εκτιμώντας ότι οι κίνδυνοι για τους επόμενους δώδεκα έως δεκαοκτώ μήνες είναι ισορροπημένοι. Με απλά λόγια, εισέπραξε την πρόοδο και δεν υπόσχεται σύντομα νέα. Η Moody’s κρατά τη βαθμίδα — Baa3, δηλαδή BBB− στη σκάλα των άλλων οίκων — και αλλάζει την προοπτική σε θετική: δηλώνει ότι το επόμενο βήμα πλησιάζει, χωρίς να το κάνει.
Η διατύπωση της Moody’s αξίζει προσοχή. Μιλά για εμπιστοσύνη «αυξανόμενη, αν και όχι ακόμη διασφαλισμένη» ότι τα πρόσφατα δημοσιονομικά κέρδη θα διαρκέσουν. Είναι η γλώσσα ενός πιστωτή που δίνει προθεσμία, όχι βραβείο.
Διάγραμμα 1 — Η σκάλα των οίκων, Σεπτέμβριος 2026
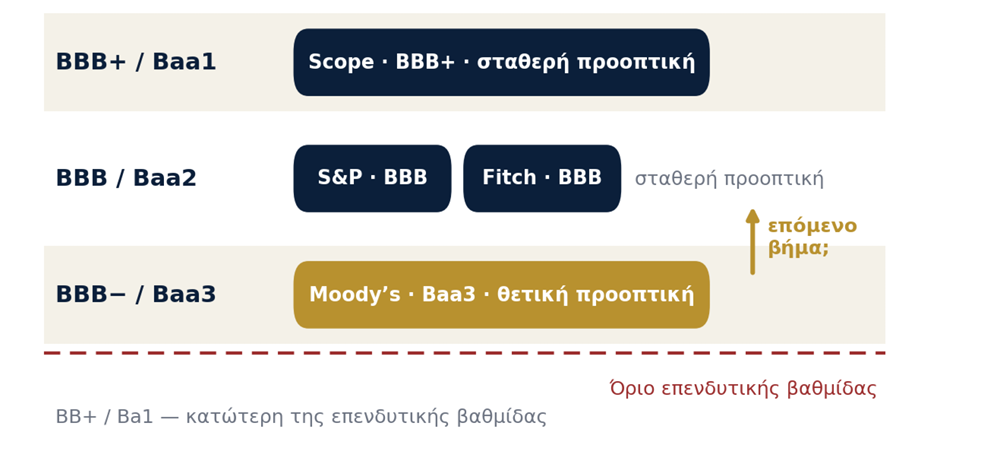
Πηγή: ανακοινώσεις Scope και Moody’s· S&P και Fitch σύμφωνα με δημοσιεύματα της ημέρας. Δεν περιλαμβάνεται η DBRS Morningstar. Επεξεργασία: mywaypress.gr.
Το πιο διαφωτιστικό σημείο της ανακοίνωσης της Scope βρίσκεται όμως στη σειρά με την οποία απαριθμεί τα σενάρια. Για νέα αναβάθμιση, πρώτη έρχεται η διαρθρωτική ενίσχυση του αναπτυξιακού δυναμικού, δεύτερη η διατηρήσιμη βελτίωση της εξωτερικής θέσης και τρίτη — τελευταία — η περαιτέρω βελτίωση των δημοσιονομικών μεγεθών. Για υποβάθμιση, η σειρά αντιστρέφεται: πρώτα η ουσιαστική δημοσιονομική επιδείνωση, ύστερα η αποδυνάμωση της ανάπτυξης και της εξωτερικής θέσης.
Η ανάγνωση είναι σχεδόν αυτονόητη και όμως σπάνια λέγεται: το δημοσιονομικό έχει πάψει να είναι η οροφή της βαθμολογίας και έχει γίνει το πάτωμά της. Η πειθαρχία στα πλεονάσματα προστατεύει από την πτώση· δεν αρκεί πια για την άνοδο. Η ανάβαση απαιτεί αυτό που το κράτος, με τα δικά του εργαλεία, δεν μπορεί να παραγάγει: παραγωγικότητα και εξωτερική ισορροπία.
2 · Η ανατομία ενός BBB+
Η μεθοδολογία της Scope επιτρέπει να δει κανείς από τι αποτελείται μια βαθμολογία. Το ποσοτικό μοντέλο (SQM) δίνει για την Ελλάδα ενδεικτική αξιολόγηση «bbb». Προστίθεται μία βαθμίδα λόγω της προσαρμογής για το αποθεματικό νόμισμα — στην περίπτωση της Ελλάδας, το ευρώ — και προκύπτει «bbb+». Η ποιοτική κάρτα (QS), που θα μπορούσε να μετακινήσει το αποτέλεσμα έως και τρεις βαθμίδες, δεν το αλλάζει: τα πλεονεκτήματα και οι αδυναμίες της χώρας εξισορροπούνται.
Διάγραμμα 2 — Από το μοντέλο στη βαθμολογία
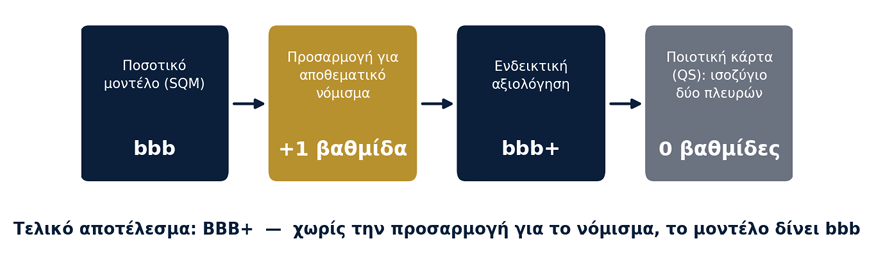
Πηγή: μεθοδολογική περιγραφή της Scope στην ανακοίνωση. Επεξεργασία: mywaypress.gr.
Δύο συμπεράσματα προκύπτουν. Το πρώτο είναι ότι μία βαθμίδα του BBB+ δεν κατακτήθηκε στην Αθήνα· προκύπτει από την ιδιότητα του μέλους της ευρωζώνης. Αυτό δεν μειώνει την αξία της αναβάθμισης — η παραμονή στο ευρώ είναι επίσης αποτέλεσμα επιλογών — αλλά υπενθυμίζει ότι η αξιοπιστία της χώρας είναι εν μέρει δανεική. Το «bbb» του μοντέλου χωρίς την προσαρμογή συμπίπτει, ως επίπεδο, με την προηγούμενη βαθμολογία: σύμπτωση που δεν πρέπει να υπερερμηνευθεί, αλλά αξίζει να σημειωθεί.
Το δεύτερο συμπέρασμα αφορά την ποιοτική κάρτα. Η Scope εντοπίζει τέσσερα συγκριτικά πλεονεκτήματα και τέσσερις αδυναμίες. Όταν τις ομαδοποιήσει κανείς, εμφανίζεται ένα μοτίβο που η ανακοίνωση δεν διατυπώνει ρητά: τα πλεονεκτήματα είναι κατασκευές του κράτους και των θεσμών· οι αδυναμίες είναι ιδιότητες της οικονομίας και του φυσικού περιβάλλοντος της χώρας.
Πίνακας 1 — Η ποιοτική κάρτα της Scope
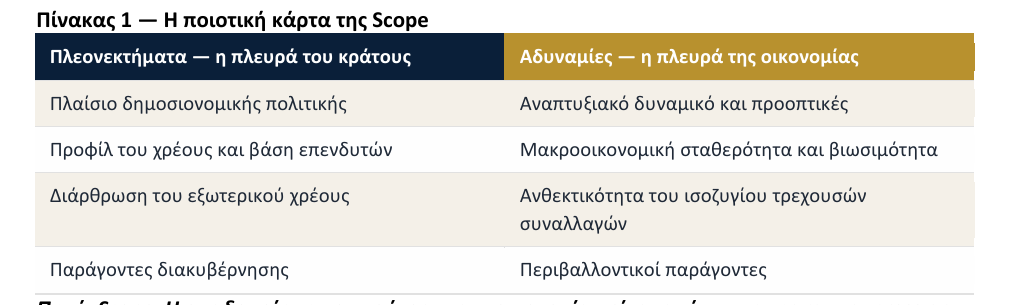
Πηγή: Scope. Η ομαδοποίηση σε «κράτος» και «οικονομία» είναι ανάγνωση της mywaypress.gr.
Ένα δημοσιονομικό πλεόνασμα μπορεί να αποφασιστεί. Η παραγωγικότητα όχι.
3 · Το χρέος πέφτει — αλλά πόσο από την πτώση είναι ταμειακή κίνηση;
Ο λόγος του δημόσιου χρέους προς το ΑΕΠ υποχωρεί από 146,1% το 2025 σε περίπου 136% το 2026 και, κατά τη Scope, σε περίπου 110% έως το 2031. Η πορεία είναι πραγματική και εντυπωσιακή. Δύο λεπτομέρειες όμως αλλάζουν την εικόνα της ταχύτητας. Πρώτον, η πτώση δεν είναι ομοιόμορφη: περίπου δέκα μονάδες το 2026 και, ως το 2031, περίπου 5,2 μονάδες τον χρόνο κατά μέσο όρο. Η ίδια η Scope προειδοποιεί ότι ο ρυθμός θα επιβραδυνθεί, καθώς θα μετριάζεται η ονομαστική ανάπτυξη, θα ομαλοποιείται το κόστος δανεισμού και θα αυξάνονται οι πιέσεις από τη γήρανση του πληθυσμού.
Διάγραμμα 3 — Η πορεία του δημόσιου χρέους, % του ΑΕΠ
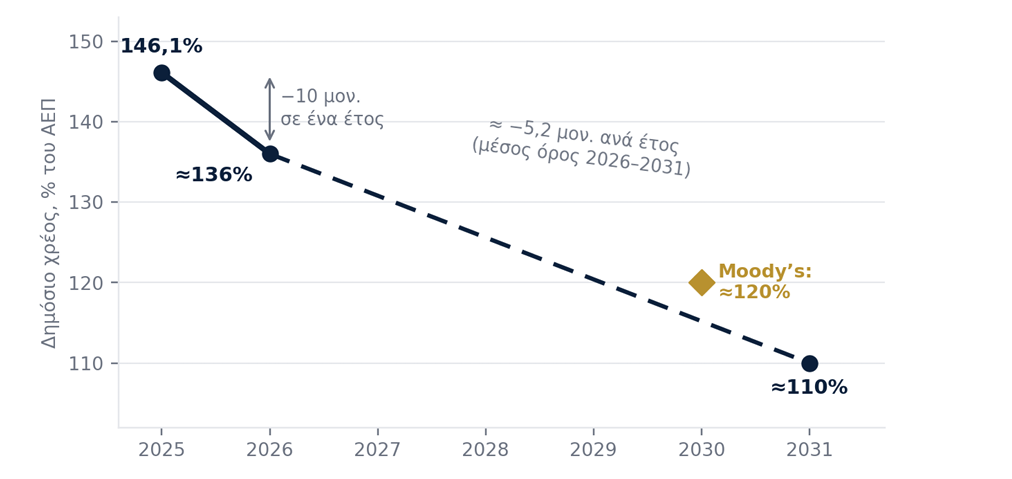
Πηγή: Scope (2025, 2026, 2031)· Moody’s (2030). Η διακεκομμένη γραμμή είναι ευθεία παρεμβολή της mywaypress.gr, καθώς η Scope προβλέπει επιβράδυνση.
Δεύτερον, ένα μέρος της πτώσης είναι λογιστική κίνηση. Σύμφωνα με τη Moody’s, η κυβέρνηση προπλήρωσε 5,3 δισ. ευρώ δανείων της κρίσης στα τέλη του 2025 και σχεδιάζει άλλα 13 δισ. έως το τέλος του 2026. Με ΑΕΠ γύρω στα 240 δισ. ευρώ — τάξη μεγέθους που προκύπτει από τα στοιχεία της Scope, όπου τα 31 δισ. ταμειακών διαθεσίμων αντιστοιχούν στο 13% — τα ποσά αυτά ισοδυναμούν με περίπου επτά έως οκτώ μονάδες του ΑΕΠ σε δύο χρόνια. Αν, όπως είναι εύλογο, χρηματοδοτούνται από τα διαθέσιμα του Δημοσίου, μειώνουν το ακαθάριστο χρέος χωρίς να μειώνουν κατά το ίδιο ποσό το καθαρό βάρος — και ταυτόχρονα καταναλώνουν το «μαξιλάρι» που η ίδια η Scope αναφέρει ως πλεονέκτημα. Δεν πρόκειται για σφάλμα: η πρόωρη αποπληρωμή εξοικονομεί τόκους και αποτελεί, όπως σημειώνει η Moody’s, ένδειξη δέσμευσης. Σημαίνει όμως ότι η ταχύτητα του δείκτη υπερεκτιμά την ταχύτητα της υποκείμενης βελτίωσης.
Στον παρονομαστή, εξάλλου, εργάζεται ο πληθωρισμός. Η Scope προβλέπει 3,8% το 2026 και αναγνωρίζει ρητά ότι η συνεχιζόμενη αύξηση του ονομαστικού ΑΕΠ στηρίζει τη μείωση του χρέους. Ο πληθωρισμός είναι, με άλλα λόγια, ο αθόρυβος συνεργάτης της αποκλιμάκωσης — και το κόστος του δεν το επωμίζεται το Δημόσιο, αλλά τα νοικοκυριά.
Οι δύο οίκοι διαφωνούν, τέλος, όχι για την κατεύθυνση αλλά για την ταχύτητα. Η Moody’s βλέπει το χρέος περίπου στο 120% του ΑΕΠ το 2030· η Scope το φέρνει στο 110% το 2031, δηλαδή —σε ευθεία γραμμή— κοντά στο 115% το 2030. Η απόσταση των πέντε μονάδων αντιστοιχεί, με τα σημερινά μεγέθη, σε περίπου 12 δισ. ευρώ: το εύρος αβεβαιότητας που κουβαλά κάθε πρόβλεψη για μια οικονομία με τόσο υψηλό χρέος.
Η βιωσιμότητα του χρέους δεν στηρίζεται πάντως μόνο στο ύψος του, αλλά στη μορφή του. Περίπου το 70% οφείλεται σε επίσημους πιστωτές με ευνοϊκούς όρους, η σταθμισμένη μέση διάρκεια είναι 18,3 έτη, οι ακαθάριστες χρηματοδοτικές ανάγκες μένουν με άνεση κάτω από το 10% του ΑΕΠ και οι τόκοι απορροφούν κατά μέσο όρο 6,8% των κρατικών εσόδων. Η Scope θεωρεί ότι η εικόνα αυτή συγκρίνεται ευνοϊκά με χώρες που έχουν σημαντικά χαμηλότερο χρέος. Ισχύει — και είναι υπενθύμιση της προέλευσής της: η ευνοϊκή διάρθρωση είναι κληρονομιά των προγραμμάτων διάσωσης. Κάθε προπληρωμή δανείου του επίσημου τομέα μειώνει, όλα τα άλλα ίσα, το μερίδιο του πιο ευνοϊκού χρέους στο σύνολο και αυξάνει το βάρος της αγοράς στη διάρθρωση που σήμερα επαινείται.
4 · Το τίμημα της αξιοπιστίας
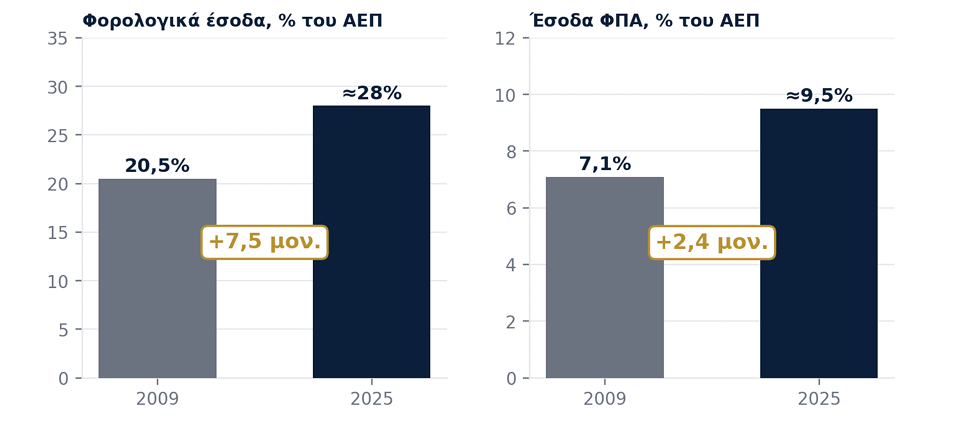
Η Scope αποδίδει την ενίσχυση του πιστωτικού προφίλ, μεταξύ άλλων, στην ικανότητα της κυβέρνησης να παράγει έσοδα. Τα στοιχεία δείχνουν πόσο ριζική είναι η αλλαγή: ο λόγος των φορολογικών εσόδων προς το ΑΕΠ ανέβηκε από 20,5% το 2009 σε περίπου 28% το 2025, και τα έσοδα από τον ΦΠΑ από 7,1% σε περίπου 9,5%. Η ψηφιοποίηση και η ενίσχυση της φορολογικής διοίκησης είναι πραγματικά επιτεύγματα, και η άνοδος της συμμόρφωσης δικαιώνει όσους πάντα πλήρωναν.
Διάγραμμα 4 — Η φορολογική επιβάρυνση, 2009 έναντι 2025
Πηγή: Scope. Επεξεργασία: mywaypress.gr.
Κάθε επίτευγμα έχει όμως και δεύτερη όψη. Από τις 7,5 μονάδες του ΑΕΠ που προστέθηκαν στη φορολογική επιβάρυνση, οι 2,4 —περίπου το ένα τρίτο, αν οι δείκτες ορίζονται με τον ίδιο τρόπο— είναι ΦΠΑ, φόρος που βαρύνει αναλογικά περισσότερο τα χαμηλά εισοδήματα. Η mywaypress.gr έχει ήδη καταγράψει, με στοιχεία του ΟΟΣΑ, τη βαρύτητα των έμμεσων φόρων και των εισφορών στο ελληνικό φορολογικό μείγμα. Η ανακοίνωση της Scope προσθέτει την οπτική του πιστωτή: ένα κράτος που εισπράττει περισσότερο είναι ένα κράτος που πληρώνει με μεγαλύτερη βεβαιότητα.
Η ασυμμετρία γίνεται πιο έντονη με μια σύγκριση που οι ανακοινώσεις δεν κάνουν. Το κράτος διαθέτει ταμειακό απόθεμα 31 δισ. ευρώ, το 13% του ΑΕΠ, ως προστασία από τις διακυμάνσεις των αγορών. Τα νοικοκυριά έχουν, σύμφωνα με τα στοιχεία του ΟΟΣΑ που είχε παρουσιάσει η mywaypress.gr, αρνητικό ποσοστό αποταμίευσης — περίπου −9%, το χαμηλότερο στην Ευρώπη. Η χώρα έχει μαξιλάρι, αλλά το έχει μόνο στον δημόσιο τομέα.
Ακόμη και η πολιτική ευελιξία που αναγνωρίζει η Scope είναι μικρή. Το πρωτογενές πλεόνασμα αναμένεται να υποχωρήσει από 4,1% το 2026 σε 3,7% το 2027, λόγω υψηλότερων συνταξιοδοτικών δαπανών και προσωρινών μέτρων στήριξης για την ενέργεια: 0,4 μονάδες του ΑΕΠ, περίπου ένα δισ. ευρώ. Αυτό είναι το περιθώριο κοινωνικής πολιτικής που χωρά μέσα στη βαθμολογία, και η Scope το περιγράφει ως «ελεγχόμενη δημοσιονομική επέκταση».
5 · Ένας ρυθμός που δεν είναι ακόμη δικός μας
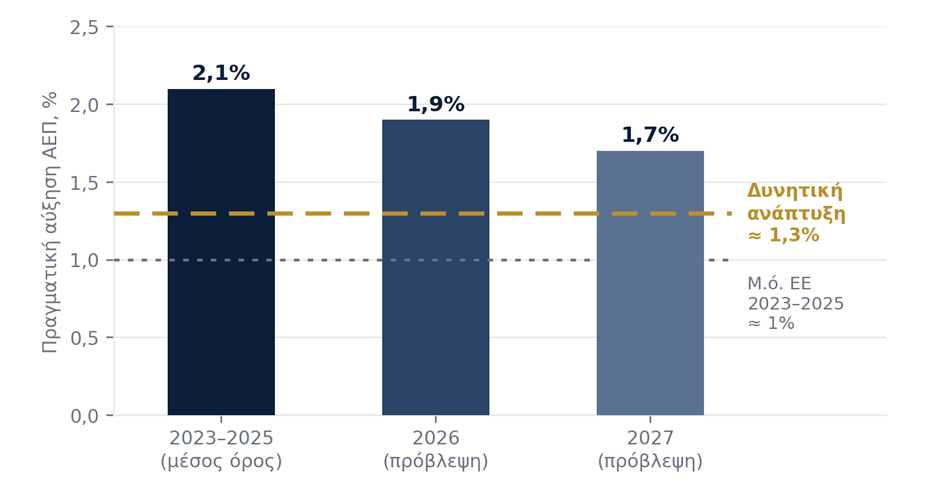
Η ελληνική οικονομία αναπτύχθηκε κατά μέσο όρο 2,1% την περίοδο 2023-2025, περίπου διπλάσια από τον μέσο όρο της ΕΕ, και η Scope προβλέπει 1,9% φέτος και 1,7% το 2027. Την ίδια στιγμή εκτιμά τον δυνητικό ρυθμό ανάπτυξης — αυτόν που η οικονομία μπορεί να διατηρεί χωρίς πιέσεις — στο 1,3%. Με άλλα λόγια, η οικονομία κινείται ταχύτερα από όσο της επιτρέπει σήμερα η δομή της, και η διαφορά χρηματοδοτείται από παράγοντες με ημερομηνία λήξης: την εγχώρια ζήτηση, τις τουριστικές εισπράξεις και τα ευρωπαϊκά κονδύλια.
Διάγραμμα 5 — Ανάπτυξη έναντι δυνητικής ανάπτυξης
Πηγή: Scope. Επεξεργασία: mywaypress.gr.
Η ημερομηνία αυτή έχει όνομα: Ταμείο Ανάκαμψης. Έως τον Ιούνιο του 2026 η Ελλάδα είχε εισπράξει 24,6 δισ. ευρώ, σχεδόν το 70% των διαθέσιμων πόρων, ποσοστό που η Scope διαβάζει ως ένδειξη ισχυρής ικανότητας υλοποίησης. Η απορρόφηση όμως μετρά εισροή χρημάτων, όχι απόδοση έργων. Όπως έχει επισημάνει η σειρά της mywaypress.gr για το ΤΑΑ, με το πέρας του προγράμματος η δημόσια επένδυση αντιμετωπίζει ένα κενό της τάξης των 6 δισ. ευρώ. Και η ίδια η Scope παραδέχεται την αβεβαιότητα που μετρά: δεν είναι ακόμη σαφές αν η αύξηση των επενδύσεων θα μετατραπεί σε διατηρήσιμη παραγωγικότητα, σε δραστηριότητα υψηλότερης προστιθέμενης αξίας και σε μεγαλύτερη εξαγωγική ανταγωνιστικότητα.
Η επενδυτική άνοδος είναι πάντως πραγματική. Κατά τη Moody’s, ο λόγος επενδύσεων προς ΑΕΠ ανέβηκε από περίπου 11% σε περίπου 16% το 2024, με τον ιδιωτικό τομέα να έχει τον κύριο λόγο. Είναι το καλύτερο νέο των τελευταίων ετών. Έχει όμως και λογιστικό αντίβαρο: μια οικονομία που επενδύει περισσότερο χωρίς να αποταμιεύει περισσότερο χρειάζεται κεφάλαιο από το εξωτερικό.
6 · Η εξωτερική θέση: ο αδύναμος κρίκος
Εδώ η αφήγηση της επιτυχίας συναντά τη δυσκολότερη αριθμητική. Η Scope προβλέπει ελλείμματα τρεχουσών συναλλαγών γύρω στο 5%-6% του ΑΕΠ μεσοπρόθεσμα, με αιτίες τις διαρθρωτικά χαμηλές εγχώριες αποταμιεύσεις, τη ζήτηση για εισαγωγές που συνδέονται με επενδύσεις και την εξάρτηση από εισαγόμενη ενέργεια. Η καθαρή διεθνής επενδυτική θέση βρισκόταν στο −142% του ΑΕΠ το 2025, από τις ασθενέστερες της ευρωζώνης.
Το μέγεθος αυτό είναι της ίδιας τάξης με το δημόσιο χρέος (146%). Τα δύο δεν ταυτίζονται — η καθαρή διεθνής επενδυτική θέση μετρά όλες τις εξωτερικές απαιτήσεις και υποχρεώσεις της οικονομίας — αλλά η εγγύτητα δεν είναι τυχαία, αφού μεγάλο μέρος του χρέους οφείλεται σε επίσημους πιστωτές εκτός χώρας. Το ενδιαφέρον είναι τι προσθέτει η οικονομία πάνω σε αυτή τη βάση.
Ένα έλλειμμα 5%-6% του ΑΕΠ πρέπει να χρηματοδοτηθεί: με δανεισμό ή με πώληση περιουσιακών στοιχείων στο εξωτερικό, δηλαδή με ξένες επενδύσεις. Το ίδιο κεφάλαιο που η Ελλάδα προσελκύει ως επιτυχία — η Scope αναφέρει την αύξηση των άμεσων ξένων επενδύσεων ως θετικό παράγοντα — καταγράφεται στο ισοζύγιο ως αύξηση εξωτερικών υποχρεώσεων. Δεν είναι ελάττωμα· είναι η λογιστική του μοντέλου. Το ερώτημα είναι αν οι επενδύσεις αυτές θα δημιουργήσουν εξαγωγική δυναμικότητα ικανή να πληρώσει, στο μέλλον, κέρδη και τόκους — ή αν θα δημιουργήσουν κυρίως εγχώρια ζήτηση και εισαγωγές.
7 · Η κλιματική εξίσωση της ανάπτυξης
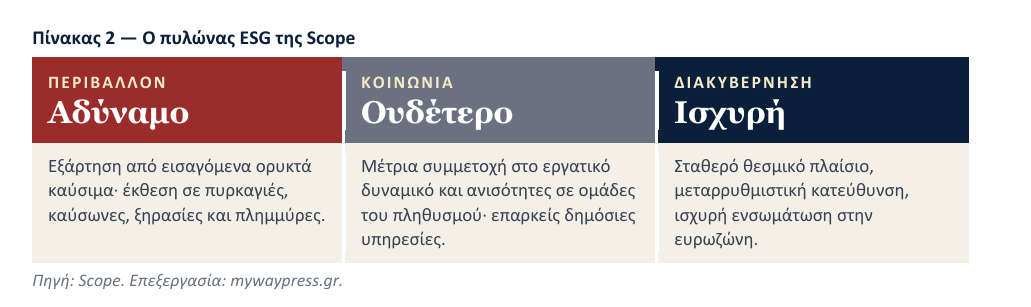
Η Scope δίνει στον πυλώνα ESG στάθμιση 20% τόσο στο ποσοτικό μοντέλο όσο και στην ποιοτική κάρτα. Το αποτέλεσμα δεν είναι ομοιόμορφο: ισχυρή διακυβέρνηση, ουδέτερα κοινωνικά μεγέθη, αδύναμοι περιβαλλοντικοί παράγοντες.
Πίνακας 2 — Ο πυλώνας ESG της Scope
Πηγή: Scope. Επεξεργασία: mywaypress.gr.
Οι φυσικοί κίνδυνοι που απαριθμεί η Scope — πυρκαγιές, καύσωνες, ξηρασίες, πλημμύρες — στοχεύουν τις υποδομές, τον τουρισμό, τη γεωργία και τη μακροπρόθεσμη ανθεκτικότητα της οικονομίας. Ο τουρισμός όμως είναι ταυτόχρονα ένας από τους κινητήρες της ανάπτυξης που περιγράφει η ίδια ανακοίνωση: η χώρα εκτίθεται στον κλιματικό κίνδυνο ακριβώς εκεί όπου παράγει μεγάλο μέρος της ανάπτυξής της. Και η εξάρτηση από εισαγόμενο πετρέλαιο και φυσικό αέριο είναι ταυτόχρονα δαπάνη στο ισοζύγιο, ζήτημα ενεργειακής ασφάλειας και κίνδυνος μετάβασης — τρεις λογαριασμοί για την ίδια ανάγκη. Οι επενδύσεις σε εγχώρια καθαρή παραγωγή και σε δίκτυα είναι από τις λίγες που απαντούν και στους τρεις.
8 · Πολιτική συνέχεια με εξωτερική εγγύηση
Η Scope προεξοφλεί ευρεία συνέχεια της πολιτικής και μετά τις εκλογές του 2027, παρότι σημειώνει ότι οι δημοσκοπήσεις υποδηλώνουν δυσκολότερο σχηματισμό κυβέρνησης. Οι λόγοι που επικαλείται είναι η αξιοπιστία που δημιούργησαν οι επιδόσεις των τελευταίων ετών, η ευρεία συναίνεση σε βασικές δημοσιονομικές και οικονομικές προτεραιότητες και — το σημείο που αξίζει να διαβαστεί αργά — η συνεχιζόμενη εφαρμογή των προγραμμάτων της ΕΕ και το δημοσιονομικό πλαίσιο της Ένωσης.
Η βεβαιότητα για τη συνέχεια στηρίζεται, δηλαδή, και σε εξωτερικές αγκυρώσεις: ευρωπαϊκούς κανόνες, ευρωπαϊκά κονδύλια, ευρωπαϊκή ενσωμάτωση. Και η βαθμολόγηση της διακυβέρνησης ως «ισχυρής» επικαλείται ρητά την ισχυρή θεσμική ενσωμάτωση της χώρας στην ευρωζώνη. Είναι ένα θεσμικό κεφάλαιο που η Ελλάδα δεν παρήγαγε αποκλειστικά η ίδια — και που, όπως έχει υποστηρίξει η mywaypress.gr, αντέχει περισσότερο όταν είναι εξωτερικά αγκυρωμένο.
Η συναίνεση αφορά όμως τα αθροίσματα — πλεονάσματα, χρέος, στόχους — όχι τη διανομή. Σε μια πιο κατακερματισμένη βουλή, ο συμβιβασμός θα γίνεται στο μοναδικό νόμισμα που δεν καθορίζουν οι κανόνες: ποιος ωφελείται από το περιθώριο των 0,4 μονάδων, ποιος πληρώνει τον ΦΠΑ, ποιος επωφελείται από τα μέτρα για την ενέργεια. Ο πραγματικός κίνδυνος για την επόμενη αναβάθμιση δεν είναι η ανατροπή της δημοσιονομικής πολιτικής, που είναι θωρακισμένη. Είναι η αδράνεια στα ζητήματα που κανένας κανόνας δεν επιβάλλει: παραγωγικότητα, αγορά εργασίας, δικαιοσύνη.
9 · Τι σημαίνει — και τι όχι
Μια πιστοληπτική βαθμίδα είναι, τελικά, πίστωση εμπιστοσύνης από ανθρώπους που δανείζουν. Δεν είναι διάγνωση για την ευημερία ούτε ετυμηγορία για το αν οι πολίτες ζουν καλύτερα. Η Scope το λέει με τον δικό της τρόπο, όταν κατατάσσει την ανάπτυξη και την εξωτερική θέση στις αδυναμίες και το πλαίσιο δημοσιονομικής πολιτικής στα πλεονεκτήματα. Το ζητούμενο για τη δημόσια συζήτηση είναι να μη συγχέεται το ένα με το άλλο.
Τρία τεστ θα δείξουν τα επόμενα χρόνια αν η πίστωση γίνεται κεφάλαιο. Το πρώτο είναι η παραγωγικότητα: αν οι επενδύσεις εμφανιστούν ως υψηλότερη προστιθέμενη αξία και όχι μόνο ως περισσότερο κεφάλαιο. Το δεύτερο είναι η αποταμίευση: αν το ελληνικό νοικοκυριό και η ελληνική επιχείρηση αποκτήσουν δικό τους μαξιλάρι, ώστε η εξωτερική θέση να μη στηρίζεται αποκλειστικά στο ξένο κεφάλαιο. Το τρίτο είναι η διανομή: πώς θα μοιραστεί το δημοσιονομικό περιθώριο σε μια πολιτική περίοδο όπου η αριθμητική θα το κρατά στενό.
Το κράτος πέρασε τις εξετάσεις του. Η οικονομία δεν έχει ακόμη δώσει τις δικές της.
Η μεγάλη εικόνα
Ο καθρέφτης του πλεονάσματος
Το πλεόνασμα του κράτους και το έλλειμμα της χώρας δεν είναι δύο ιστορίες. Είναι μία λογιστική ταυτότητα: το ισοζύγιο τρεχουσών συναλλαγών ισούται με το άθροισμα των καθαρών θέσεων του δημόσιου και του ιδιωτικού τομέα. Αν το Δημόσιο έχει πλεόνασμα και η χώρα έλλειμμα, ο ιδιωτικός τομέας — νοικοκυριά και επιχειρήσεις — δανείζεται καθαρά περισσότερο απ’ όσο αποταμιεύει το κράτος. Ενδεικτικά, με τα μεγέθη της Scope (γενικό πλεόνασμα 1,7% του ΑΕΠ το 2025, έλλειμμα τρεχουσών συναλλαγών 5%-6% μεσοπρόθεσμα), το ιδιωτικό «κενό» είναι της τάξης του 7% του ΑΕΠ — λίγο μικρότερο, αν υπολογιστούν οι μεταβιβάσεις της ΕΕ.
Οι οίκοι ζητούν ταυτόχρονα τρία πράγματα: πλεονάσματα, επενδύσεις και μικρότερο εξωτερικό έλλειμμα. Βραχυπρόθεσμα, τα τρία δεν χωρούν στην ίδια εξίσωση. Αν το Δημόσιο συνεχίσει να αποταμιεύει και οι επενδύσεις να αυξάνονται, το έλλειμμα κλείνει μόνο με περισσότερες εξαγωγές, με υψηλότερη ιδιωτική αποταμίευση ή με χαμηλότερο δημόσιο πλεόνασμα — που είναι ακριβώς αυτό που οι οίκοι δεν θέλουν. Η ιδιωτική αποταμίευση περιορίζει, προς το παρόν, την κατανάλωση, δηλαδή τον κινητήρα της ανάπτυξης του 2026-2027. Οι εξαγωγές χρειάζονται χρόνια.
Γι’ αυτό η επόμενη αναβάθμιση δεν θα κριθεί στον προϋπολογισμό, αλλά στο εξαγωγικό τμήμα της οικονομίας. Και το ερώτημα που αξίζει να ακολουθήσει είναι ποιες ελληνικές επιχειρήσεις το χτίζουν — και σε ποιον ανήκουν.
Σημείωση για τα στοιχεία
Το κείμενο της ανακοίνωσης της Scope, όπως αναπαράγεται, δίνει για το χρέος του 2025 δύο τιμές (146,1% και 145,7% του ΑΕΠ)· το άρθρο χρησιμοποιεί το 146,1%, που επιβεβαιώνεται και από δημοσιεύματα για την ανακοίνωση της Moody’s. Επιπλέον, το συνολικό δημοσιονομικό πλεόνασμα του 2026 (περίπου 3% του ΑΕΠ) δύσκολα συμβιβάζεται με πρωτογενές πλεόνασμα 4,1% και με τόκους που, με βάση τον λόγο 6,8% προς τα έσοδα, κινούνται πιθανότατα μεταξύ 2% και 3% του ΑΕΠ· γι’ αυτό το άρθρο δεν στηρίζει κανένα συμπέρασμά του σε αυτό το μέγεθος. Το ΑΕΠ των περίπου 240 δισ. ευρώ είναι εκτίμηση της mywaypress.gr από τον λόγο των 31 δισ. ευρώ ταμειακών διαθεσίμων προς το 13% του ΑΕΠ. Οι βαθμολογίες των S&P και Fitch, οι προπληρωμές, η εκτίμηση της Moody’s για το 2030 και τα στοιχεία επενδύσεων προέρχονται από δημοσιεύματα για τις αξιολογήσεις της Moody’s, όχι από το αρχείο της Scope. Ο υπολογισμός του ιδιωτικού «κενού» στην μεγάλη εικόνα είναι ενδεικτικός: αναμειγνύει το πλεόνασμα του 2025 με την μεσοπρόθεσμη πρόβλεψη για το έλλειμμα τρεχουσών συναλλαγών.
Συντακτική σημείωση & πολιτική AI: Κάθε δημοσιευμένο άρθρο στο mywaypress.gr αποτελεί προϊόν ουσιαστικού συντακτικού ελέγχου και ανθρώπινης επιμέλειας, η οποία φέρει την αποκλειστική συντακτική ευθύνη του περιεχομένου (EU AI Act, Art. 50.4). Τηρούμε πλήρως τους κανόνες διαφάνειας και τις εκάστοτε οδηγίες των Εθνικών Αρχών Εποπτείας της Αγοράς.
Φωτογραφία / Εικονογράφηση: Δημιουργήθηκε με χρήση Τεχνητής Νοημοσύνης (AI Generated Image).
Ανάλυση και σύνθεση: mywaypress.gr
© 2026 mywaypress.gr — Από το τι συμβαίνει στο τι σημαίνει