Στον Δομοκό, ο αγοραστής προηγήθηκε του ήλιου
Η έναρξη εργασιών για το υβριδικό έργο της METLEN και του Ομίλου Τσάκου δεν δείχνει ότι η Ελλάδα έχει ήλιο. Δείχνει ποιος μπορεί πια να τον πουλήσει.
Το κρίσιμο σημείο
Η ουσία: Ένα φωτοβολταϊκό 251,9 MW με μπαταρία 375 MWh χτίζεται σε αγορά όπου οι περικοπές πράσινης ενέργειας εκτιμάται ότι θα φτάσουν φέτος τα 3,5 TWh, από 2 TWh πέρυσι.
Η κρίση: Η μπαταρία του Δομοκού μετατοπίζει, στο θεωρητικό όριο, περίπου το ένα τρίτο της παραγωγής του σταθμού. Είναι ασφάλιση, όχι θεραπεία, και την απέκτησε όποιος είχε ταυτόχρονα κεφάλαιο, κατασκευαστή και αγοραστή.
Το κενό: Η ανακοίνωση δεν λέει πόσο κοστίζει το έργο, ποιος αγοράζει την ενέργεια και με ποιους όρους. Αυτοί οι αριθμοί αποφασίζουν ποιος κερδίζει τι.
Η ανακοίνωση για τον Δομοκό ξεκινά από την επιτυχία της τελετής. Το έργο, όμως, δεν κρίνεται από τις παρουσίες στην τελετή, αλλά από όσα η ίδια η ανακοίνωση δεν γράφει: τι κοστίζει, ποιος αγοράζει την ενέργεια και με ποιους όρους. Σε μια αγορά όπου ο ήλιος του μεσημεριού έχει πάψει να έχει αξία, αυτά τα τρία στοιχεία είναι το ίδιο το έργο.
Μια τελετή, τρεις αριθμοί και πέντε απουσίες
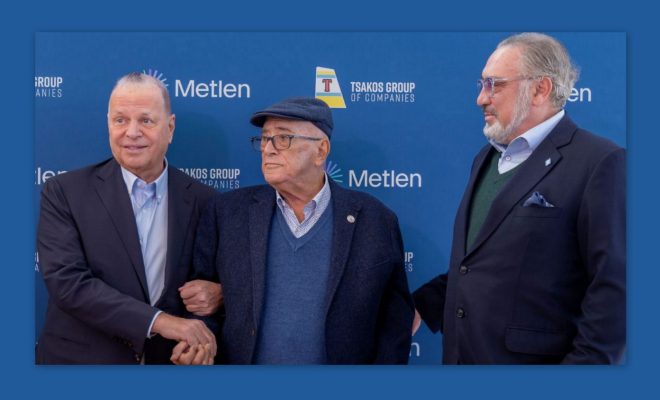
Η ανακοίνωση της METLEN και του Ομίλου Τσάκου είναι δομημένη όπως οι περισσότερες ανακοινώσεις έναρξης έργων. Οι παρευρισκόμενοι (εκπρόσωποι της Βουλής, ο περιφερειάρχης, ο δήμαρχος) προηγούνται, οι δηλώσεις των τριών στελεχών καταλαμβάνουν το μεγαλύτερο μέρος του κειμένου και η ουσία χωράει σε μία παράγραφο. Εκεί υπάρχουν τρεις αριθμοί: φωτοβολταϊκός σταθμός 251,9 MW, σύστημα αποθήκευσης «αναμενόμενης» χωρητικότητας 375 MWh και μετοχική σύνθεση 60% για τον Όμιλο Τσάκου και 40% για τη METLEN, η οποία αναλαμβάνει την κατασκευή και την ενεργειακή και εμπορική διαχείριση της μονάδας.
Λείπουν πέντε πράγματα και κανένα δεν είναι λεπτομέρεια. Δεν αναφέρεται το ύψος της επένδυσης. Δεν αναφέρεται πώς χρηματοδοτείται: με ίδια κεφάλαια, με δάνεια ή με δημόσια στήριξη. Δεν αναφέρεται πότε θα λειτουργήσει ο σταθμός· το χρονοδιάγραμμα που είχε δημοσιευθεί τον Ιανουάριο, με ολοκλήρωση στις αρχές του 2028, δεν επαναλαμβάνεται. Δεν αναφέρεται σε ποιον και με ποιους όρους θα πουληθεί η ενέργεια. Και τα «ευρύτερα οφέλη για την περιοχή» δεν συνοδεύονται από έναν αριθμό: θέσεων εργασίας, εισφορών, τοπικών προμηθειών.
Η λέξη «αναμενόμενης» δίπλα στις 375 MWh σημαίνει ότι το μέγεθος της αποθήκευσης δεν παρουσιάζεται ως οριστικό. Έχει σημασία, γιατί η αποθήκευση είναι το σημείο όπου το έργο διαφέρει από τα εκατοντάδες φωτοβολταϊκά που προηγήθηκαν.
Η μπαταρία είναι ασφάλιση, όχι θεραπεία
Για να καταλάβει κανείς γιατί ένα φωτοβολταϊκό χτίζεται πλέον μαζί με μπαταρία, αρκούν οι αριθμοί της αγοράς. Η ετήσια ζήτηση ρεύματος στην Ελλάδα παραμένει στις 50–51 TWh, ενώ η παραγωγή από ανανεώσιμες πηγές σημειώνει ρεκόρ: 15.043 GWh στο πρώτο εξάμηνο του 2026. Η ενέργεια αυτή δεν χωράει πάντα στο σύστημα. Το πρώτο εξάμηνο καταγράφηκαν 788 ώρες με σχεδόν μηδενικές ή αρνητικές τιμές, σχεδόν πέντε φορές περισσότερες από τις 168 του περσινού εξαμήνου. Τον Απρίλιο οι περικοπές παραγωγής έφτασαν σε μηνιαίο ρεκόρ, περίπου 475 GWh.
Για το σύνολο του έτους οι εκτιμήσεις διαφέρουν. Προσομοιώσεις που παρουσιάστηκαν σε εκδήλωση των παραγωγών φωτοβολταϊκών δίνουν περίπου 3,5 TWh περικοπών το 2026, έναντι 2 TWh πέρυσι. Ο υπολογισμός του The Green Tank με βάση προβλέψεις του ΑΔΜΗΕ δίνει 1,9 TWh για τους πρώτους οκτώ μήνες, δηλαδή 8,1% της παραγωγής ΑΠΕ. Όποιο μέτρο κι αν προτιμήσει κανείς, η κατεύθυνση είναι μία.
Για να φανεί η κλίμακα: ένας σταθμός 251,9 MW στη Στερεά Ελλάδα παράγει, με τις συνήθεις υποθέσεις 1.500–1.700 ισοδύναμων ωρών πλήρους ισχύος, γύρω στις 400 GWh τον χρόνο, λιγότερο από το 1% της ετήσιας ζήτησης της χώρας. Ακόμη και το χαμηλότερο μέτρο περικοπών, 1,9 TWh σε οκτώ μήνες, ισοδυναμεί με την παραγωγή περίπου πέντε τέτοιων σταθμών· το υψηλότερο, με σχεδόν εννέα. Η χώρα, με άλλα λόγια, χάνει κάθε χρόνο ήλιο και άνεμο ίσο με την παραγωγή πέντε έως εννέα σταθμών σαν αυτόν του Δομοκού.
Η μπαταρία των 375 MWh απαντά σε αυτό το πρόβλημα, αλλά μόνο εν μέρει, και οι αριθμοί το δείχνουν. Αν φορτίζεται και εκφορτίζεται πλήρως μία φορά την ημέρα, που είναι το θεωρητικό ανώτατο όριο, μετατοπίζει λιγότερο από 140 GWh τον χρόνο, δηλαδή περίπου το ένα τρίτο της παραγωγής του σταθμού. Μια καλοκαιρινή ημέρα με μέγιστη παραγωγή καλύπτει περίπου το ένα πέμπτο. Τα υπόλοιπα πωλούνται τις ίδιες ώρες και στις ίδιες τιμές με όλα τα άλλα φωτοβολταϊκά, ή περικόπτονται.
Τα πρώτα στοιχεία λειτουργίας των μπαταριών στη χώρα είναι εύγλωττα. Οι πρώτες μπαταρίες μπήκαν σε λειτουργία τον Απρίλιο. Μόνο τον Ιούνιο απορρόφησαν 16,4 GWh και, κατά το The Green Tank, απέτρεψαν το 4,5% των περικοπών. Η αποθήκευση λειτουργεί· απλώς η αγορά την έχει ανάγκη σε πολλαπλάσια κλίμακα.
Γι’ αυτό η μπαταρία του Δομοκού είναι ασφάλιση και όχι θεραπεία. Προστατεύει τα έσοδα ενός συγκεκριμένου σταθμού, όχι το σύστημα. Και η ασφάλιση αυτή, όπως θα δούμε, την απέκτησε όποιος είχε ταυτόχρονα κεφάλαιο, κατασκευαστή και αγοραστή.
Το έργο που περίμενε ταρίφα και βρήκε αγοραστή
Το ιστορικό του έργου, όπως έχει καταγραφεί στον οικονομικό Τύπο, εξηγεί περισσότερα από την ανακοίνωση. Ο Όμιλος Τσάκου ωρίμαζε τον σταθμό στο πλαίσιο του σχεδίου «Faethon», αρχικά σε συνεργασία με την Ilos New Energy Greece του γερμανικού ομίλου Altus, ως έργο που θα λάμβανε λειτουργική ενίσχυση. Το ελληνικό αίτημα προς την Ευρωπαϊκή Επιτροπή εγκρίθηκε, αλλά η διαδικασία δεν έφτασε ποτέ στον καθορισμό της τιμής ενίσχυσης. Το έργο στράφηκε στη μακροχρόνια σύμβαση αγοραπωλησίας ενέργειας (PPA) με αγοραστή τη METLEN, η είσοδος της οποίας, κατά το ρεπορτάζ, «ξεκλείδωσε» την υλοποίηση.
Η ίδια πηγή σημειώνει κάτι που αξίζει προσοχή: η πτώση των χονδρεμπορικών τιμών έχει στην πράξη παγώσει τα PPA για απλά φωτοβολταϊκά, επειδή δεν ενδιαφέρουν πια τους αγοραστές. Τα υβριδικά έργα, αντίθετα, προσφέρουν ενέργεια με προφίλ που μοιάζει με την κατανάλωση. Με απλά λόγια: ο ήλιος του μεσημεριού δεν έχει αγοραστή· ο ήλιος που έχει μετατοπιστεί στο βράδυ έχει.
Αυτό που άλλαξε, λοιπόν, είναι ποιος αναλαμβάνει τον κίνδυνο. Στην πρώτη φωτοβολταϊκή έκρηξη, του 2009–2013, τον ανέλαβε το κράτος με εγγυημένες τιμές, και το κόστος κατέληξε σε έλλειμμα του ειδικού λογαριασμού των ανανεώσιμων και σε αναδρομικές περικοπές. Σήμερα, για έργα αυτής της κλίμακας, τον αναλαμβάνει ο ισολογισμός ενός ιδιώτη αγοραστή. Για τον δημόσιο λογαριασμό είναι σαφώς καλύτερο. Για το ποιος κερδίζει από τη νέα ρύθμιση, το ζήτημα είναι πιο σύνθετο.
Ο Δομοκός συγκεντρώνει τρεις σχέσεις στην ίδια εταιρεία. Η METLEN είναι ο εταίρος με 40%, ο κατασκευαστής και, σύμφωνα με τα δημοσιεύματα, ο αγοραστής της ενέργειας. Η ανακοίνωση επιβεβαιώνει τους δύο πρώτους ρόλους και την «εμπορική διαχείριση» της μονάδας· οι όροι της σύμβασης πώλησης δεν δημοσιοποιούνται. Η αξία του έργου μοιράζεται, ουσιαστικά, με τρία συμβόλαια: την τιμή κατασκευής, την τιμή της ενέργειας και την αμοιβή διαχείρισης. Ο Όμιλος Τσάκου, που φέρει το 60% του κεφαλαίου και, κατά συνέπεια, το μεγαλύτερο μέρος του κινδύνου, έχει και στα τρία συμβόλαια αντισυμβαλλόμενο τον εταίρο του με το 40%.
Η mywaypress.gr δεν υπονοεί ότι κάτι από αυτά δεν είναι σωστά τιμολογημένο. Το σχήμα είναι συνηθισμένο στον κλάδο και έχει πραγματικά πλεονεκτήματα: η φερεγγυότητα του αγοραστή επιτρέπει τη χρηματοδότηση και η εμπειρία του κατασκευαστή μειώνει τον κίνδυνο καθυστέρησης. Το ερώτημα είναι θεσμικό και όχι προσωπικό: ποιος εκπροσωπεί την κοινή εταιρεία όταν διαπραγματεύεται με έναν από τους μετόχους της και αν οι τιμές ελέγχθηκαν από ανεξάρτητο αποτιμητή. Αξίζει να σημειωθεί και ότι η ανακοίνωση παραθέτει δήλωση του Νίκου Τσάκου με την ιδιότητα του CEO της TEN Ltd., αλλά δεν διευκρινίζεται αν ο μέτοχος του 60% είναι η TEN ή άλλη εταιρεία του ομίλου»
Δύο έργα σε τέσσερις εβδομάδες, μία δομή
Στις 14 Οκτωβρίου η METLEN εγκαινίασε στη Λάρισα, με τον Όμιλο Καράτζη, τη μεγαλύτερη αυτόνομη μονάδα αποθήκευσης της χώρας: 330 MW και 790 MWh, επένδυση περίπου 170 εκατ. ευρώ, με μετοχική σύνθεση 51% για τον Όμιλο Καράτζη και 49% για τη METLEN, η οποία κατασκευάζει, λειτουργεί και συντηρεί. Στις 11 Νοεμβρίου ξεκίνησε ο Δομοκός: 60% Όμιλος Τσάκου, 40% METLEN, με τη METLEN να κατασκευάζει και να διαχειρίζεται. Μέσα σε έναν μήνα, η ίδια διάταξη, με δύο διαφορετικούς ελληνικούς ομίλους. Και στις δύο περιπτώσεις, ρεπορτάζ συνδέουν την ενέργεια με τις ανάγκες του Αλουμινίου της Ελλάδος.
Η επανάληψη δεν είναι σύμπτωση, είναι μοντέλο. Η METLEN προσφέρει αυτό που σπανίζει: τεχνογνωσία κατασκευής, δυνατότητα διαχείρισης της μεταβλητότητας και πελάτες στους οποίους πουλιέται η ενέργεια. Το κεφάλαιο, που το προσφέρουν οι εταίροι, μένει στην πλειοψηφία τους. Η εταιρεία έχει έτσι τρία σημεία εσόδων, την κατασκευή, το μειοψηφικό μερίδιο και την εμπορία της ενέργειας, χωρίς να φορτώνει στον ισολογισμό της το σύνολο της επένδυσης. Η ίδια η ανακοίνωση ονομάζει τον στόχο: «το Utility της επόμενης ημέρας».
Η δομή έχει αξία για τη χώρα: φέρνει ιδιωτικό ελληνικό κεφάλαιο σε εγχώρια υποδομή, και μάλιστα κεφάλαιο της ναυτιλίας, που κινείται συνήθως στις παγκόσμιες αγορές. Έχει και ένα κόστος που δεν φαίνεται στην ανακοίνωση: συγκεντρώνει τον έλεγχο της διαχείρισης, δηλαδή το πότε φορτίζει η μπαταρία, πότε πουλά και σε ποιον, σε έναν παίκτη.
Από τη θάλασσα στη γη
Η δήλωση του Νίκου Τσάκου είναι η πιο ενδιαφέρουσα της ανακοίνωσης, γιατί ονομάζει τη στρατηγική: από τη μεταφορά της ενέργειας στη δημιουργία της, από τη θάλασσα στη γη. Ένας όμιλος που ζει από τη μεταφορά ενεργειακών πόρων τοποθετεί κεφάλαιο στην εγχώρια παραγωγή. Ανεξάρτητα από τα κίνητρα, η κίνηση έχει δύο αποτελέσματα. Διαφοροποιεί: οι ναύλοι είναι κυκλικοί και εκφράζονται σε δολάρια, ενώ μια παραγωγή με μακροχρόνια σύμβαση στην Ελλάδα είναι σχετικά σταθερή και σε ευρώ. Και αντισταθμίζει: το φορτίο της ναυτιλίας εξαρτάται από ένα ενεργειακό σύστημα που αλλάζει.
Για τη χώρα, αυτό είναι το είδος του κεφαλαίου που ζητείται: ναυτιλιακό, ελληνικό, με μακρύ ορίζοντα. Αξίζει όμως να κρατηθεί ένα δεδομένο. Το κεφάλαιο ήρθε όταν ο κίνδυνος εσόδων είχε ήδη μεταφερθεί σε έναν βιομηχανικό αγοραστή. Το έργο προχώρησε όχι όταν η αγορά το υποσχέθηκε, ούτε όταν το κράτος το εγγυήθηκε, αλλά όταν βρέθηκε αντισυμβαλλόμενος με ισχυρό ισολογισμό. Αν η ελληνική ναυτιλία πρόκειται να γίνει στρατηγικός επενδυτής στη στεριά, το συμπέρασμα είναι ότι θα πηγαίνει εκεί όπου υπάρχει τέτοιος αντισυμβαλλόμενος, και αυτό θέτει όριο στο πού θα φτάσει.
Τι αφήνει στον τόπο
Η ανακοίνωση υπόσχεται οφέλη «για την περιοχή» και διαρκή συνεργασία με την τοπική αυτοδιοίκηση. Δεν υπάρχει ούτε ένας αριθμός. Ένας φωτοβολταϊκός σταθμός 251,9 MW καταλαμβάνει, με τον συνήθη κανόνα των 10–12 στρεμμάτων ανά MW, περίπου 2.500–3.000 στρέμματα γης. Η κατασκευή θα προσφέρει θέσεις εργασίας για λίγα χρόνια· στη λειτουργία, οι σταθμοί αυτού του τύπου απασχολούν συνήθως ελάχιστους ανθρώπους. Τα οφέλη για την τοπική κοινωνία δεν προκύπτουν λοιπόν αυτόματα· προκύπτουν από όσα γράφονται σε συμφωνίες.
Ούτε είναι βέβαιο ότι η ενέργεια που θα παραχθεί θα καταναλωθεί εκεί ή στην Ελλάδα. Η ζήτηση της χώρας μένει σταθερή και οι καθαρές εξαγωγές ρεύματος το πρώτο εξάμηνο του 2026 ανήλθαν σε 4.461 GWh, σχεδόν επταπλάσιες από πέρυσι· η ελληνική πράσινη παραγωγή τροφοδοτεί όλο και περισσότερο τη γειτονική αγορά. Το αν τα νοικοκυριά θα δουν στον λογαριασμό τους τη φθηνή ενέργεια του μεσημεριού εξαρτάται από το πώς θα περάσει στις τιμές λιανικής, ζήτημα που η ανακοίνωση δεν θίγει.
Η εκτίμηση της mywaypress.gr
Θετική για τον σχεδιασμό, επιφυλακτική για τη διαφάνεια.
Τι κρίνεται θετικά. Το έργο απαντά στην αγορά όπως είναι σήμερα και όχι όπως ήταν το 2020: συνδυάζει παραγωγή με αποθήκευση, έχει ελληνικό κεφάλαιο και κατασκευαστή με εμπειρία σε αντίστοιχα έργα. Το έργο της Λάρισας εγκαινιάστηκε τον Οκτώβριο.
Τι προβληματίζει. Τα στοιχεία που καθορίζουν ποιος κερδίζει, δηλαδή επένδυση, χρηματοδότηση και όροι πώλησης, δεν δημοσιεύονται. Οι τρεις ρόλοι της METLEN απαιτούν ρητούς μηχανισμούς προστασίας του εταίρου και της κοινής εταιρείας. Και τα τοπικά οφέλη δεν έχουν αριθμούς.
Τι θα παρακολουθήσει η mywaypress.gr:
-το ύψος της επένδυσης και η χρηματοδοτική δομή·
-αν οι όροι πώλησης και κατασκευής αποτιμήθηκαν ανεξάρτητα και πώς εμφανίζονται στις οικονομικές καταστάσεις της METLEN·
-η πραγματική λειτουργία της αποθήκευσης: αν φορτίζει και από το δίκτυο ή μόνο από τον σταθμό, και πόσο μέρος των περικοπών αποφεύγει·
-αν οι τοπικές δεσμεύσεις θα γραφτούν και θα δημοσιευτούν.
Η διάσταση που δεν πρέπει να μας διαφύγει
Ο Δομοκός δείχνει καθαρά κάτι που καμία από τις δηλώσεις της τελετής δεν λέει: η ελληνική ενεργειακή μετάβαση χωρίζεται σε δύο ταχύτητες, και η διαχωριστική γραμμή δεν είναι πια ποιος έχει ήλιο, γη ή άδεια. Είναι ποιος έχει μπαταρία και αγοραστή.
Από τη μία πλευρά βρίσκονται έργα όπως ο Δομοκός: μεγάλα, με αποθήκευση, με εταίρο που είναι ταυτόχρονα κατασκευαστής και αγοραστής. Από την άλλη, οι χιλιάδες μικροί και μεσαίοι παραγωγοί φωτοβολταϊκών, που πουλούν στην ίδια αγορά, τις ίδιες μεσημεριανές ώρες, χωρίς μπαταρία και χωρίς εταίρο. Η μελέτη που παρουσίασε ο κλάδος τους στο ΥΠΕΝ εκτιμά απώλειες εσόδων 42–43% φέτος και 49–50% το 2027 για σταθμούς με συμβάσεις στήριξης (ΣΕΔΠ), έναντι 22% και περίπου 26% για τα αιολικά. Είναι εκτιμήσεις των ίδιων των ενδιαφερομένων και διαβάζονται ως τέτοιες· η κατεύθυνση όμως συμφωνεί με όλα τα στοιχεία της αγοράς που προηγήθηκαν.
Για την κλίμακα: τον Απρίλιο, φωτοβολταϊκά ισχύος περίπου 15,2 GW είχαν σύνδεση ή όρους σύνδεσης σε επίπεδο ΑΔΜΗΕ. Ο Δομοκός είναι λιγότερο από το 2% αυτής της ισχύος. Το υπόλοιπο δεν θα βρει, στο σύνολό του, εταίρο σαν τη METLEN και αγοραστή με τέτοιον ισολογισμό.
Δεν πρόκειται για κατηγορία κατά της METLEN ή του Ομίλου Τσάκου. Και οι δύο κάνουν ό,τι κάνει όποιος διαβάζει σωστά την αγορά. Το ζήτημα είναι ότι οι κανόνες της αγοράς το ανταμείβουν. Όταν η αξία μετακινείται από την παραγωγή ενέργειας στη διαμόρφωσή της, δηλαδή στην ικανότητα να μεταφέρεις ενέργεια από το μεσημέρι στο βράδυ και να την πουλήσεις με συμβόλαιο, η ισχύς στο σύστημα περνά σε όσους ελέγχουν αυτή τη διαμόρφωση: λίγους, ολοκληρωμένους ομίλους. Οι υπόλοιποι γίνονται προμηθευτές πρώτης ύλης με ολοένα μικρότερο περιθώριο.
Η δημόσια πολιτική έχει εδώ ευθύνη και όχι απλώς ρόλο παρατηρητή. Αν οι μικροί παραγωγοί δεν αποκτήσουν πρόσβαση στα ίδια εργαλεία, δηλαδή κοινή ή μισθωμένη αποθήκευση, συνεργασία παραγωγών για κοινή πώληση και διαφανείς τιμές αναφοράς για μακροχρόνιες συμβάσεις, η μετάβαση θα ολοκληρωθεί σε ισχύ αλλά θα ανήκει σε λίγους, και οι υπόλοιποι θα ζητούν έκτακτη στήριξη, όπως ήδη ζητούν.
Ο ήλιος είναι δωρεάν και ανήκει σε όλους. Η δυνατότητα να τον πουλήσεις με αξία έχει γίνει προνόμιο όσων έχουν μπαταρία και αγοραστή. Το ερώτημα των επόμενων δύο ετών είναι αν θα παραμείνει έτσι.
Παρακείμενη ιδέα
Η πρόταση μας: Ένας ανώνυμος δείκτης τιμών για μακροχρόνιες συμβάσεις ενέργειας με αποθήκευση. Η ΡΑΑΕΥ θα μπορούσε να δημοσιεύει κάθε τρίμηνο, σε συγκεντρωτική μορφή, μέσους όρους τιμής και διάρκειας των συμβάσεων όπου υπάρχει αποθήκευση. Ένας μικρός παραγωγός που σήμερα διαπραγματεύεται στα τυφλά θα ήξερε τι αξίζει ο ήλιος του με μπαταρία. Ο μεγάλος δεν χάνει τίποτα· η αγορά κερδίζει διαφάνεια.
Πηγές και μέθοδος
Τα στοιχεία του έργου προέρχονται από την κοινή ανακοίνωση METLEN και Ομίλου Τσάκου και από δημοσιεύματα του οικονομικού Τύπου (Ιανουάριος, Ιούλιος και Νοέμβριος 2026). Οι αναφορές σε αγοραστή, PPA και πελάτες προέρχονται από δημοσιεύματα και δεν επιβεβαιώνονται από την ανακοίνωση. Τα στοιχεία αγοράς (περικοπές, ώρες χαμηλών τιμών, μπαταρίες, εξαγωγές) προέρχονται από τον ΑΔΜΗΕ όπως τα επεξεργάζεται το The Green Tank, και από προσομοιώσεις και μελέτες που παρουσιάστηκαν από τον κλάδο των παραγωγών. Τα στοιχεία για τη Λάρισα προέρχονται από την ανακοίνωση των δύο ομίλων. Ενδεικτικές εκτιμήσεις της mywaypress.gr: η ετήσια παραγωγή του σταθμού (1.500–1.700 ισοδύναμες ώρες πλήρους ισχύος), η ανώτατη θεωρητική μετατόπιση ενέργειας (ένας πλήρης κύκλος την ημέρα), το ισοδύναμο των περικοπών σε σταθμούς και η έκταση γης (10–12 στρέμματα ανά MW).
Συντακτική σημείωση & πολιτική AI: Κάθε δημοσιευμένο άρθρο της mywaypress.gr αποτελεί προϊόν ουσιαστικού συντακτικού ελέγχου και ανθρώπινης επιμέλειας, η οποία φέρει την αποκλειστική συντακτική ευθύνη του περιεχομένου (EU AI Act, Art. 50.4). Τηρούμε πλήρως τους κανόνες διαφάνειας και τις εκάστοτε οδηγίες των Εθνικών Αρχών Εποπτείας της Αγοράς.
Ανάλυση και σύνθεση: mywaypress.gr
© 2026 mywaypress.gr — Από το τι συμβαίνει στο τι σημαίνει