Συνταξιοδοτικά συστήματα -Μπορεί το χρέος να αγοράσει τριάντα χρόνια;
Η νέα μελέτη του Bruegel πείθει ότι το δανέζικο, το ολλανδικό και το σουηδικό σύστημα είναι καλύτερα, και παραδέχεται ότι δεν αντιγράφονται. Η λύση που προτείνει, μια χρεωστική ώθηση 20–25% του ΑΕΠ, ξαναφέρνει το ερώτημα που αφορά άμεσα την Ελλάδα: τι ακριβώς δεν αγοράζεται με δανεικά.
Ανάλυση της mywaypress.gr ·
Το κρίσιμο σε τέσσερις γραμμές
Η μελέτη: το Bruegel (bruegel.org) λέει «ναι» στην ποιότητα των συστημάτων Δανίας, Ολλανδίας και Σουηδίας και «όχι» στη δυνατότητα αντιγραφής τους. Προτείνει δημόσια, χρεωστική ώθηση 20–25% του ΑΕΠ σε ατομικούς λογαριασμούς.
Το ελληνικό ισοδύναμο: 25% του ΑΕΠ είναι περίπου 62 δισ. ευρώ και ένα χρέος που από 146% θα ανέβαινε προς το 171%.
Η κλίμακα: το ΤΕΚΑ είχε το 2025 αποθεματικό 283 εκατ. ευρώ, 0,11% του ΑΕΠ. Ο επίσημος στόχος του για το 2050 (56 δισ.) είναι σχεδόν το ποσό που ο Bruegel θέλει να μπει με μία απόφαση.
Η αληθινή ελληνική ιστορία: δεν είναι συνταξιοδοτική, είναι αποταμιευτική. Η Δανία έφτιαξε το σύστημά της για να κλείσει ένα έλλειμμα τρεχουσών συναλλαγών. Η Ελλάδα είχε το 2024 έλλειμμα 7,2% του ΑΕΠ.
Η μελέτη του Bruegel έχει μια εσωτερική ένταση που οι τίτλοι δεν θα αποδώσουν. Οι συγγραφείς (Darvas, Kirkegaard, Mendonça, Sangers) πείθουν ότι η Δανία, η Ολλανδία και η Σουηδία έχουν καλύτερα συνταξιοδοτικά συστήματα από τις χώρες του διανεμητικού μοντέλου, και στην ίδια ανάσα εξηγούν γιατί καμία άλλη δεν μπορεί να φτάσει εκεί από τον δρόμο που πέρασαν εκείνες. Ο δρόμος πήρε δεκαετίες, ευνοϊκή δημογραφία, υψηλή ανάπτυξη και θεσμούς κοινωνικών εταίρων που αλλού δεν υπάρχουν.
Η διέξοδος που προτείνουν είναι η συντόμευση με χρέος: χώρες με υγιή δημόσια οικονομικά να δανειστούν και να καταθέσουν στους ατομικούς λογαριασμούς των εργαζομένων ένα αρχικό κεφάλαιο 20–25% του ΑΕΠ. Το ερώτημα εδώ δεν είναι αν η ιδέα είναι έξυπνη. Είναι ποιες προϋποθέσεις θεωρεί δεδομένες και ποιες από αυτές μπορεί να καλύψει η Ελλάδα, που διαβάζει το κείμενο από πολύ διαφορετική θέση.
Η υπεροχή που μετριέται, και αυτή που δεν μετριέται
Τα ευρήματα είναι σαφή. Οι τρεις χώρες συνδυάζουν έναν βασικό δημόσιο πυλώνα, με στοχευμένο ποσοστό αναπλήρωσης 25–35% των αποδοχών, με μεγάλους κεφαλαιοποιητικούς πυλώνες. Καταλήγουν σε συνολικό ποσοστό αναπλήρωσης 63–75%, φτώχεια ηλικιωμένων 3–6% και, για τη Σουηδία και την Ολλανδία, σωρευτικά πλεονάσματα στα δημόσια συνταξιοδοτικά ισοζύγια έως το 2070. Όμως το Γράφημα 2 της ίδιας της μελέτης δείχνει κάτι που η συζήτηση συνήθως παραλείπει: Ισπανία, Πορτογαλία, Ελλάδα, Αυστρία, Ιταλία και Γαλλία πετυχαίνουν συγκρίσιμα ποσοστά αναπλήρωσης και χαμηλή φτώχεια ηλικιωμένων. Δεν διαφέρουν ως προς το πόσο προστατεύουν τους συνταξιούχους. Διαφέρουν ως προς το ποιος πληρώνει και πόσο βιώσιμα. Η υπεροχή των τριών είναι δημοσιονομική, όχι κοινωνική, και αυτό αλλάζει το ερώτημα που πρέπει να θέτει όποιος χαράσσει πολιτική.
Τρεις ενστάσεις αξίζουν προσοχή, γιατί η μελέτη τις αφήνει μισοειπωμένες.
Το «κεφαλαιοποιητικό» της Σουηδίας είναι ως επί το πλείστον διανεμητικό. Από την εισφορά 18,5% των αποδοχών, το 16% πηγαίνει σε θεωρητικούς ατομικούς λογαριασμούς (NDC) που χρηματοδοτούν τις τρέχουσες συντάξεις, και μόλις το 2,5% σε πραγματικά κεφαλαιοποιητικό ταμείο, δηλαδή περίπου το ένα έβδομο. Αυτό που κρατά όρθιο το σουηδικό σύστημα είναι ο κανόνας: ο αυτόματος μηχανισμός εξισορρόπησης, που ανέστειλε την προσαρμογή των συντάξεων από το 2010 έως το 2018. Πρόκειται για νομοθετημένη, προαποφασισμένη περικοπή σε δύσκολες περιόδους. Το μάθημα της Σουηδίας δεν είναι «χρηματοδοτήστε εκ των προτέρων». Είναι «συμφωνήστε εκ των προτέρων ποιος θα πληρώσει».
Η επιτυχία που μετριέται ανήκει στο παλιό σύστημα. Οι Ολλανδοί πέρασαν από συντάξεις καθορισμένων παροχών, περίπου 2% του τελευταίου μισθού ανά έτος εισφορών, σε υβριδικά σχήματα και, με τον νόμο του 2023, σε πλήρως καθορισμένες εισφορές έως το 2028. Στην πορεία, μετά το σκάσιμο της φούσκας του 2000–2001 και την πτώση των επιτοκίων μετά το 2008, εγκατέλειψαν την ευρετηρίαση με τους μισθούς και πέρασαν σε «μέσο μισθό» ζωής, κάτι που η μελέτη σημειώνει ότι ισοδυναμεί με δυνητικά σημαντική μείωση των εγγυημένων παροχών. Η υποσημείωση 8 χαρακτηρίζει «εμπειρικά λανθασμένο» τον ισχυρισμό ότι η στροφή αυτή μεταφέρει δυσανάλογα τον κίνδυνο από το κράτος στον συνταξιούχο. Το στηρίγμα της όμως είναι δύο δείκτες με περιορισμό. Η φτώχεια ηλικιωμένων του 2025 καταγράφει όσους συνταξιοδοτήθηκαν υπό τα παλαιότερα καθεστώτα. Το ποσοστό αναπλήρωσης είναι, όπως κάθε θεωρητικός δείκτης, προβολή για εργαζόμενο με πλήρη σταδιοδρομία, που εξαρτάται από παραδοχές για τις αποδόσεις. Και το Γράφημα 4 δείχνει πόσο ευμετάβλητος είναι αυτός ο πλούτος: τα ολλανδικά κεφαλαιοποιητικά περιουσιακά στοιχεία υποχώρησαν από περίπου 210% του ΑΕΠ στην κορυφή του 2020–2021 σε περίπου 145% στο 2022 (ανάγνωση του γραφήματος). Ένας εργαζόμενος κοντά στη σύνταξη δεν το βιώνει ως στατιστική.
Η φορολογική εγγύηση είναι εγγύηση αγοράς. Η Δανία φορολογεί τις αποδόσεις των συντάξεων με 15,3% και εισέπραξε κατά μέσο όρο 1,35% του ΑΕΠ τον χρόνο την περίοδο 1984–2025, σωρευτικά πάνω από 50% του ΑΕΠ. Το Γράφημα 6 όμως δείχνει ότι το έσοδο κινείται μαζί με τις αγορές: ήταν πολύ χαμηλό το 2001–2002 και γύρω από τη διεθνή χρηματοπιστωτική κρίση, και ξεπέρασε το 2% του ΑΕΠ το 2020–2021. Ένα έσοδο που κορυφώνεται όταν κορυφώνονται οι τιμές των περιουσιακών στοιχείων δεν εξυπηρετεί άνετα σταθερή υποχρέωση. Και η σύγκριση αποδόσεων με το κόστος δανεισμού, που η μελέτη επικαλείται για 20 χώρες, καλύπτει δύο δεκαετίες, δηλαδή μία μόνο εποχή αγοράς.
Ο λογαριασμός της εκκίνησης
Η πρόταση έχει τρία κενά, και τα τρία φαίνονται καθαρά από την πλευρά ενός κράτους που θα έπρεπε να την εφαρμόσει.
Το πρώτο είναι ότι ο αριθμός δεν προκύπτει από το κείμενο. Η περίληψη μιλά για 20–25% του ΑΕΠ, το συμπέρασμα για «περίπου 25%», και η τεκμηρίωση παραπέμπεται σε μελέτη των ίδιων συγγραφέων που εμφανίζεται ως «υπό δημοσίευση». Η πιο συνεπής πρόταση του κειμένου στηρίζεται, δηλαδή, σε ανάλυση που ο αναγνώστης δεν μπορεί να ελέγξει.
Το δεύτερο είναι η απούσα ανταλλαγή. Η υποσημείωση 7 παραδέχεται κάτι που οι υποστηρικτές της μετάβασης σπάνια λένε: οι μη προχρηματοδοτούμενες δημόσιες συνταξιοδοτικές υποχρεώσεις είναι ουσιαστικά «πολιτικές υποσχέσεις» που μια μελλοντική κυβέρνηση μπορεί να περικόψει, ενώ οι κεφαλαιοποιητικές διατάξεις προστατεύονται νομικά και συνταγματικά πολύ ισχυρότερα. Με άλλα λόγια, ένα μέρος της «βιωσιμότητας» των τριών χωρών είναι ότι το Δημόσιο έχει υποσχεθεί λιγότερα. Η εκκίνηση με χρέος κάνει το αντίστροφο: μετατρέπει μια χαλαρή, έμμεση υποχρέωση σε σκληρή και ρητή, ένα ομόλογο που εξυπηρετείται σε κάθε δημοπρασία. Ο ισολογισμός βελτιώνεται μόνο αν, στην ίδια νομοθετική πράξη, σβήνεται ρητά ισόποση μελλοντική δημόσια σύνταξη. Αυτή η ανταλλαγή είναι ο πυρήνας του πολιτικού κόστους, και το κείμενο δεν την περιγράφει. Ακόμη και τότε, η δανέζικη εκτίμηση που παραθέτει η μελέτη (τα μελλοντικά φορολογικά έσοδα φτάνουν περίπου το 40% των συντάξιμων αποταμιεύσεων) σημαίνει ότι το κράτος ανακτά ένα μέρος της εγχυθείσας αξίας, όχι το σύνολο.
Το τρίτο είναι ο όρος «επαρκώς υγιής δημοσιονομική θέση», που δεν ορίζεται. Το κείμενο ονομάζει ως κύριους αποδέκτες τη Γαλλία και τη Γερμανία. Η Ελλάδα, με χρέος 146,1% του ΑΕΠ στο τέλος του 2025 και ΑΕΠ 248,4 δισ. ευρώ, δύσκολα χωράει σε οποιονδήποτε εύλογο ορισμό. Ούτε ο στόχος είναι ο ίδιος: στο Γράφημα 2 η Ελλάδα βρίσκεται στο δεξιότερο άκρο των δημόσιων δαπανών, γύρω στο 14% του ΑΕΠ, με ποσοστό αναπλήρωσης κοντά στο 80%. Στο Γράφημα 3 το μελλοντικό της δημοσιονομικό κόστος εμφανίζεται γύρω στο −50% του ΑΕΠ, στο ήπιο άκρο του εύρους 50–200% που αναφέρει το κείμενο (και τα δύο ως ανάγνωση των γραφημάτων). Το ελληνικό πρόβλημα είναι το βάρος του παρόντος και η επάρκεια της σύνταξης των νέων, όχι ένα χάσμα του 2070.
Τέσσερα νούμερα για την Ελλάδα
Η κλίμακα είναι το πιο εύγλωττο επιχείρημα. Το παρακάτω γράφημα βάζει δίπλα δίπλα τα ελληνικά μεγέθη, την πρόταση του Bruegel και την ιστορική διαδρομή των τριών χωρών.
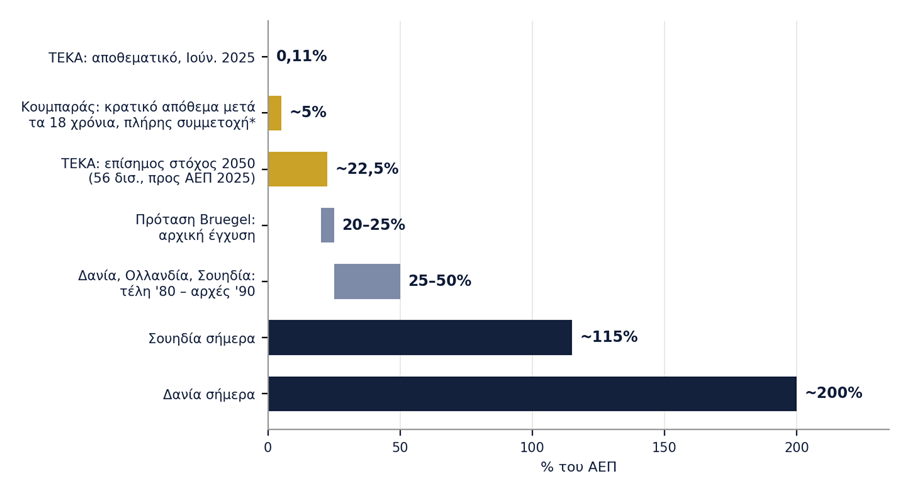
Πηγές: Bruegel WP 29/2026 (Γράφημα 4 και κείμενο, προσεγγιστικές αναγνώσεις), υπουργείο Εργασίας/ΤΕΚΑ, ΕΛΣΤΑΤ, εκτιμήσεις mywaypress.gr. *Ανώτατο θεωρητικό όριο: κάθε γέννηση του 2025 (65.594), ανώτατη κρατική συνεισφορά 1.200 ευρώ τον χρόνο ανά παιδί, πριν από αποδόσεις και αναπροσαρμογή του ορίου.
0,11% Το ΤΕΚΑ είναι η ελληνική εκδοχή της σουηδικής διαδρομής, με σουηδικό μέγεθος αρχής
Το Ταμείο Επικουρικής Κεφαλαιοποιητικής Ασφάλισης λειτουργεί από την 1η Ιανουαρίου 2022 για όσους μπαίνουν στην αγορά εργασίας. Τον Ιούνιο του 2025 είχε πάνω από 500.000 ασφαλισμένους και αποθεματικό περίπου 283 εκατ. ευρώ, δηλαδή 0,11% του ΑΕΠ. Η επιλογή επενδυτικού προφίλ, που είχε υποσχεθεί ο νόμος, μετατίθεται για μετά το 2026, και μέχρι τότε όλοι βρίσκονται σε ενιαίο χαρτοφυλάκιο. Το υπουργείο Εργασίας προβλέπει 2,5 εκατ. ασφαλισμένους και 56 δισ. ευρώ έως το 2050: περίπου το 22,5% του σημερινού ΑΕΠ σε ονομαστικούς όρους, αν και θα συγκριθεί με πολύ μεγαλύτερο ΑΕΠ. Αυτό που ο Bruegel προτείνει να μπει με μία υπογραφή, η Ελλάδα το σχεδιάζει για μετά από είκοσι τέσσερα χρόνια. Και υπάρχει ένα πρόσθετο ερώτημα: σύμφωνα με τις δημοσιευμένες περιγραφές, το Δημόσιο εγγυάται μη αρνητική απόδοση και ελάχιστη σύνταξη ανάλογη των εισφορών. Η Ολλανδία έφτασε στο σημερινό της σύστημα αφού οι εγγυημένες παροχές αποδείχθηκαν ασύμβατες με τον χρόνο και τα επιτόκια. Μια εγγύηση είναι δικαίωμα πώλησης που γράφει ο φορολογούμενος.
~5% Ο Κουμπαράς είναι η εκκίνηση σε μινιατούρα, και όχι μόνο ως προς το μέγεθος
Σύμφωνα με όσα ανακοινώθηκαν, το Δημόσιο θα αντιστοιχεί ευρώ προς ευρώ τις καταθέσεις των γονέων έως 1.200 ευρώ τον χρόνο, σε λογαριασμό που ανοίγει μέσα στα δύο πρώτα χρόνια ζωής του παιδιού, με έναρξη στις αρχές του 2027. Με 65.594 γεννήσεις το 2025, αν κάθε οικογένεια αξιοποιούσε το όριο, το κράτος θα έβαζε περίπου 79 εκατ. ευρώ τον χρόνο ανά γενιά παιδιών. Όταν το πρόγραμμα ωριμάσει, γύρω στα δεκαοκτώ χρόνια, το συσσωρευμένο κρατικό απόθεμα θα είναι περίπου 12–13 δισ. ευρώ, γύρω στο 5% του ΑΕΠ (εκτίμηση της mywaypress.gr, ως ανώτατο όριο). Είναι το ένα πέμπτο της πρότασης του Bruegel και φτάνει το 2045, όχι το 2027. Υπάρχει και μια διαφορά φύσης. Η αντιστοίχιση ανταμείβει όποιον έχει ήδη με τι να αποταμιεύσει. Σε μια χώρα όπου, με τα στοιχεία του ΟΟΣΑ που είχε παραθέσει η mywaypress.gr, η αποταμίευση των νοικοκυριών είναι η χαμηλότερη της Ευρώπης (−9,3%), η συμμετοχή θα είναι χαμηλότερη ακριβώς εκεί όπου χρειάζεται περισσότερο.
31% Το ποσοστό του Χρηματιστηρίου Αθηνών που κατέχουν εγχώριοι επενδυτές
Στο τέλος του 2025 η κεφαλαιοποίηση ήταν περίπου 146 δισ. ευρώ και η ξένη ιδιοκτησία έφτασε ρεκόρ 68,5%. Το ποσό που κατέχουν εγχώριοι επενδυτές είναι περίπου 46 δισ. Μια έγχυση 62 δισ. ξεπερνά, λοιπόν, ολόκληρο το ελληνικής ιδιοκτησίας μέρος της αγοράς. Το κεφάλαιο των ατομικών λογαριασμών δεν θα μπορούσε να επενδυθεί στο εσωτερικό, και αυτό είναι που κάνουν και οι τρεις χώρες: διοχετεύουν την αποταμίευσή τους στις διεθνείς αγορές. Το όφελος για την ελληνική αγορά κεφαλαίου, ένα από τα βασικά επιχειρήματα της μελέτης, δεν θα ήταν αυτόματο. Θα προέκυπτε μόνο ως θεσμική ικανότητα: διαχειριστές, διακυβέρνηση, κουλτούρα επένδυσης. Τα νοικοκυριά θα κατείχαν τον κόσμο, και το κράτος θα όφειλε το ποσό.
−7,2% Το έλλειμμα τρεχουσών συναλλαγών του 2024, και το δανέζικο προηγούμενο
Στη σελίδα 12 η μελέτη θυμίζει ότι οι Δανοί δεν έφτιαξαν το σύστημά τους για να λύσουν συνταξιοδοτικό πρόβλημα. Το έφτιαξαν για να ανεβάσουν την εθνική αποταμίευση και να εξαλείψουν ένα επίμονο έλλειμμα τρεχουσών συναλλαγών. Ο στόχος ξεπεράστηκε κατά πολύ: τα διαρθρωτικά πλεονάσματα ξεπερνούν σήμερα το 8–10% του ΑΕΠ. Αυτή είναι η πιο κοντινή προς την Ελλάδα ιστορία του κειμένου, και η μελέτη δεν την αξιοποιεί. Ένα κεφαλαιοποιητικό σύστημα είναι το μοναδικό συνταξιοδοτικό εργαλείο που αυξάνει μηχανικά την εθνική αποταμίευση. Και εδώ βρίσκεται η αδυναμία της δανειακής εκκίνησης: ό,τι αποταμιεύουν οι λογαριασμοί, το δανείζεται το Δημόσιο, άρα η εθνική αποταμίευση δεν αυξάνεται από μόνη της. Αυξάνεται μόνο αν τα νοικοκυριά προσθέσουν δικές τους εισφορές, δηλαδή αν αλλάξει η συμπεριφορά, ακριβώς η υπόθεση που το κείμενο δεν τεκμηριώνει.
Το παράδοξο της προϋπόθεσης
Η πρόταση απευθύνεται σε χώρες με υγιή δημοσιονομική θέση. Όμως όποιος έχει τέτοια θέση συνήθως έχει και αυτό που λείπει από όσους χρειάζονται το εργαλείο: θεσμούς που θα αφήσουν ανέγγιχτο ένα κεφάλαιο 25% του ΑΕΠ για σαράντα χρόνια, χωρίς να το χρησιμοποιήσει κάποια κυβέρνηση σε δύσκολη χρονιά. Το εργαλείο φτάνει, δηλαδή, σε όσους το χρειάζονται λιγότερο.
Η ίδια η μελέτη δίνει το αντίβαρο. Η Δανία ξεκίνησε το 1993 με εισφορά 0,9% των αποδοχών και έφτασε στο 12% έως το 2009, μέσα σε δεκαέξι χρόνια, σε διαδοχικούς γύρους συλλογικών διαπραγματεύσεων. Η δύναμη του συστήματος ήταν η μικρή αρχή και η σταθερή άνοδος, όχι το μέγεθος της πρώτης έγχυσης. Στην Ελλάδα, όπως έχει υποστηρίξει η mywaypress.gr, η θεσμική αντοχή ήταν ως τώρα κυρίως εισαγόμενη, με ευρωπαϊκή άγκυρα. Μια κοινωνία που είδε τις συντάξεις να περικόπτονται διαδοχικά την περίοδο 2010–2016 ξέρει τι αξίζει μια «πολιτική υπόσχεση» (η φράση της υποσημείωσης 7). Έχει εύλογο λόγο να προτιμά περιουσία που βλέπει.
Εδώ βρίσκεται και το τυφλό σημείο του δείκτη φτώχειας της μελέτης, που, όπως σημειώνει στο Γράφημα 2, αφήνει εκτός τον πλούτο, και τη στέγη. Η Ελλάδα δεν έχει μηδενικό κεφαλαιοποιητικό πυλώνα. Έχει έναν που δεν αναγράφεται στους πίνακες: την κατοικία και το οικογενειακό δίχτυο, που η mywaypress.gr έχει εκτιμήσει σε περίπου 10 δισ. ευρώ τον χρόνο ανεπίσημων μεταβιβάσεων σε στέγη και φροντίδα. Ένα σύστημα που θέλει να χτίσει θεσμικό κεφάλαιο πρέπει να απαντήσει όχι μόνο πώς προστίθεται, αλλά πώς συνδέεται με εκείνο που ήδη υπάρχει και πώς δεν το υπονομεύει. Και, μια παρατήρηση για τον χρόνο: οι γεννήσεις έχουν πέσει από περίπου 114.000 το 2010 σε 65.594 το 2025, μείωση 42%. Δεν υπάρχουν πια οι δεκαετίες των τριών χωρών. Υπάρχει όμως ακόμη χρόνος για μια μικρή αρχή.
Η εκτίμηση της mywaypress.gr
Η μελέτη είναι πειστική ως διάγνωση και ανολοκλήρωτη ως συνταγή. Πείθει ότι το πλεονέκτημα των τριών χωρών είναι δημοσιονομικό και θεσμικό, όχι ότι προσφέρουν περισσότερη προστασία από τη Νότια Ευρώπη. Δεν πείθει ακόμη για την εκκίνηση των 20–25% του ΑΕΠ: η τεκμηρίωσή της παραπέμπεται σε μελέτη που δεν έχει δημοσιευθεί, το εύρος δεν προκύπτει από το κείμενο και η ρητή ανταλλαγή με μελλοντικές δημόσιες υποχρεώσεις δεν περιγράφεται.
Για την Ελλάδα, η εκτίμησή μας είναι ότι η εκκίνηση με δανεικά δεν είναι ούτε εφικτή ούτε ο σωστός πρώτος στόχος. Ο πρώτος στόχος είναι το ΤΕΚΑ να περάσει τρία τεστ: να μην ξαναχτίσει υποχρεώσεις μέσω εγγυήσεων, να αποκτήσει κανόνες αυτόματης προσαρμογής με ισχύ νόμου, και να έχει ανεξάρτητη διακυβέρνηση, με κεφάλαιο αποκλεισμένο από τρέχουσες δημοσιονομικές ανάγκες.
Βαθμός βεβαιότητας: υψηλός στη διάγνωση, μέτριος στις προτάσεις, χαμηλός ως προς την ελληνική εφαρμογή, όπου τα στοιχεία είναι ελλιπή.
Η μεγάλη εικόνα: κεφάλαιο εκκίνησης από περιουσία, όχι από χρέος
Η συζήτηση του Bruegel θεωρεί το αρχικό κεφάλαιο χρεωστικό, επειδή για χώρες με υγιή δημόσια οικονομικά το χρέος είναι φθηνό. Για την Ελλάδα, ο πραγματικά σπάνιος πόρος δεν είναι η δανειακή ικανότητα. Είναι η εγχώρια ιδιοκτησία: το 68,5% του Χρηματιστηρίου είναι ήδη σε ξένα χέρια, και κάθε συμμετοχή που πωλείται μεταφέρει εκτός χώρας τα μελλοντικά μερίσματά της.
Αν η Ελλάδα αποφασίσει ποτέ να δώσει κεφάλαιο εκκίνησης στους πολίτες, το ερώτημα είναι και από τι. Ατομικές μερίδες στο ΤΕΚΑ ή στον Κουμπαρά, με μέρος τους σε υφιστάμενες συμμετοχές του Δημοσίου (μέσω του Υπερταμείου) αντί για νέα ομόλογα, θα έχτιζαν εγχώρια ιδιοκτησία στα ίδια τα στρατηγικά περιουσιακά στοιχεία: ενέργεια, δίκτυα, νερό. Δεν είναι δωρεάν. Ό,τι δίνεται δεν χρησιμοποιείται για μείωση χρέους, οπότε η θυσία σε καθαρούς όρους παραμένει. Αλλάζει ο ιδιοκτήτης και, ενδεχομένως, η πολιτική: ένα κράτος που έχει μοιράσει τα μερίσματα σε εκατομμύρια πολίτες δύσκολα θα τα ξαναπάρει σε μια δύσκολη χρονιά.
Ο κίνδυνος είναι η συγκέντρωση: ο εργαζόμενος έχει ήδη ελληνική δουλειά και ελληνικό σπίτι, και ένα καθαρά εγχώριο χαρτοφυλάκιο θα του έβαζε τον ίδιο κίνδυνο τρίτη φορά. Γι’ αυτό η ιδέα στέκει μόνο ως μερίδιο, με το υπόλοιπο διεθνώς διαφοροποιημένο. Αξίζει να δοκιμαστεί σε μελέτη σκοπιμότητας πριν από οποιαδήποτε άλλη εκκίνηση.
Πηγές και σημειώσεις
Darvas, J. Kirkegaard, A. Mendonça, B. Sangers, «The Danes, the Dutch, the Swedes and the feasibility of walking away from pay-as-you-go pensions», Bruegel Working Paper 29/2026 (doi.org/10.64153/EHVW6559). ΕΛΣΤΑΤ/Eurostat: ΑΕΠ 2025 248,354 δισ. ευρώ, χρέος 146,1% του ΑΕΠ, έλλειμμα τρεχουσών συναλλαγών 2024 −7,2%. ΤΕΚΑ: στοιχεία Ιουνίου 2025 και πρόβλεψη υπουργείου Εργασίας για το 2050, όπως δημοσιεύθηκαν στον Τύπο. Κουμπαράς: ανακοινώσεις ΔΕΘ και υπουργού Οικονομικών, Σεπτέμβριος 2026. Χρηματιστήριο Αθηνών: κεφαλαιοποίηση και ξένη ιδιοκτησία 2025. ΕΛΣΤΑΤ: γεννήσεις 2025. Όπου αναφέρεται «ανάγνωση γραφήματος», οι τιμές είναι προσεγγιστικές. Οι εκτιμήσεις για τον Κουμπαρά και για τα 62 δισ. ευρώ είναι υπολογισμοί της mywaypress.gr.
Συντακτική σημείωση & πολιτική AI: Κάθε δημοσιευμένο άρθρο στο mywaypress.gr αποτελεί προϊόν ουσιαστικού συντακτικού ελέγχου και ανθρώπινης επιμέλειας, η οποία φέρει την αποκλειστική συντακτική ευθύνη του περιεχομένου (EU AI Act, Art. 50.4). Τηρούμε πλήρως τους κανόνες διαφάνειας και τις εκάστοτε οδηγίες των Εθνικών Αρχών Εποπτείας της Αγοράς.
Φωτογραφία / Εικονογράφηση: Δημιουργήθηκε με χρήση Τεχνητής Νοημοσύνης (AI Generated Image).
Ανάλυση και σύνθεση: mywaypress.gr
© 2026 mywaypress.gr — Από το τι συμβαίνει στο τι σημαίνει