Το ΑΕΠ δεν επιταχύνει. Ψύχεται.
Η ανάπτυξη θα φύγει. Οι τιμές θα μείνουν.
Η Eurobank Research αποδίδει τον επίμονο ελληνικό πληθωρισμό, εν μέρει, στο ότι η οικονομία τρέχει πιο γρήγορα από την Ευρωζώνη. Ο πίνακας του ΑΕΠ λέει κάτι πιο άβολο: η ορμή έχει ήδη χαθεί την ώρα που οι τιμές επιταχύνουν, και τη διαφορά την εισπράττει, λογιστικά, το κράτος.
Ανάλυση της mywaypress.gr
| 5,1%
Πληθωρισμός Σεπ-26, υψηλό 3,5 ετών (Ευρωζώνη: 3,8%) |
0,5%
Αύξηση ΑΕΠ στο α’ εξάμηνο 2026 (0,2% + 0,3%), από ≈1,4% στο β’ εξάμηνο 2025 |
7,4%
Ανεργία Αυγ-26, μία δεκάτη πάνω από το ιστορικό ελάχιστο (7,3%, Μάιος 2008) |
≈50%
της μείωσης του χρέους το 2025 (8,1 μονάδες ΑΕΠ) οφείλεται στις τιμές (εκτίμηση mywaypress.gr) |
Το κρίσιμο. Ο ετήσιος πληθωρισμός στην Ελλάδα έφτασε το 5,1% τον Σεπτέμβριο, με την Ευρωζώνη στο 3,8%. Στο τεύχος της 9ης Οκτωβρίου, η Eurobank Research εξηγεί τη διαφορά με τέσσερις παράγοντες, και ο πρώτος είναι η ανάπτυξη: μια οικονομία που μεγεθύνεται ταχύτερα από την Ευρωζώνη, πλησιάζει το δυνητικό της προϊόν και στενεύει σε αγορές αγαθών και εργασίας. Ο πίνακας του πραγματικού ΑΕΠ στηρίζει αυτή την ανάγνωση ως προς το επίπεδο. Ως προς την κατεύθυνση, την αναιρεί.
Γιατί μετράει. Αν ο πληθωρισμός ήταν παιδί της ζήτησης, θα έσβηνε μαζί με την ανάπτυξη. Επειδή δεν είναι, οι τιμές θα μείνουν ψηλά όταν το Ταμείο Ανάκαμψης τελειώσει και ο ρυθμός μεγέθυνσης υποχωρήσει. Το κράτος θα έχει εν τω μεταξύ εισπράξει το όφελος, και τα νοικοκυριά θα το έχουν πληρώσει.
Τι δείχνει, και τι υπονοεί, ο πίνακας
Το β’ τρίμηνο του 2026 το πραγματικό ΑΕΠ ήταν αυξημένο κατά 1,9% σε ετήσια βάση και κατά 0,3% σε σχέση με το προηγούμενο τρίμηνο. Το α’ τρίμηνο είχαν καταγραφεί 2,0% και 0,2%, ενώ ένα χρόνο νωρίτερα, το β’ τρίμηνο του 2025, 1,8% και 0,5%. Τα στοιχεία είναι προσωρινά και η επόμενη δημοσίευση είναι στις 7 Δεκεμβρίου. Η Ευρωπαϊκή Επιτροπή, στην πρόβλεψη του Μαΐου, βλέπει 1,8% φέτος και 1,6% το 2027.
Η σταθερότητα είναι εντυπωσιακή: 2,1% το 2023, 2,1% το 2024, 2,1% το 2025, έναντι 0,4%, 0,9% και 1,4% στην Ευρωζώνη. Πάνω της στηρίζεται το πρώτο επιχείρημα της έκθεσης: αφού η ζήτηση αυξάνεται ταχύτερα, οι αγορές στενεύουν και οι τιμές ανεβαίνουν. Η λογική είναι σωστή. Το ερώτημα είναι αν ο ίδιος ο πίνακας την επιβεβαιώνει.
Το ΑΕΠ δεν επιταχύνει. Ψύχεται.
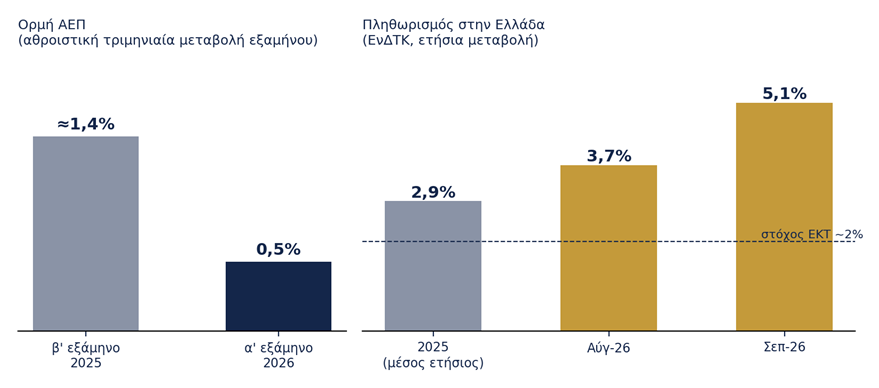
Ο ετήσιος ρυθμός κρύβει την πορεία των τριμήνων. Το 1,9% του β’ τριμήνου είναι το σωρευτικό αποτέλεσμα τεσσάρων διαδοχικών τριμηνιαίων μεταβολών. Οι δύο τελευταίες, 0,2% και 0,3%, δίνουν 0,5% για το α’ εξάμηνο του 2026. Άρα το β’ εξάμηνο του 2025 συνεισέφερε περίπου 1,4%. Η οικονομία κινείται φέτος με περίπου το ένα τρίτο της περσινής ταχύτητας, ενώ ο πληθωρισμός πήγε από 2,9% το 2025 σε 5,1%.
Πηγές: Eurobank Research «7 Ημέρες Οικονομία», τεύχος 588, Eurostat, ΕΛΣΤΑΤ.
Το ≈1,4% του β’ εξαμήνου 2025 είναι υπολογισμός της mywaypress.gr από τον ετήσιο και τους δύο τελευταίους τριμηνιαίους ρυθμούς· υπόκειται σε αναθεωρήσεις.
Αν η ζήτηση τραβούσε τις τιμές προς τα πάνω, θα περιμέναμε το ΑΕΠ να επιταχύνει. Βλέπουμε το αντίθετο. Η εικόνα μοιάζει περισσότερο με σοκ προσφοράς πάνω σε μια οικονομία που ήδη χάνει ορμή παρά με υπερθέρμανση. Η ενέργεια, με πληθωρισμό 25,4% τον Σεπτέμβριο από 15,4% τον Αύγουστο, δίνει το ένα τρίτο του πληθωρισμού της περιόδου Μαρτίου –Σεπτεμβρίου. Οι υπηρεσίες δίνουν το 55%.
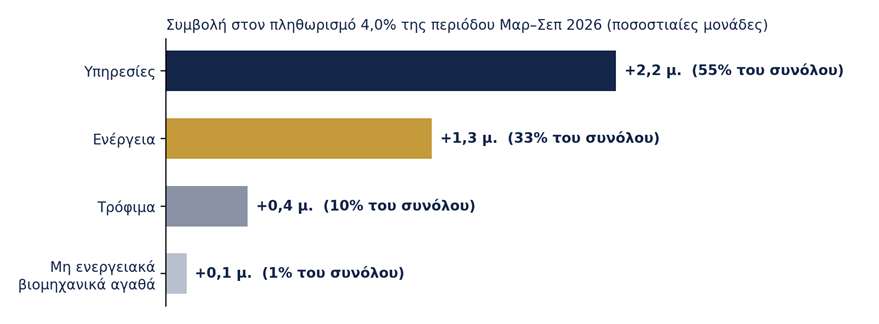
Πηγές: Eurostat, Eurobank Research. Τα ποσοστά στρογγυλοποιούνται· στο κείμενο της έκθεσης τα τρόφιμα αναφέρονται ως 33% του συνόλου, ενώ το διάγραμμα και ο λόγος 0,4/4,0 δίνουν 10%. Ακολουθείται εδώ το διάγραμμα.
Το ίδιο δείχνει η σύγκριση των διαφορών. Η διαφορά ανάπτυξης με την Ευρωζώνη στένεψε από 1,7 μονάδες το 2023 σε 1,2 το 2024 και σε 0,7 το 2025, και ανέβηκε ξανά στη 1,0 το α’ εξάμηνο του 2026. Η διαφορά πληθωρισμού παρέμεινε θετική όλη την τριετία, όπως αναγνωρίζει η ίδια η έκθεση, και σήμερα είναι 1,3 μονάδες στο γενικό δείκτη και 2,1 στον πυρήνα (4,5% έναντι 2,4%). Αν η ανάπτυξη εξηγούσε το μεγαλύτερο μέρος του ελληνικού πριμ, το πριμ θα είχε συρρικνωθεί μαζί της.
Εκεί όπου ο πίνακας έχει δίκιο: η εργασία
Η υπερθέρμανση δεν είναι φαντασία. Απλώς δεν βρίσκεται στο ΑΕΠ, βρίσκεται στην αγορά εργασίας. Η ανεργία έπεσε στο 7,4% τον Αύγουστο, από 8,8% πριν από ένα χρόνο, και απέχει μία δεκάτη από το ιστορικό ελάχιστο της σειράς (7,3% τον Μάιο του 2008). Βρίσκεται κάτω από την πρόβλεψη της Επιτροπής για το σύνολο του 2026 (8,3%). Η απασχόληση αυξάνεται 2,0% σε ετήσια βάση, περίπου όσο και το ΑΕΠ.
Αυτή η σύμπτωση είναι το σημαντικότερο και λιγότερο σχολιασμένο στοιχείο. Αν η απασχόληση αυξάνεται όσο το προϊόν, η παραγωγικότητα ανά εργαζόμενο προσθέτει λίγο ή τίποτα: μεταξύ 0 και 0,6% με τα μέσα ετήσια στοιχεία των 12 μηνών, ως πρώτη προσέγγιση, καθώς οι περίοδοι αναφοράς διαφέρουν. Η ανάπτυξη προέρχεται από περισσότερους εργαζομένους και όχι από περισσότερη παραγωγή ανά εργαζόμενο, και αυτό ορίζει χαμηλό όριο ταχύτητας: η οικονομία φτάνει το δυνητικό της προϊόν πολύ νωρίτερα. Γι’ αυτό οι ελλείψεις προσωπικού στον τουρισμό, τη μεταποίηση και τις κατασκευές περνούν στις τιμές των υπηρεσιών. Το πρώτο επιχείρημα της έκθεσης ισχύει, με άλλη αιτιολογία: η οικονομία δεν τρέχει υπερβολικά, το όριό της είναι χαμηλό.
Η ανάπτυξη που στηρίζει την εικόνα έχει ημερομηνία λήξης
Ο αναλυτικός πίνακας Α3 της έκθεσης δείχνει από πού προέρχεται η κίνηση: οι επενδύσεις παγίου αυξήθηκαν περίπου 6,1% το β’ τρίμηνο, η ιδιωτική κατανάλωση περίπου 1,7%. Η ανάπτυξη είναι επενδυτική, και κατά την εκτίμηση της mywaypress.gr η επενδυτική δραστηριότητα στηρίζεται σε μεγάλο βαθμό στο Ταμείο Ανάκαμψης, που ολοκληρώνεται φέτος. Η mywaypress.gr έχει υπολογίσει σε περίπου 6 δισ. ευρώ το κενό δημόσιων επενδύσεων μετά το 2026. Το 1,6% της Επιτροπής για το 2027 είναι η αριθμητική έκφραση της κλιμάκωσης προς τα κάτω.
Ο ένας όρος της εξίσωσης, η ανάπτυξη, φθίνει με ημερομηνία. Οι δομικοί όροι του πληθωρισμού δεν φθίνουν. Η Ελλάδα εισάγει καθαρά το 78% της ενέργειας που διαθέτει (57% ο μέσος όρος της ΕΕ27), η παραγωγή ηλεκτρισμού και θέρμανσης εξαρτάται κατά 46% από πετρελαιοειδή και φυσικό αέριο (37% στην Ευρωζώνη), και οι αγορές αγαθών και υπηρεσιών έχουν μικρότερο βάθος και ασθενέστερο ανταγωνισμό. Τίποτα από αυτά δεν είναι συνάρτηση του ρυθμού μεγέθυνσης. Το πιθανό σενάριο του 2027 δεν είναι «λιγότερη ανάπτυξη, λιγότερος πληθωρισμός» αλλά λιγότερη ανάπτυξη με τις ίδιες τιμές: το μείγμα που τα νοικοκυριά βιώνουν ως ακρίβεια, χωρίς το αντίβαρο της απασχόλησης.
Ο λογαριασμός που ο πίνακας δεν δείχνει
Η έκθεση ορίζει σωστά το κριτήριο: η αγοραστική δύναμη δεν κρίνεται από τον μηνιαίο ρυθμό αλλά από τη σωρευτική άνοδο των τιμών σε σύγκριση με τη σωρευτική άνοδο των εισοδημάτων. Δεν το εκτελεί, γιατί λείπουν οι μισθοί. Η πλευρά των τιμών είναι γνωστή: οι ετήσιοι ρυθμοί του ΕνΔΤΚ για το 2021–2025 (0,6%, 9,3%, 4,2%, 3,0%, 2,9%) συνθέτουν σωρευτική άνοδο περίπου 21,4%, πριν από το 2026. Ο ίδιος πίνακας δείχνει ονομαστικό ΑΕΠ αυξημένο κατά περίπου 48% από το 2020 και πραγματικό κατά 22%. Η διαφορά είναι οι τιμές. Το άλλο μισό, τι έγινε με το εισόδημα των νοικοκυριών, δεν υπάρχει στο τεύχος.
Οι ενδείξεις που υπάρχουν λένε το ίδιο. Ο δείκτης οικονομικού κλίματος, που αντανακλά κυρίως τις επιχειρήσεις, είναι 107,6, σχεδόν δέκα μονάδες πάνω από την Ευρωζώνη (97,9). Ο δείκτης εμπιστοσύνης των καταναλωτών είναι −41,6, είκοσι πέντε μονάδες κάτω από την Ευρωζώνη (−16,5). Την ίδια ώρα ο όγκος του λιανικού εμπορίου αυξήθηκε 5,0% τον Ιούλιο. Τα νοικοκυριά ξοδεύουν ενώ δηλώνουν απαισιόδοξα. Αυτό ταιριάζει με το αρνητικό ποσοστό αποταμίευσης (−9,3%, με στοιχεία ΟΟΣΑ που είχε αξιοποιήσει η mywaypress.gr) και με επιτόκια που αποζημιώνουν τον αποταμιευτή με 0,37% (νέες καταθέσεις, Αύγουστος) απέναντι σε πληθωρισμό 3,7% τον ίδιο μήνα και 5,1% τον επόμενο. Ένα μέρος της κατανάλωσης που καταγράφεται ως ζήτηση στο ΑΕΠ είναι, πιθανότατα, κατανάλωση αποταμίευσης.
Η αθέατη αριθμητική του κράτους
Για έναν θεσμό ο ίδιος πίνακας έχει διαφορετική ανάγνωση. Το 2025 το ονομαστικό ΑΕΠ αυξήθηκε 4,9%: περίπου 2,1% πραγματική ανάπτυξη και περίπου 2,8% αύξηση τιμών (αποπληθωριστής). Το δημόσιο χρέος υποχώρησε από 154,2% σε 146,1% του ΑΕΠ, δηλαδή 8,1 μονάδες. Με απλή λογιστική αποσύνθεση της mywaypress.gr, περίπου 3 μονάδες προήλθαν από την πραγματική ανάπτυξη, περίπου 4 από τις τιμές και περίπου 2 από το γενικό πλεόνασμα (1,7% του ΑΕΠ), ενώ οι λοιπές προσαρμογές αφαιρούν λίγο λιγότερο από μία. Περίπου οι μισές μονάδες της αποκλιμάκωσης του χρέους ήταν, δηλαδή, πληθωρισμός.
Αυτό δεν σημαίνει ότι κάποιος επιδιώκει τον πληθωρισμό. Σημαίνει ότι το κίνητρο για δραστική παρέμβαση στις τιμές είναι χαμηλότερο απ’ όσο υπονοεί η δημόσια ρητορική για την ακρίβεια, και ότι οι αξιολογήσεις που ανεβάζουν τη χώρα μετρούν εν μέρει ένα όφελος που πληρώνει όποιος κρατά καταθέσεις και σταθερά εισοδήματα. Είναι η ασυμμετρία που είχε επισημάνει η mywaypress.gr στις αξιολογήσεις του Σεπτεμβρίου: οι οίκοι πιστοποιούν την ικανότητα του κράτους να πληρώνει, όχι την οικονομία που θα το στηρίξει.
Η δεύτερη ασυμμετρία είναι νομισματική. Το επιτόκιο αποδοχής καταθέσεων της ΕΚΤ είναι 2,50% από τις 16 Σεπτεμβρίου. Έναντι του πληθωρισμού της Ευρωζώνης (3,8%) είναι αρνητικό κατά 1,3 μονάδες, έναντι του ελληνικού (5,1%) κατά 2,6, δηλαδή διπλάσιο. Η ΕΚΤ ορίζει επιτόκια για έναν μέσο όρο που δεν περιγράφει μια οικονομία με ανεργία κοντά στο ελάχιστο και πληθωρισμό 5,1%. Η Ελλάδα δεν έχει εργαλείο για να το αντισταθμίσει. Έχει μόνο δημοσιονομική πολιτική και πολιτικές προσφοράς.
Τι σημαίνει στρατηγικά
Η ζήτηση δεν είναι ο στόχος. Μέτρα που ενισχύουν τη δαπάνη χωρίς να αυξάνουν την προσφορά τροφοδοτούν το ίδιο μοτίβο. Στοχευμένη στήριξη των ευάλωτων νοικοκυριών είναι άλλο πράγμα. Ό,τι μειώνει τον δομικό πληθωρισμό βρίσκεται στην πλευρά της προσφοράς: ανταγωνισμός στις αγορές με τα υψηλά περιθώρια, ενεργειακό μείγμα και δίκτυα, προσέλκυση και κατάρτιση εργατικού δυναμικού στις ειδικότητες που λείπουν.
Η τάση είναι χαμηλότερη από τον αριθμό, αλλά όχι χαμηλή. Ο μηνιαίος πληθωρισμός του Σεπτεμβρίου (1,8% έναντι 0,4% τον Αύγουστο) οφείλεται εν μέρει στην επιστροφή των τιμών από τις εκπτώσεις, οπότε το 5,1% υπερεκτιμά την τάση. Ο πυρήνας, όμως, ανέβηκε από 2,7% τον Μάρτιο σε 4,5% τον Σεπτέμβριο, και αυτό δεν εξηγείται από το ημερολόγιο των εκπτώσεων. Ο χαμηλός μηνιαίος πληθωρισμός του Οκτωβρίου 2025 (−0,1%) δεν βοηθά να υποχωρήσει ο ετήσιος ρυθμός.
Το μέτρο που λείπει. Το ίδιο το τεύχος παραδέχεται, σε υποσημείωση, ότι τα τρόφιμα πλήττουν δυσανάλογα τα χαμηλά εισοδήματα και τα καύσιμα την ύπαιθρο. Χωρίς μέτρηση ανά τύπο νοικοκυριού, η συζήτηση για την ακρίβεια μένει σύγκρουση εντυπώσεων, και ο μέσος όρος καλύπτει όσους πληρώνουν περισσότερο.
Ο ΕνΔΤΚ είναι μέσος όρος, κανείς δεν είναι ο μέσος όρος
Ο πληθωρισμός που ανακοινώνεται κάθε μήνα βασίζεται σε ένα καλάθι που δεν αντιστοιχεί σε κανένα συγκεκριμένο νοικοκυριό. Ο ενοικιαστής στην Αθήνα, η συνταξιούχος σε νησί και η οικογένεια με δύο αυτοκίνητα στη Μακεδονία δεν αντιμετωπίζουν τον ίδιο 5,1%. Με τους δημοσιευμένους υποδείκτες (ενέργεια, τρόφιμα, στέγαση, υπηρεσίες αναψυχής) μπορεί να υπολογιστεί ένας προσωπικός πληθωρισμός ανά προφίλ νοικοκυριού. Απ’ όσο γνωρίζουμε, δεν δημοσιεύεται τακτικά σε προσβάσιμη μορφή. Θα έδειχνε ποιος πληρώνει τον μέσο όρο και ποιος τον κερδίζει, και θα έδινε στη συζήτηση για την ακρίβεια ένα μέτρο αντί για αντιπαράθεση.
Η εκτίμηση της mywaypress.gr
Τι αξίζει. Το τεύχος 588 της Eurobank Research είναι η πληρέστερη εγχώρια ερμηνεία του πληθωριστικού επεισοδίου. Διακρίνει επίπεδο από ρυθμό, αναλύει τη συμβολή των συνιστωσών, παρακολουθεί τη διάχυση προς τον πυρήνα και ονομάζει τους εσωτερικούς παράγοντες χωρίς ευφημισμούς.
Τι λείπει. Πρώτον, οι μισθοί: το κριτήριο της αγοραστικής δύναμης ορίζεται αλλά δεν εφαρμόζεται. Δεύτερον, η παραγωγικότητα, που θα έδειχνε ότι η «υπερθέρμανση» είναι υπόθεση χαμηλού ορίου και όχι υψηλής ταχύτητας. Τρίτον, η ορμή του ΑΕΠ: ο πίνακας διαβάζεται ως απόδειξη ισχυρής ζήτησης, ενώ οι τριμηνιαίοι ρυθμοί δείχνουν επιβράδυνση. Τέταρτον, μια εσωτερική ασυνέπεια στα ποσοστά συμβολής των τροφίμων, πιθανότατα τυπογραφική.
Πηγές: Eurobank Research, «7 Ημέρες Οικονομία», τεύχος 588 (9/10/2026), με στοιχεία Eurostat, ΕΛΣΤΑΤ, ΕΚΤ, Ευρωπαϊκής Επιτροπής (πρόβλεψη Μαΐου 2026), ΙΟΒΕ, ΟΟΣΑ. Υπολογισμοί και ερμηνεία: mywaypress.gr.
Συντακτική σημείωση & πολιτική AI: Κάθε δημοσιευμένο άρθρο στο mywaypress.gr αποτελεί προϊόν ουσιαστικού συντακτικού ελέγχου και ανθρώπινης επιμέλειας, η οποία φέρει την αποκλειστική συντακτική ευθύνη του περιεχομένου (EU AI Act, Art. 50.4). Τηρούμε πλήρως τους κανόνες διαφάνειας και τις εκάστοτε οδηγίες των Εθνικών Αρχών Εποπτείας της Αγοράς.
Φωτογραφία / Εικονογράφηση: Δημιουργήθηκε με χρήση Τεχνητής Νοημοσύνης (AI Generated Image).
Ανάλυση και σύνθεση: mywaypress.gr
© 2026 mywaypress.gr — Από το τι συμβαίνει στο τι σημαίνει