Το κόστος της ανάσας –Οι 120 δόσεις αυξάνουν τους συνολικούς τόκους κατά 72%…
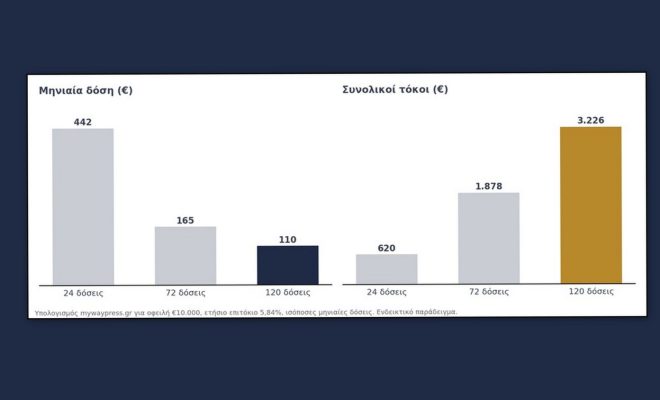
Σε οφειλή €10.000 με επιτόκιο 5,84%, οι 72 δόσεις σημαίνουν περίπου €165 τον μήνα και €1.878 τόκους. Οι 120 δόσεις σημαίνουν περίπου €110 τον μήνα και €3.226 τόκους. Η δόση πέφτει κατά ένα τρίτο, το συνολικό κόστος των τόκων αυξάνεται κατά 72%.
Οι 120 δόσεις, η νέα ρύθμιση για την κύρια κατοικία και οι κανόνες για τις εταιρείες διαχείρισης απαιτήσεων ακολουθούν την ίδια λογική: το χρέος μένει ακέραιο και επιμηκύνεται. Ποιος πληρώνει την επιμήκυνση;
Ανάλυση της mywaypress.gr ·
Χρόνος αντί για ελάφρυνση
Το βασικό
Τρία κείμενα μέσα σε 48 ώρες — το δελτίο του ΙΟΒΕ για το ιδιωτικό χρέος, το δημοσίευμα του OT για τις 120 δόσεις και η ανακοίνωση της Ε.Κ.ΠΟΙ.ΖΩ. για τον νέο εξωδικαστικό μηχανισμό — περιγράφουν μία πολιτική με ενιαία λογική: αγοράζει χρόνο, δεν μειώνει βάρος.
Το κεφάλαιο, το επιτόκιο του 5,84% και το εισόδημα του οφειλέτη μένουν εκτός εξίσωσης. Ο χρόνος που κερδίζεται είναι πραγματικός. Ο λογαριασμός, όμως, μεταφέρεται στα νοικοκυριά με τον λεπτότερο ισολογισμό.
| ≈€166 δισ.
το ιδιωτικό χρέος που δεν είναι δάνειο (εκτίμηση mywaypress.gr) |
31.000
αιτήσεις στις 72 δόσεις, όχι ολοκληρωμένες εντάξεις |
−33% / +72%
μηνιαία δόση / συνολικοί τόκοι, 120 έναντι 72 δόσεων |
€150
η πίστωση πέντε δόσεων σε ρύθμιση με ελάχιστη δόση €30 |
Μια ανάπτυξη που στηρίζεται στον ισολογισμό, όχι στο εισόδημα
Τα μεγέθη του ΙΟΒΕ διαβάζονται εύκολα ως καλά νέα: ετήσια μεγέθυνση 1,9% το δεύτερο τρίμηνο του 2026 έναντι 1,0% στην Ευρωζώνη, ισχυρή επενδυτική δραστηριότητα, κατασκευές αυξημένες κατά 16,9% το πρώτο τρίμηνο, νέες εκταμιεύσεις στεγαστικών δανείων στα €1,14 δισ., υπερδιπλάσιες από πέρυσι. Το ίδιο δελτίο, όμως, απαριθμεί και τις αδυναμίες: επίμονα υψηλός πληθωρισμός, αρνητική αποταμίευση των νοικοκυριών, υποτονικό διαθέσιμο εισόδημα, έλλειμμα τρεχουσών συναλλαγών. Μια οικονομία που μεγαλώνει ενώ τα νοικοκυριά αποταμιεύουν αρνητικά, μεγαλώνει με τον ισολογισμό της και όχι με το εισόδημά της.
Το ιδιωτικό χρέος έφτασε τα €420,9 δισ., στο 169% του ΑΕΠ, αυξημένο κατά €22,1 δισ. σε έναν χρόνο. Το ΙΟΒΕ αποδίδει την αύξηση κυρίως στη χρηματοπιστωτική επέκταση, που χαρακτηρίζει θετική και συμβατή με την ανάκαμψη των επενδύσεων, και δευτερευόντως στη συσσώρευση ληξιπρόθεσμων οφειλών προς το Δημόσιο. Η ανάγνωση στέκει για τις επιχειρήσεις που δανείζονται για να επενδύσουν. Για τα νοικοκυριά, με αρνητική αποταμίευση, στέκει πολύ λιγότερο.
Το λιγότερο προβεβλημένο στοιχείο του δελτίου είναι η σύνθεση. Τα δάνεια ανέρχονται σε €254,6 δισ. Η διαφορά ως τα €420,9 δισ. — περίπου €166 δισ., το 40% του συνόλου — δεν είναι τραπεζική πίστωση. Ο απλός λογαριασμός συμπίπτει σχεδόν ακριβώς με το μερίδιο του Δημοσίου στα ληξιπρόθεσμα: σχεδόν το 70% των €238,6 δισ. είναι περίπου €167 δισ. Το δελτίο δεν κάνει ρητά αυτή την αντιστοίχιση· η ταύτιση είναι προσέγγιση της mywaypress.gr. Αν όμως στέκει, το συμπέρασμα είναι ασυνήθιστο: το μεγαλύτερο μεμονωμένο τμήμα του ιδιωτικού χρέους δεν χρηματοδότησε σπίτι, μηχάνημα ή αποθέματα. Είναι συσσωρευμένη ανεξόφλητη υποχρέωση προς το ίδιο το κράτος.
Γράφημα 1 — Από τι αποτελείται το ιδιωτικό χρέος
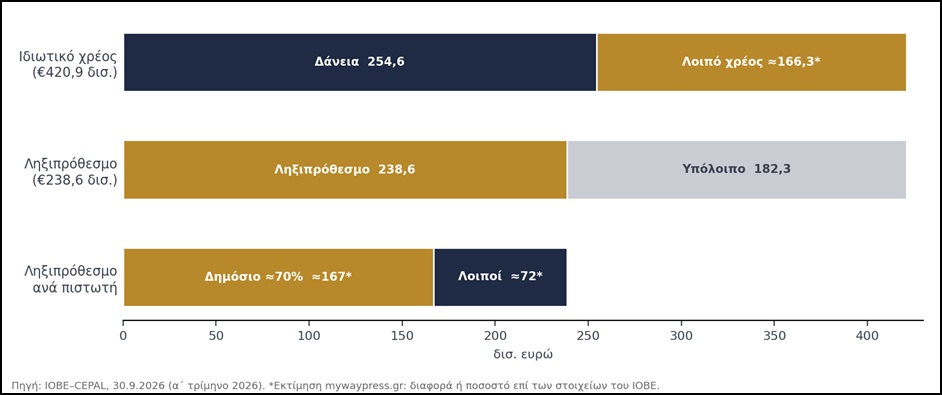
Από εδώ προκύπτει η πρώτη βασική παρατήρηση. Το Δημόσιο δεν είναι ουδέτερος ρυθμιστής· είναι ο μεγαλύτερος πιστωτής και ταυτόχρονα εκείνος που γράφει τους όρους. Οι 120 δόσεις πρέπει, επομένως, να διαβαστούν πρώτα ως πολιτική είσπραξης και έπειτα ως κοινωνική πολιτική.
Τρεις κινήσεις, μία λογική
Οι κινήσεις είναι γνωστές. Πρώτη, η ρύθμιση των 120 δόσεων, με ελάχιστη δόση €30, επιλέξιμες οφειλές που έγιναν ληξιπρόθεσμες έως τις 31 Δεκεμβρίου 2024, προθεσμία αιτήσεων έως τις 30 Ιουνίου 2027 και επιτόκιο 5,84%, χωρίς ανακοινωμένη απομείωση προσαυξήσεων. Δεύτερη, ο νέος εξωδικαστικός μηχανισμός (ν. 5313/2026, σε ισχύ από τις 21 Σεπτεμβρίου), που επιτρέπει τη διάσωση της κύριας κατοικίας με εκποίηση των λοιπών ακινήτων. Τρίτη, αυστηρότεροι κανόνες για τις εταιρείες διαχείρισης απαιτήσεων: ακύρωση πλειστηριασμού που παραβιάζει συμφωνημένη ρύθμιση, πρόστιμο έως €500.000, πλαφόν 15% στην προκαταβολή και πάγωμα τόκων αν ο οφειλέτης δεν πάρει πλήρη εικόνα της οφειλής του σε 45 ημέρες.
Το ενδιαφέρον βρίσκεται σε ό,τι δεν αγγίζουν. Ούτε το ονομαστικό κεφάλαιο, ούτε το επιτόκιο, ούτε — με βάση τα κείμενα που εξετάσαμε — κάποιο εισοδηματικό κριτήριο. Ό,τι αλλάζει είναι η διάρκεια (από 72 σε 120 δόσεις), η σύνθεση της περιουσίας (τα λοιπά ακίνητα έναντι της κύριας κατοικίας) και η συμπεριφορά του διαχειριστή. Χρόνος, περιουσία, διαδικασία. Όχι βάρος.
Τι σημαίνει αυτό σε ευρώ; Σε οφειλή €10.000 με επιτόκιο 5,84%, οι 72 δόσεις σημαίνουν περίπου €165 τον μήνα και €1.878 τόκους. Οι 120 δόσεις σημαίνουν περίπου €110 τον μήνα και €3.226 τόκους. Η δόση πέφτει κατά ένα τρίτο, το συνολικό κόστος των τόκων αυξάνεται κατά 72%.
Γράφημα 2 — Η ανάσα έχει τιμή
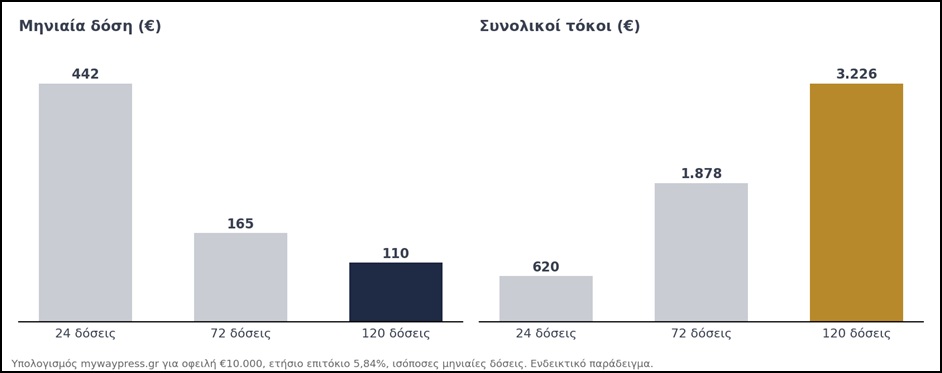
Δεν πρόκειται για κριτική, αλλά για τον μηχανισμό: η ρύθμιση είναι ταμειακή ανάσα που πληρώνεται με μεγαλύτερο τελικό λογαριασμό. Για όποιον βρίσκεται σε ασφυξία ρευστότητας η ανάσα αξίζει. Όπως μεταφέρει το OT, ο πρόεδρος της ΓΣΕΒΕΕ αναφέρει ότι για μία στις δύο μικρές επιχειρήσεις τα ταμειακά διαθέσιμα δεν επαρκούν για περισσότερο από έναν μήνα. Πρέπει όμως να λέγεται καθαρά τι κοστίζει.
Η ηθική της ημερομηνίας
Ο βασικός αποκλεισμός είναι γνωστός: οι οφειλές που βρίσκονται σε ενεργή ρύθμιση στις 30 Σεπτεμβρίου 2026 δεν μεταφέρονται στο νέο σχήμα, με εξαίρεση όσες ανήκουν στις 72 δόσεις, ενώ τα χρέη από την 1η Ιανουαρίου 2025 παραπέμπονται στην πάγια ρύθμιση των 24 δόσεων. Το OT το παρουσιάζει ως τιμωρία των συνεπών. Η κριτική είναι ισχυρή, αλλά η αξιολόγηση θέλει ακρίβεια και προς τις δύο κατευθύνσεις.
Υπέρ της κυβέρνησης, η ημερομηνία αποκοπής συμπίπτει με την ημερομηνία της ανακοίνωσης: κανείς δεν μπορεί να «κατασκευάσει» οφειλέτη εκ των υστέρων για να μπει στο σχήμα. Κατά της κυβέρνησης, υπάρχει ένα επιχείρημα που δεν εμφανίζεται στα κείμενα. Αν το επιτόκιο παραμένει το ίδιο, η επιμήκυνση ενός χρέους δεν κοστίζει στο Δημόσιο σε παρούσα αξία, υπό την προϋπόθεση ότι το χρέος εξυπηρετείται. Κοστίζει σε ταμειακή ροή και σε προηγούμενο. Ο αποκλεισμός, λοιπόν, δεν είναι δημοσιονομική αναγκαιότητα· είναι επιλογή προστασίας των βραχυπρόθεσμων εισπράξεων. Και έχει τιμή: διδάσκει ότι η συνέπεια δεν πριμοδοτείται, ενώ κάθε νέο κύμα (από 72 σε 120 δόσεις, αποκοπή από το 2023 στο 2024, προθεσμία στο 2027) καλλιεργεί την προσδοκία του επόμενου. Είναι ηθικός κίνδυνος με ημερομηνία λήξης.
Υπάρχει και δεύτερο, πιο ύπουλο αποτέλεσμα. Η πολιτική οργανώνεται ανά ηλικία οφειλής: ό,τι έγινε ληξιπρόθεσμο έως το 2024 πηγαίνει στις 120 δόσεις, ό,τι από το 2025 στις 24. Ένας οφειλέτης μπορεί έτσι να εξυπηρετεί ταυτόχρονα το νέο σχήμα, ένα δεύτερο για τα πρόσφατα χρέη και τις τρέχουσες υποχρεώσεις του. Η πολιτική ρυθμίζει χρέη, όχι οφειλέτες. Μονάδα ανάλυσης είναι η ημερομηνία και όχι η ικανότητα πληρωμής.
Το «καμπανάκι» είναι οι 31.000 αιτήσεις στις 72 δόσεις (20.000 προς την Εφορία, 11.000 προς τον ΕΦΚΑ) — αιτήσεις, όχι ολοκληρωμένες εντάξεις ούτε μοναδικοί οφειλέτες. Αν η χαμηλή ανταπόκριση οφειλόταν στον αριθμό των δόσεων, οι 120 θα τη διορθώσουν. Αν οφείλεται στον φόβο απώλειας ενημερότητας, στο επιτόκιο, στις προσαυξήσεις ή στο ότι πολλοί δεν αντέχουν ούτε τη μικρότερη δόση, δεν θα τη διορθώσουν. Τα κείμενα δεν περιέχουν το στοιχείο που θα ξεχώριζε τις εξηγήσεις. Αυτό είναι, από μόνο του, εύρημα.
Ο πλειστηριασμός βγαίνει από την αίθουσα
Το ΙΟΒΕ καταγράφει ότι το ποσοστό των ολοκληρωμένων πλειστηριασμών υποχώρησε το πρώτο εξάμηνο, ότι οι αγγελίες πώλησης αυξήθηκαν κατά περίπου 15%–26% στις περιοχές που εξετάστηκαν με λιγότερες συναλλαγές και μεγαλύτερους χρόνους παραμονής, και ότι οι τιμές των κατοικιών ανέβηκαν 5,8% — ως ζητούμενες τιμές, όχι ως τιμές συναλλαγής. Η Ε.Κ.ΠΟΙ.ΖΩ. περιγράφει τι προβλέπει ο νέος μηχανισμός: ο οφειλέτης με επιπλέον ακίνητα συναινεί στην εκποίησή τους, οι πιστωτές αποκτούν άμεσα εκτελεστό τίτλο και η ρευστοποίηση γίνεται με αξία που ορίζουν ή εγκρίνουν οι ίδιοι, χωρίς δυνατότητα δικαστικής αμφισβήτησης της τιμής στο συγκεκριμένο στάδιο.
Η ανάγνωση της mywaypress.gr, που είναι ερμηνεία και όχι καταγεγραμμένο γεγονός, είναι ότι η ρευστοποίηση μετακινείται από το δικαστήριο στη σύμβαση. Όταν οι δικαστικοί πλειστηριασμοί υποχωρούν, ένας συμβατικός δρόμος με τίμημα που ορίζει ο πιστωτής μπορεί να γίνει ο ταχύς δρόμος. Και το κάνει σε αγορά όπου η προσφορά αυξάνεται και οι συναλλαγές λιγοστεύουν. Τα ενδεχόμενα είναι δύο: πώληση κάτω από την αξία που έγινε δεκτή για τη ρύθμιση, ή ακίνητο που δεν πουλιέται. Και στις δύο περιπτώσεις, το ρίσκο της τιμής το φέρει ο οφειλέτης.
Υπάρχει και ζήτημα κατανομής. Οφειλέτης που δεν διαθέτει άλλο ακίνητο πέραν της κύριας κατοικίας, ακόμη και ευάλωτος, δεν εντάσσεται σε αυτή τη ρύθμιση. Η προστασία της κύριας κατοικίας, δηλαδή, δίνεται μέσω αυτού του δρόμου σε όποιον έχει κάτι ακόμη να πουλήσει. Και στην Ελλάδα το δεύτερο ακίνητο είναι συχνά η κληρονομιά, η προίκα ή το αποθεματικό της οικογένειας — το ίδιο δίχτυο ασφαλείας που τα νοικοκυριά με αρνητική αποταμίευση χρησιμοποιούν ήδη αντί για αποταμιεύσεις.
Δύο επιφυλάξεις για τη διαχείριση της πηγής. Η Ε.Κ.ΠΟΙ.ΖΩ. είναι φορέας υπεράσπισης καταναλωτών και η γλώσσα της («δήθεν» διάσωση) είναι στρατευμένη. Το κείμενό της δεν είναι επίσης απολύτως συνεπές ως προς τους ευάλωτους: από τη μία τους αποκλείει αν δεν έχουν άλλο ακίνητο, από την άλλη λέει ότι ο νόμος υποχρεώνει τους πιστωτές μόνο όταν οι οφειλέτες ανήκουν σε ευάλωτες ή επιλέξιμες κατηγορίες. Χρειάζεται ανάγνωση του ίδιου του νόμου πριν δεχθούμε κάθε λεπτομέρεια. Η ουσία, όμως — ότι το τίμημα ορίζεται από το ένα μέρος — μένει το κεντρικό ζήτημα.
Ασύμμετρες ποινές
Οι εταιρείες διαχείρισης απαιτήσεων διαχειρίζονται, σύμφωνα με το ΙΟΒΕ, περισσότερο από το 90% των μη εξυπηρετούμενων δανείων. Οι νέοι κανόνες τούς αφορούν άμεσα και οι προθέσεις είναι σωστές. Το βασικό ερώτημα όμως είναι η κλίμακα των συνεπειών.
Αν εταιρεία διαχείρισης παραβιάσει συμφωνημένη ρύθμιση, ο οφειλέτης πιστώνεται ποσό ίσο με πέντε δόσεις της αρχικής συμφωνίας. Η αποζημίωση είναι ανάλογη με τη δόση, άρα ισχύει λιγότερο ακριβώς για τους μικρότερους οφειλέτες: σε ρύθμιση με δόση €30 η πίστωση είναι €150. Το πρόστιμο «έως» €500.000 είναι ανώτατο όριο, όχι εγγύηση αποτροπής. Και οι λεπτομέρειες, όπως τονίζει το OT, θα κριθούν στο νομοθετικό πλαίσιο που θα ακολουθήσει: η ανακοίνωση δεν είναι ακόμη καθεστώς.
Υπάρχει και μια αντίθεση που αξίζει να κρατηθεί. Το κράτος επιβάλλει στον ιδιώτη πιστωτή πάγωμα τόκων όταν δεν δίνει πλήρη εικόνα της οφειλής σε 45 ημέρες. Στις δικές του απαιτήσεις, όπως γράφει το OT, διατηρεί επιτόκιο 5,84% χωρίς ανακοινωμένη απομείωση προσαυξήσεων. Ζητά διαφάνεια και ρήτρα από τους άλλους, όχι από τον εαυτό του. Ενώ ο οφειλέτης που αθετεί κινδυνεύει, κατά την Ε.Κ.ΠΟΙ.ΖΩ. για τον νέο εξωδικαστικό, να χάσει την προστασία της κύριας κατοικίας και να δει το σύνολο των χρεών του να αναβιώνει ως άμεσα απαιτητό.
Το κρυφό συμβόλαιο: ποιος απορροφά το σοκ
Αν τα τρία μέτρα διαβαστούν μαζί, το στρατηγικό σχήμα είναι καθαρό. Ωφελούνται τρία μέρη: οι τράπεζες και οι εταιρείες διαχείρισης, των οποίων τα χαρτοφυλάκια παραμένουν εξυπηρετούμενα στα χαρτιά, καθώς το ΙΟΒΕ καταγράφει ότι το ποσοστό των μη εξυπηρετούμενων δανείων υποχώρησε στο 28,4%· το Δημόσιο, που κρατά τις εισπράξεις σε ροή· και η κυβέρνηση, που αποφεύγει ένα ορατό κύμα εκποιήσεων σε μια περίοδο που οδηγεί προς τις εκλογές, με προθεσμία αιτήσεων που φτάνει ως τον Ιούνιο του 2027. Δεν υπάρχει εξίσου ισχυρός εκπρόσωπος για το τέταρτο μέρος: την πραγματική ικανότητα πληρωμής του οφειλέτη.
Και αυτή η ικανότητα είναι, με βάση το ίδιο το ΙΟΒΕ, εύθραυστη: αρνητική αποταμίευση, υποτονικό εισόδημα, επίμονος πληθωρισμός, ενεργειακές πιέσεις από τον πόλεμο στη Μέση Ανατολή. Μια ρύθμιση δέκα ετών δεσμεύει εισόδημα για μια δεκαετία και κάθε απρόβλεπτο σοκ την απειλεί. Το κόστος της επιμήκυνσης δεν εξαφανίζεται· ανακατανέμεται στον χρόνο και πέφτει στον οφειλέτη. Και ένα χρέος που δεσμεύει εισόδημα για δέκα χρόνια δεν είναι ουδέτερο για την ανάπτυξη: περιορίζει την κατανάλωση και την τόλμη ακριβώς εκεί όπου η μεγέθυνση χρειάζεται τις επενδύσεις των μικρών επιχειρήσεων.
Η αξιόπιστη εναλλακτική δεν απαιτεί διαγραφές. Απαιτεί τρία πράγματα που λείπουν από τα κείμενα:
- Εισοδηματική βαθμονόμηση. Δόση ως ποσοστό του εισοδήματος ή, τουλάχιστον, έλεγχος βιωσιμότητας πριν από την υπογραφή.
- Ενιαία εικόνα οφειλέτη. Ένα σημείο όπου ο οφειλέτης βλέπει όλες τις απαιτήσεις (Δημόσιο, ΕΦΚΑ, τράπεζα, εταιρεία διαχείρισης) και διαπραγματεύεται ένα σχέδιο αντί για τρία.
- Δημοσιευμένος δείκτης εκ νέου αθέτησης. Ποσοστό των ρυθμίσεων που είναι σε καθυστέρηση στους 12 και 24 μήνες, ανά ρύθμιση. Αυτός ο αριθμός, όχι οι αιτήσεις, θα κρίνει αν οι 120 δόσεις έπιασαν τόπο.
Το συμπέρασμα δεν είναι ότι το μέτρο είναι ψευδές. Αγοράζει πραγματικό χρόνο και για ορισμένους θα είναι ζωτικής σημασίας. Είναι όμως βαθμονομημένο για τη σταθερότητα του πιστωτή και όχι για την αντοχή του οφειλέτη. Και ο χρόνος χωρίς εισόδημα είναι δάνειο από το μέλλον, με τόκο 5,84%.
Η μεγάλη εικόνα: ποιος αγοράζει;
Κανένα από τα τρία κείμενα δεν ρωτά για τον αγοραστή. Κάθε ρευστοποίηση χρειάζεται έναν, και σε αγορά με περισσότερες αγγελίες και λιγότερες συναλλαγές ο αγοραστής με μετρητά έχει την υπεροχή στη διαπραγμάτευση.
Υπόθεση, όχι εύρημα: οι ρευστοποιήσεις του νέου μηχανισμού και των χαρτοφυλακίων μεταφέρουν ακίνητα από νοικοκυριά με χρέη σε κεφάλαια — εγχώρια ή ξένα — που δεν χρειάζονται δάνειο. Αν ισχύει, το ίδιο μέτρο που προστατεύει την κύρια κατοικία λειτουργεί και ως μηχανισμός συγκέντρωσης ιδιοκτησίας, ενώ το ΙΟΒΕ ζητά από τη στεγαστική πολιτική να εστιάσει στην αύξηση της προσφοράς.
Πώς ελέγχεται: (α) δείγμα συμβάσεων του νέου εξωδικαστικού, με τιμή ρευστοποίησης έναντι της εκτιμώμενης αξίας και χρόνο πώλησης· (β) ταξινόμηση των αγοραστών (φυσικά πρόσωπα, εταιρείες, μη κάτοικοι) στα στοιχεία συναλλαγών· (γ) τα στοιχεία της Τράπεζας της Ελλάδος για τις ξένες άμεσες επενδύσεις σε ακίνητα, ως ενδεικτικό πλαίσιο. Αυτό το σκέλος είναι που υποτιμάται συνήθως: η «λύση» του χρέους είναι ταυτόχρονα και αγορά περιουσιακών στοιχείων.
Σημείωση πηγών και μεθόδου. Το άρθρο βασίζεται σε τρία κείμενα: το δελτίο Τύπου του ΙΟΒΕ (30.9.2026), δημοσίευμα του OT για τις 120 δόσεις και την ανακοίνωση της Ε.Κ.ΠΟΙ.ΖΩ. (29.9.2026). Οι λεπτομέρειες των ρυθμίσεων προέρχονται από αυτά και δεν έχουν επαληθευτεί με τα κείμενα των νομοθετικών διατάξεων, που εκκρεμούν ή δεν εξετάστηκαν. Οι υπολογισμοί με ένδειξη «εκτίμηση» ή «υπολογισμός» (διαφορά €166 δισ., παράδειγμα των €10.000 με ετήσιο επιτόκιο 5,84% και ισόποσες μηνιαίες δόσεις) είναι της mywaypress.gr.
Συντακτική σημείωση & πολιτική AI: Κάθε δημοσιευμένο άρθρο στο mywaypress.gr αποτελεί προϊόν ουσιαστικού συντακτικού ελέγχου και ανθρώπινης επιμέλειας, η οποία φέρει την αποκλειστική συντακτική ευθύνη του περιεχομένου (EU AI Act, Art. 50.4). Τηρούμε πλήρως τους κανόνες διαφάνειας και τις εκάστοτε οδηγίες των Εθνικών Αρχών Εποπτείας της Αγοράς.
Φωτογραφία / Εικονογράφηση: Δημιουργήθηκε με χρήση Τεχνητής Νοημοσύνης (AI Generated Image).
Ανάλυση και σύνθεση: mywaypress.gr
© 2026 mywaypress.gr — Από το τι συμβαίνει στο τι σημαίνει