Το ασφαλιστήριο της ελληνικής οικονομίας
Η πλήρης μελέτη του ΙΟΒΕ δείχνει έναν θεσμό που αγοράζει χρόνο για τις επιχειρήσεις στην κρίση, και μια οικονομία από την οποία το 44% του αποτελέσματος φεύγει στο εξωτερικό.
Ανάλυση της mywaypress.gr ·
Με δυο λόγια
Το βασικό: Το 58% των εκταμιεύσεων έγινε μέσα στο 2020 και το 91,7% των πόρων πήγε σε κεφάλαιο κίνησης. Η ΕΑΤ λειτούργησε ως ασφαλιστήριο ρευστότητας, και η μελέτη μετρά κάθε χρονιά το ίδιο πράγμα: περίπου €1 ΑΕΠ ανά €1 δανείου.
Γιατί μετράει: Ένα ασφαλιστήριο κρίνεται από την ταχύτητα και το ύψος της αποζημίωσης την ώρα της ζημιάς, όχι από τον μέσο όρο των ετών. Με αυτό το κριτήριο πρέπει να αξιολογηθούν και τα επόμενα προγράμματα.
Η μεγάλη εικόνα: Σχεδόν το μισό ΑΕΠ προέρχεται από κατανάλωση νοικοκυριών, το 44% του συνολικού αποτελέσματος καταλήγει εκτός Ελλάδας και μόλις το 12% της δαπάνης για μηχανήματα μένει στη χώρα. Η μελέτη φωτογραφίζει μια οικονομία που διαρρέει.
Το 2019 η Ελληνική Αναπτυξιακή Τράπεζα εκταμίευσε €217 εκατ. προς επιχειρήσεις. Το 2020 εκταμίευσε €6,5 δισ. Τριάντα φορές περισσότερα μέσα σε δώδεκα μήνες, και το 58% όλων των εκταμιεύσεων της περιόδου 2019–2025 συγκεντρώθηκε σε αυτή τη χρονιά (διαφάνεια 13). Αν η μελέτη του ΙΟΒΕ για το οικονομικό αποτύπωμα της ΕΑΤ είχε μία μόνο εικόνα, θα ήταν αυτή. Δείχνει τι είναι το εργαλείο: όχι ένα πρόγραμμα που μεγαλώνει σταθερά, αλλά ένα ασφαλιστήριο που ενεργοποιείται την ώρα της ζημιάς.
Η μεταφορά δεν είναι διακοσμητική. Εξηγεί γιατί η μελέτη βγάζει τους αριθμούς που βγάζει, τι μπορεί να μας πει για την επόμενη κρίση και, κυρίως, τι αποκαλύπτει για την ίδια την οικονομία που στηρίχθηκε. Διαβασμένη δάνειο προς δάνειο, η οικονομία αυτή είναι πιο ενδιαφέρουσα από τον θεσμό.
Σημείωση πηγής: το άρθρο βασίζεται στην πλήρη μελέτη του ΙΟΒΕ, «Το οικονομικό αποτύπωμα των δραστηριοτήτων της Ελληνικής Αναπτυξιακής Τράπεζας» (παρουσίαση 87 διαφανειών, Οκτώβριος 2026). Οι αναφορές «δ.» παραπέμπουν σε αριθμό διαφάνειας. Τα στοιχεία του 2025 είναι προσωρινά. Οι υπολογισμοί μεταξύ μεγεθών και οι αναγνώσεις είναι της mywaypress.gr.
Το ασφάλιστρο και η αποζημίωση
Κάθε ασφαλιστήριο έχει ασφάλιστρο και αποζημίωση. Το ασφάλιστρο εδώ είναι οι πόροι που δεσμεύει η ΕΑΤ στα χρηματοδοτικά εργαλεία: από τους δύο πολλαπλασιαστές της μελέτης, €3,14 ΑΕΠ ανά €1 δεσμευμένων πόρων και €0,99 ανά €1 δανείου (δ. 5, 9), προκύπτει ότι τα δάνεια ήταν περίπου 3,2 φορές οι πόροι, δηλαδή οι πόροι αντιστοιχούν σε περίπου €3,5 δισ. Η αποζημίωση είναι τα €11,5 δισ. δανείων που κινητοποιήθηκαν με τη συμμετοχή της ΕΑΤ.
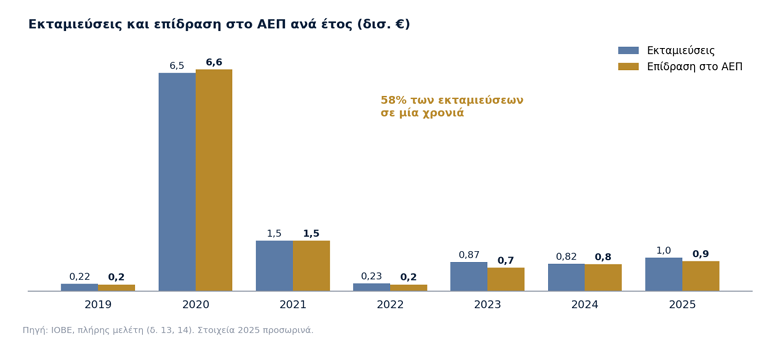
Το γράφημα δείχνει κάτι που οι μέσοι όροι κρύβουν: η επίδραση στο ΑΕΠ ακολουθεί τις εκταμιεύσεις σχεδόν ευρώ προς ευρώ, κάθε χρονιά. Ανά €1 που εκταμιεύεται, η μελέτη βρίσκει περίπου €1 ΑΕΠ το 2020 και το 2021 και περίπου €0,9 το 2025 (δ. 13, 14, υπολογισμοί mywaypress.gr). Το υπόδειγμα είναι γραμμικό (δ. 70): δεν «ανταμείβει» μια χρονιά περισσότερο από μια άλλη. Η κορύφωση του 2020 είναι, επομένως, εύρημα για το πόσο γρήγορα κινητοποιήθηκε το εργαλείο, όχι για το πόσο καλύτερα δούλεψε.
Στα δύο πρώτα χρόνια της κρίσης, 2020 και 2021, εκταμιεύτηκε το 71% των πόρων της περιόδου. Ό,τι μετράει σε ένα ασφαλιστήριο μετράει και εδώ: η ταχύτητα, το ύψος και η προσβασιμότητα της αποζημίωσης. Σε όλα, η ΕΑΤ δεν έχει ιστορικό που να συγκρίνεται με το 2020.
Τι αγοράστηκε: χρόνος
Το 91,7% των εκταμιευμένων ποσών πήγε σε κεφάλαιο κίνησης. Μόλις το 8,3% πήγε σε επενδύσεις (δ. 57). Η αναλογία δεν είναι λεπτομέρεια. Καθορίζει τι κάνει το δάνειο: πληρώνει πρώτες ύλες, μισθούς, προμηθευτές, λογαριασμούς. Κρατά μια επιχείρηση σε λειτουργία μέχρι να περάσει η κρίση, αλλά δεν χτίζει νέα παραγωγική ικανότητα.
Η μελέτη εξηγεί με ένα παράδειγμα πώς το μετρά (δ. 61). Ένα τυροκομείο με τζίρο €2 εκατ. και 32 εργαζομένους παίρνει δάνειο €500.000. Τα έξοδα λειτουργίας του είναι €1,56 εκατ., άρα το δάνειο καλύπτει το 32% του κόστους. Η μελέτη υποθέτει ότι χωρίς το δάνειο θα χανόταν μέρος της δραστηριότητας ανάλογο με αυτό το 32%, πολλαπλασιασμένο με έναν συντελεστή α. Με α = 10%, χάνεται το 3,2% της δραστηριότητας: το δάνειο «σώζει» €23.000 ΑΕΠ και μία θέση εργασίας. Με α = 100%, όπως η μελέτη κάνει για την απασχόληση, θα «έσωζε» περίπου δέκα θέσεις.
Ο συντελεστής α δεν μετριέται από κάπου. Είναι κρίση του ερευνητή για το πόσο θα είχε υποχωρήσει μια επιχείρηση χωρίς το δάνειο. Η μελέτη τον ορίζει χαμηλά για το ΑΕΠ (10% έως το 2022, 5% από το 2023) και στο μέγιστο για τις θέσεις εργασίας, με το σκεπτικό ότι τα δάνεια της πανδημίας δόθηκαν για να αποφευχθούν απολύσεις (δ. 60). Δηλώνει επίσης τι δεν μετρά: δεν αποδίδει καμία «διάσωση» στα δάνεια επενδύσεων, δεν μετρά τα χρόνια μετά την εκταμίευση και αγνοεί δικαιούχους χωρίς στοιχεία κύκλου εργασιών (δ. 57, 59).
Υπάρχει και μια κοινωνική ανάγνωση. Το «εισόδημα εργαζομένων» της μελέτης είναι μισθοί συν τα δύο τρίτα των κερδών (δ. 52). Σε μια οικονομία μικρών επιχειρήσεων, όπου ο ιδιοκτήτης είναι και εργαζόμενος, η διάκριση μισθού και κέρδους θολώνει. Το δάνειο κεφαλαίου κίνησης λειτουργεί, στην πράξη, ως στήριξη του εισοδήματος αυτοαπασχολούμενων και οικογενειακών επιχειρήσεων. Οι πολύ μικρές επιχειρήσεις (τζίρος έως €2 εκατ.) αντιστοιχούν στο ένα τρίτο των θέσεων-έτη, 112.500 από 341.600, και οι επιχειρήσεις έως €10 εκατ. στο 60% (δ. 20).
Το ΑΕΠ που γεννιέται από τη ζήτηση
Το πιο ενδιαφέρον εύρημα της μελέτης βρίσκεται στο παράρτημα ευαισθησίας (δ. 83–85). Όποια τιμή και αν πάρει ο συντελεστής διάσωσης, ένα μέρος του αποτελέσματος μένει αμετάβλητο: €10,3 δισ. ΑΕΠ και 224.700 θέσεις-έτη προέρχονται αποκλειστικά από το κανάλι της ζήτησης, δηλαδή από όσα αγοράζουν οι δικαιούχοι με τα δανεικά.
Η κατανομή το δείχνει καθαρά (δ. 9). Από τα €11,0 δισ. ΑΕΠ, μόλις €0,6 δισ. προέρχονται από τη «διάσωση» της δραστηριότητας των δικαιούχων. Τα €3,4 δισ. είναι άμεση επίδραση των αγορών τους, τα €1,7 δισ. έμμεση, μέσω των προμηθευτών, και τα €5,2 δισ., σχεδόν το μισό σύνολο, «προκαλούμενη»: κατανάλωση νοικοκυριών από τους μισθούς που πληρώθηκαν σε όλη την αλυσίδα.
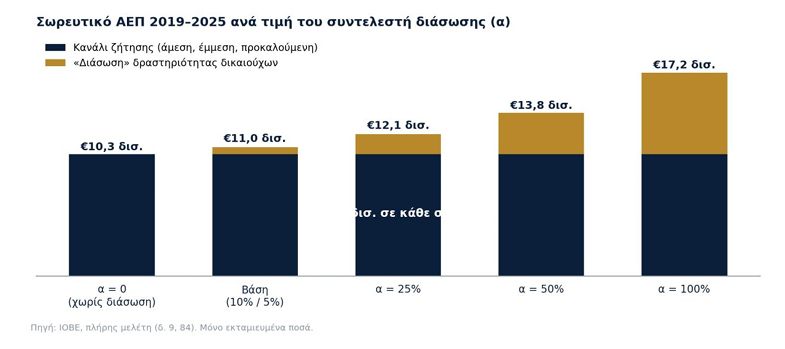
Το αποτέλεσμα είναι, λοιπόν, κατά κύριο λόγο αποτέλεσμα ζήτησης. Αυτό που το κρατά όρθιο είναι δύο υποθέσεις που η μελέτη δηλώνει ρητά: ότι χωρίς τη συμμετοχή της ΕΑΤ το δάνειο δεν θα είχε δοθεί καθόλου (δ. 54) και ότι η οικονομία δεν έχει περιορισμούς δυναμικότητας (δ. 70), δηλαδή ότι η νέα ζήτηση βρίσκει εργαζομένους και παραγωγικές μονάδες. Το 2020 οι δύο υποθέσεις είναι πειστικές: η πίστη στένευε και η δραστηριότητα είχε υποχωρήσει. Όσο η οικονομία κανονικοποιείται, γίνονται πιο απαιτητικές. Τα στοιχεία της ίδιας της μελέτης δείχνουν την κατεύθυνση: η ΕΑΤ είχε ανάμειξη σε €21 από κάθε €100 νέας πίστης την περίοδο 2020–2025, αλλά σε €9,7 την περίοδο 2021–2025 (δ. 42, 43).
Δεν είναι ελάττωμα ενός εργαλείου να λειτουργεί καλύτερα σε κρίση. Είναι ο λόγος ύπαρξής του.
Η οικονομία που διαρρέει
Το παράρτημα της μελέτης περιέχει μια εκτίμηση που σπάνια βλέπει κανείς σε αξιολογήσεις εθνικών προγραμμάτων: πού πηγαίνει το ΑΕΠ που δεν μένει στη χώρα. Με πίνακα εισροών-εκροών για ολόκληρο τον κόσμο (δεδομένα 2014), η μελέτη υπολογίζει ότι τα €11 δισ. ΑΕΠ στην Ελλάδα συνοδεύονται από €8,5 δισ. ΑΕΠ εκτός Ελλάδας, δηλαδή από το 44% του παγκόσμιου αποτελέσματος (δ. 80). Το 2025 η εκτίμηση για το εξωτερικό (€1,1 δισ.) υπερβαίνει την ελληνική (€0,9 δισ.) (δ. 81). Η μελέτη διευκρινίζει ότι είναι προσέγγιση: δεν υπάρχουν στοιχεία για το πώς οι εξωτερικοί κλάδοι χρησιμοποιούν ελληνικά προϊόντα (δ. 79).
Μέσα στη χώρα, η διαρροή εξαρτάται από το τι αγοράζεται. Στο παράδειγμα του τυροκομείου, το 53% του δανείου κεφαλαίου κίνησης κατευθύνεται σε εγχώρια γεωργικά προϊόντα (δ. 66), και μόνο από αυτές τις αγορές προκύπτουν €137.800 ΑΕΠ, έξι φορές περισσότερα από τα €23.000 της «διάσωσης». Αντίθετα, όταν το δάνειο πηγαίνει σε επένδυση, οι παραδοχές της μελέτης (δ. 75) δείχνουν ότι μόνο το 12% της δαπάνης για μηχανήματα καταλήγει σε ελληνικούς παραγωγούς, έναντι 97% της δαπάνης για κατασκευές.
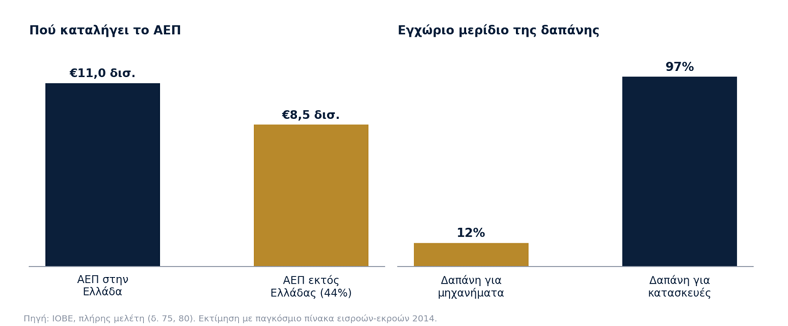
Εδώ βρίσκεται μια δομική αντίφαση που η μελέτη δεν διατυπώνει, αλλά τεκμηριώνει. Το δάνειο που μεγιστοποιεί τον εγχώριο πολλαπλασιαστή είναι το δάνειο κεφαλαίου κίνησης σε επιχείρηση που αγοράζει ελληνικές πρώτες ύλες. Το δάνειο που εκσυγχρονίζει την παραγωγή, με αγορά μηχανημάτων, είναι εκείνο που διαρρέει σχεδόν εξ ολοκλήρου στο εξωτερικό στον πρώτο γύρο. Όσο πιο παραγωγική γίνεται μια οικονομία που δεν διαθέτει βιομηχανία κεφαλαιουχικών αγαθών, τόσο χαμηλότερος μετράται ο πολλαπλασιαστής της. Ένα μέτρο που βαθμολογεί την ΕΑΤ μόνο με το ΑΕΠ ανά ευρώ θα προτιμά πάντα την επιβίωση από τον εκσυγχρονισμό. Το δίλημμα δεν είναι της μελέτης. Είναι της οικονομίας.
Ο χάρτης των δανείων είναι ο χάρτης της οικονομίας
Το χαρτοφυλάκιο της ΕΑΤ δεν είναι ουδέτερο. Είναι αποτύπωμα της ελληνικής παραγωγικής δομής. Το εμπόριο παίρνει το 39,6% των πόρων, η μεταποίηση το 22,8% και τα καταλύματα με την εστίαση το 12,2%: τρεις κλάδοι, 74,6% του συνόλου (δ. 29). Μόνο το χονδρικό εμπόριο παίρνει 28,3%, περισσότερο από κάθε άλλον διψήφιο κλάδο, και ακολουθούν τα καταλύματα (10,7%), το λιανικό εμπόριο (8,5%) και η μεταποίηση τροφίμων (7,8%). Στην πληροφορική και τις επικοινωνίες πηγαίνει το 1,7%, στις επαγγελματικές υπηρεσίες το 2,7%, στην ενέργεια το 1,1%.
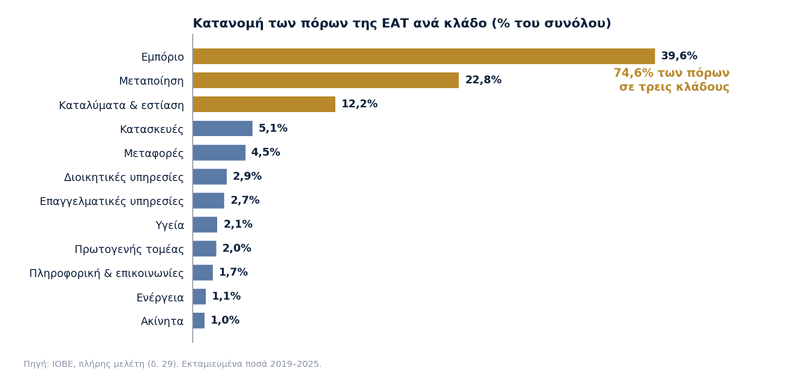
Η ανάγνωση είναι ότι η πίστη ακολούθησε την οικονομία και δεν την ξανάστησε. Η μελέτη το επιβεβαιώνει με έναν δεύτερο τρόπο: η συμμετοχή της ΕΑΤ ήταν μεγαλύτερη στους κλάδους όπου το 2019 ο λόγος μη εξυπηρετούμενων δανείων των τραπεζών ήταν υψηλότερος (δ. 44). Δηλαδή εκεί όπου οι ισολογισμοί των τραπεζών ήταν ασθενέστεροι.
Το ίδιο ισχύει για την πράσινη μετάβαση. Η μελέτη κατατάσσει τους κλάδους με δείκτη «σημασίας για την πράσινη μετάβαση» (GTR): το 58,9% των πόρων της ΕΑΤ πήγε σε κλάδους του κορυφαίου τεταρτημορίου και πάνω από το 82% σε κλάδους με δείκτη πάνω από τον μέσο όρο (δ. 35). Ο δείκτης, όμως, όπως γράφει η ίδια η μελέτη, δεν ανιχνεύει τους πιο βιώσιμους κλάδους. Ανιχνεύει εκείνους με τις μεγαλύτερες επενδυτικές ανάγκες και την ισχυρότερη τρωτότητα (δ. 31). Στην πρώτη δεκάδα βρίσκονται το χονδρικό εμπόριο (6η θέση) και τα ξενοδοχεία με την εστίαση (8η) (δ. 33), δηλαδή οι κλάδοι όπου πήγε το μεγαλύτερο μέρος των δανείων.
Αυτό σημαίνει ότι τα δάνεια βρέθηκαν εκεί όπου η μετάβαση πρέπει να γίνει. Δεν σημαίνει ότι η μετάβαση έγινε: με το 91,7% σε κεφάλαιο κίνησης, το δάνειο κράτησε τις επιχειρήσεις ανοιχτές, όχι αναβαθμισμένες. Η χαμηλότερη ένταση άνθρακα του χαρτοφυλακίου σε σχέση με τις άλλες τράπεζες (δείκτης WACI, δ. 30) οφείλεται, κατά τη μελέτη, στο ότι τα δάνεια της ΕΑΤ οδηγούνται σε λιγότερο ρυπογόνους κλάδους. Είναι σύνθεση χαρτοφυλακίου, όχι αλλαγή συμπεριφοράς. Σε μια περίπτωση η εικόνα αλλάζει: στις περιοχές απολιγνιτοποίησης, Κοζάνη και Αρκαδία, το μερίδιο της ΕΑΤ στις εκταμιεύσεις είναι σήμερα υψηλότερο από πριν την πανδημία (δ. 36).
Μέγεθος και τόπος
Η μελέτη χωρίζει τους δικαιούχους σε τέσσερις κατηγορίες με βάση τον κύκλο εργασιών. Στις θέσεις-έτη, η εικόνα είναι σαφής: 112.500 από πολύ μικρές επιχειρήσεις (έως €2 εκατ.), 93.300 από μικρές (€2–10 εκατ.), 83.200 από μεσαίες (€10–50 εκατ.) και 52.600 από μεγάλες, δηλαδή 33%, 27%, 24% και 15% αντίστοιχα (δ. 20). Στο ΑΕΠ, οι επιχειρήσεις έως €10 εκατ. αντιστοιχούν στο 56% και οι μεγάλες στο 18% (δ. 19). Το 78% των δανείων πήγε σε μικρομεσαίες επιχειρήσεις (δ. 38).
Οι μεγάλες συμβάλλουν περισσότερο στο ΑΕΠ (18%) από ό,τι στις θέσεις (15%), ενώ οι πολύ μικρές το αντίθετο. Η ανάγνωση της mywaypress.gr: η ΕΑΤ, όπως τη φωτογραφίζει η μελέτη, είναι κατά βάση εργαλείο απασχόλησης και εισοδήματος των μικρών, όχι εργαλείο παραγωγικότητας.
Γεωγραφικά, το 61% της επίδρασης στο ΑΕΠ προέρχεται από δικαιούχους στην Αττική και την Κεντρική Μακεδονία, και σχεδόν 197.000 από τις 341.600 θέσεις-έτη (δ. 24, 25). Οι περιφερειακοί πολλαπλασιαστές διαφέρουν ελάχιστα: ο λόγος του συνολικού προς το άμεσο αποτέλεσμα κυμαίνεται μόνο από 2,97 έως 3,16 (δ. 24). Η πραγματική διαφορά βρίσκεται στην ένταση. Η άμεση επίδραση της ΕΑΤ ισοδυναμεί με 0,42% του περιφερειακού ΑΕΠ στην Κρήτη και 0,35% στο Νότιο Αιγαίο, σχεδόν διπλάσια από την Αττική (0,22%), ενώ το Βόρειο Αιγαίο, με 0,12%, βρίσκεται στο κάτω άκρο.
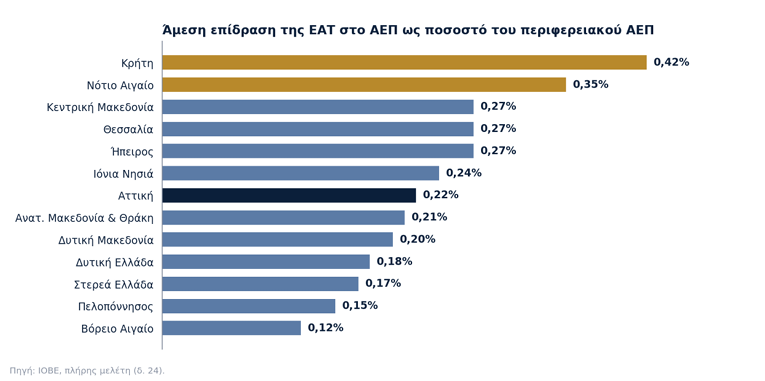
Η ΕΑΤ βάρυνε περισσότερο στις περιφέρειες του τουρισμού και των μικρών επιχειρήσεων. Είναι συνεπές με τον ρόλο της ως ασφάλειας ρευστότητας εκεί όπου η τοπική οικονομία εξαρτάται από λίγους κλάδους. Δείχνει όμως και κάτι ακόμη: οι δύο νησιωτικές περιφέρειες του Αιγαίου βρίσκονται στις δύο άκρες του διαγράμματος.
Τράπεζα δίπλα στις τράπεζες
Η ΕΑΤ δεν λειτούργησε μόνη της. Η μελέτη τη βάζει δίπλα στο τραπεζικό σύστημα και εξετάζει πού συμμετείχε. Την περίοδο 2020–2025 είχε ανάμειξη σε €21 από κάθε €100 νέας πίστης προς επιχειρήσεις, με το υψηλότερο μερίδιο στο εμπόριο, 38%. Την περίοδο 2021–2025 το μέσο μερίδιο πέφτει στα €9,7, με το εμπόριο στο 20,7% και τον πρωτογενή τομέα στο 18,3% (δ. 42, 43). Σε επίπεδο κλάδου, η σχέση με τις συνολικές τραπεζικές εκταμιεύσεις έχει R² 0,61 στην πρώτη περίοδο και 0,51 στη δεύτερη.
Οι κλάδοι όπου η ΕΑΤ είχε μεγαλύτερο μερίδιο ήταν εκείνοι με υψηλότερο λόγο μη εξυπηρετούμενων δανείων το 2019, και σε αυτούς ο λόγος αυτός μειώθηκε περισσότερο την περίοδο 2019–2022 (R² 0,44), σε μεγάλο βαθμό υπό την επίδραση του προγράμματος «Ηρακλής», όπως σημειώνει η ίδια η μελέτη (δ. 44). Η εικόνα που προκύπτει είναι ενός διπλού μηχανισμού αποκατάστασης: ο ένας καθάριζε τους ισολογισμούς των τραπεζών από παλιά δάνεια, ο άλλος εγγυόταν νέα δάνεια στους κλάδους όπου οι τράπεζες ήταν πιο επιφυλακτικές. Τα δεδομένα δείχνουν ότι κινήθηκαν μαζί. Δεν επιτρέπουν να ξεχωρίσει ποιος έκανε τι.
Στο ίδιο πνεύμα, η μελέτη βρίσκει ότι αύξηση της συμμετοχής της ΕΑΤ κατά 10 ποσοστιαίες μονάδες συνδέεται με μείωση του ποσοστού εξόδου των επιχειρήσεων κατά 0,4 μονάδες (R² 0,56, δ. 45). Η διατύπωση είναι προσεκτική: συσχέτιση, όχι αιτιότητα. Σε επίπεδο κλάδων είναι συνεπής με τον ρόλο του ασφαλιστηρίου, αφού εκεί όπου υπήρχε περισσότερη κάλυψη έκλεισαν λιγότερες επιχειρήσεις. Είναι η καλύτερη ένδειξη που διαθέτει η μελέτη για την αποτελεσματικότητα της ΕΑΤ, και η πιο εύκολη να γίνει ισχυρότερη: μια σύγκριση σε επίπεδο επιχείρησης, ανάμεσα σε όμοιες επιχειρήσεις με και χωρίς δάνειο, θα έδινε αριθμό αιτιώδη.
Οι αριθμοί και το εύρος τους
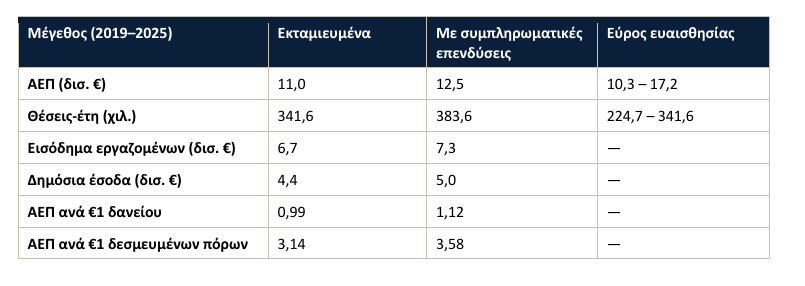
Ο πίνακας συγκεντρώνει τα βασικά μεγέθη της μελέτης με τις τρεις εκδοχές τους: μόνο εκταμιευμένα ποσά, με τις συμπληρωματικές επενδύσεις που δήλωσαν οι δικαιούχοι, και το εύρος που προκύπτει από την ανάλυση ευαισθησίας στο α. Στην απασχόληση, η μελέτη χρησιμοποιεί στις βασικές της διαφάνειες το άνω άκρο του εύρους (α = 100%).
Τι σημαίνουν οι αριθμοί για το επόμενο πρόγραμμα
Η μελέτη δεν μιλά για το μέλλον, αλλά οι αναλογίες της επιτρέπουν να υπολογιστεί τι θα έδινε το ίδιο υπόδειγμα σε οποιοδήποτε νέο πρόγραμμα. Για κάθε €1 δισ. δανείων, με τους συντελεστές της μελέτης, προκύπτουν €1,0 έως €1,1 δισ. ΑΕΠ και 21.000 έως 35.000 θέσεις-έτη (δ. 5, 6, 10, 85, υπολογισμός mywaypress.gr). Δεν είναι πρόβλεψη. Είναι το αποτέλεσμα ενός μηχανικού τύπου: όγκος επί συντελεστή.
Ο τύπος δεν περιέχει το ερώτημα που θα κρίνει το αποτέλεσμα: πόσο από τον όγκο θα ήταν διαφορετικά πίστη που οι τράπεζες θα έδιναν ούτως ή άλλως. Στις συνθήκες του 2021–2025 η ΕΑΤ συμμετέχει περίπου σε ένα από κάθε δέκα ευρώ νέας πίστης. Η μελέτη προσφέρει, ωστόσο, και τον κανόνα στόχευσης: η συμμετοχή της ΕΑΤ είναι μεγαλύτερη εκεί όπου οι τράπεζες είναι ασθενέστερες. Ένα πρόγραμμα που ακολουθεί αυτόν τον κανόνα, και όχι τον όγκο της ζήτησης, μεγιστοποιεί την πιθανότητα το δάνειο να είναι πράγματι πρόσθετο.
Η εκτίμηση της mywaypress.gr
Η μελέτη του ΙΟΒΕ είναι πιο ενδιαφέρουσα από ό,τι δείχνουν οι τίτλοι της. Δείχνει, με διαφάνεια στις υποθέσεις και με ανάλυση ευαισθησίας, ότι η ΕΑΤ λειτούργησε το 2020 ως ασφαλιστήριο ρευστότητας με ταχύτητα που λίγοι θεσμοί στη χώρα έχουν επιδείξει: από €217 εκατ. σε €6,5 δισ. μέσα σε ένα έτος. Δείχνει και, χωρίς να το λέει, τη δομή της οικονομίας που στήριξε: μικρές επιχειρήσεις, εμπόριο και τουρισμός, διαρροές προς το εξωτερικό, αδύναμη εγχώρια παραγωγή κεφαλαιουχικού εξοπλισμού.
Η εκτίμησή μας: θετική για τον θεσμό ως μηχανισμό κρίσης, ανοιχτή ως προς τον ρόλο του σε κανονικές συνθήκες. Τα αριθμητικά αποτελέσματα ακολουθούν γραμμικά τον όγκο και εξαρτώνται από δύο υποθέσεις που ισχύουν περισσότερο σε κρίση. Για να κριθεί ο θεσμός στην επόμενη φάση λείπουν τρία στοιχεία: το κόστος του (ζημίες, καταπτώσεις εγγυήσεων, επιδότηση), μια σύγκριση σε επίπεδο επιχείρησης με όμοιες επιχειρήσεις χωρίς δάνειο, και ένα μέτρο ετοιμότητας, δηλαδή πόσο γρήγορα μπορεί να επαναληφθεί το 2020.
Η μεγάλη εικόνα: το 44% που φεύγει
Για κάθε €1 ΑΕΠ που δημιουργεί η ΕΑΤ στην Ελλάδα, η μελέτη υπολογίζει περίπου 77 λεπτά ΑΕΠ εκτός Ελλάδας (€8,5 δισ. προς €11,0 δισ.). Το εύρημα είναι ταυτόχρονα επιχείρημα και προειδοποίηση. Επιχείρημα, γιατί ένα εθνικό εργαλείο ρευστότητας παράγει θετικές επιδράσεις προς άλλες οικονομίες, και αυτό είναι κλασική βάση για συγχρηματοδότηση σε επίπεδο Ευρώπης. Προειδοποίηση, γιατί με εγχώριο μερίδιο 12% στα μηχανήματα, κάθε επενδυτικός κύκλος που εκσυγχρονίζει την ελληνική παραγωγή θα χρηματοδοτεί κυρίως ξένους προμηθευτές εξοπλισμού. Η μελέτη δεν αναλύει σε ποιες οικονομίες καταλήγει το αποτέλεσμα.
Αυτό που ζητά η mywaypress.gr, απερίφραστα: να ενταχθεί το εξωτερικό αποτύπωμα, και όχι μόνο το εγχώριο, στα επιχειρήματα της χώρας για τα ευρωπαϊκά εργαλεία ρευστότητας· και κάθε πρόγραμμα επενδυτικών δανείων να συνοδεύεται από στόχο εγχώριου περιεχομένου, ώστε ο εκσυγχρονισμός να μη μετριέται ως διαρροή.
Πηγή: ΙΟΒΕ, «Το οικονομικό αποτύπωμα των δραστηριοτήτων της Ελληνικής Αναπτυξιακής Τράπεζας: Προγράμματα για επιχειρήσεις 2019–2025», Οκτώβριος 2026. Υπολογισμοί και σχόλια: mywaypress.gr.
Συντακτική σημείωση & πολιτική AI: Κάθε δημοσιευμένο άρθρο στο mywaypress.gr αποτελεί προϊόν ουσιαστικού συντακτικού ελέγχου και ανθρώπινης επιμέλειας, η οποία φέρει την αποκλειστική συντακτική ευθύνη του περιεχομένου (EU AI Act, Art. 50.4). Τηρούμε πλήρως τους κανόνες διαφάνειας και τις εκάστοτε οδηγίες των Εθνικών Αρχών Εποπτείας της Αγοράς.
Φωτογραφία / Εικονογράφηση: Δημιουργήθηκε με χρήση Τεχνητής Νοημοσύνης (AI Generated Image).
Ανάλυση και σύνθεση: mywaypress.gr
© 2026 mywaypress.gr — Από το τι συμβαίνει στο τι σημαίνει